Анализ портфеля клиента

Contents
- Клиент
- Доходность портфеля на исторических данных
- Параметры входящих в клиентский портфель активов и портфеля в целом
- Моделирование портфеля клиента методом Монте Карло
- Расчёт клиентского портфеля без учета свободных денежных средств
- Моделирование портфеля клиента без учёта свободных денежных средств методом Монте Карло
Настоящая программа анализирует портфели клиентов, на основе входящих данных предоставленных клиентом - названий активов, их количества и данных содержащихся в инвестиционном бюллетене.
Дата составления отчёта
Date =

    '19-Nov-2018'
Дата последней котировки, учитываемая в расчётах
Last_Date =

    '14-Nov-2018'
Клиент
Название клиента: Инвестиционное партнёрство ABTRUST
Оцениваемый портфель: Модельный портфель
Примечание: В целях оценки части портфеля состоящей исключительно из бумаг, в данном расчёте CASH приравнивается нулю.
Доходность портфеля на исторических данных
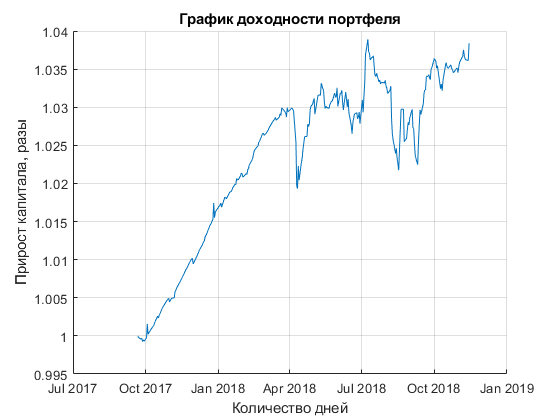
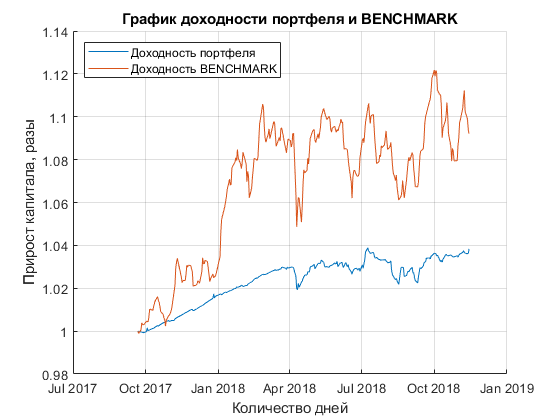
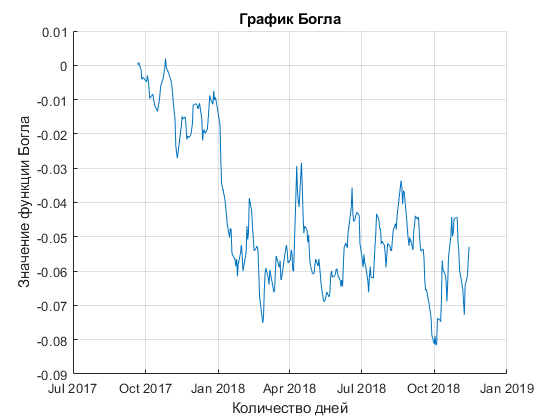
Таблица значений,рассчитаных на исторических данных
hist_stat_table =

  2×9 table

                          VALUE       LasPri    MedPri    HisYelYar     Max        Min      ExpRet    HisRisk     VAR
                        __________    ______    ______    _________    ______    _______    ______    _______    ______

    Client_Portfolio    7.0288e+05    1.0384    1.0278     3.3366      1.0389    0.99927    3.3365    1.8164     2.9878
    BENCHMARK               1.0921    1.0921    1.0805     7.9769      1.1217    0.99892    7.9991    6.8609     11.285
Доходности по месяцам, в процентах
MP_hist_TABLE_monthly =

  16×2 timetable

            Time            Client_Portfolio    BENCHMARK
    ____________________    ________________    _________

    21-Sep-2017 00:00:00               0                0
    30-Sep-2017 00:00:00       -0.023587          0.47232
    31-Oct-2017 00:00:00         0.47084          0.34969
    30-Nov-2017 00:00:00         0.49903            1.237
    31-Dec-2017 00:00:00         0.70923           1.0305
    31-Jan-2018 00:00:00         0.39783           4.9032
    28-Feb-2018 00:00:00         0.54728          0.73214
    31-Mar-2018 00:00:00         0.31488        -0.051868
    30-Apr-2018 00:00:00         0.11912          0.40159
    31-May-2018 00:00:00       -0.059257        -0.015712
    30-Jun-2018 00:00:00       -0.019163          -0.6249
    31-Jul-2018 00:00:00          0.2664          0.61286
    31-Aug-2018 00:00:00        -0.34624          -1.1048
    30-Sep-2018 00:00:00         0.68432           3.6337
    31-Oct-2018 00:00:00       -0.078451          -2.6193
    14-Nov-2018 00:00:00         0.29698         0.097584
Доходности по кварталам, в процентах
MP_hist_TABLE_quarterly =

  7×2 timetable

            Time            Client_Portfolio    BENCHMARK
    ____________________    ________________    _________

    21-Sep-2017 00:00:00               0               0
    30-Sep-2017 00:00:00       -0.019303         0.50587
    31-Dec-2017 00:00:00          1.6885          2.6074
    31-Mar-2018 00:00:00          1.2567          5.5479
    30-Jun-2018 00:00:00        0.043628         -0.1992
    30-Sep-2018 00:00:00         0.62109          3.2268
    14-Nov-2018 00:00:00          0.2012         -2.6097
Доходности по годам, в процентах
MP_hist_TABLE_yearly =

  3×2 timetable

            Time            Client_Portfolio    BENCHMARK
    ____________________    ________________    _________

    21-Sep-2017 00:00:00              0               0
    31-Dec-2017 00:00:00         1.6997          3.2254
    14-Nov-2018 00:00:00         2.1042          5.7974
Параметры входящих в клиентский портфель активов и портфеля в целом
Активы входящие в портфель клиента и их параметры
Asset_table =

  7×12 table

                 Tickers       Type      Quantity     LasMedPri    ValueInAsset     Tetta      YDuration    ExpReturn     Risk       VAR        Alfa         Betta
                __________    _______    _________    _________    ____________    ________    _________    _________    _______    ______    _________    _________

    MTSS        'MTSS'        'STOCK'          100     268.88            26888     0.038296           0      -5.8271      17.777    29.241      0.69406      0.69455
    OFZ26205    'OFZ26205'    'BOND'           160     992.45       1.5879e+05      0.22617      2.2495         7.96        2.81     4.622     0.027936     0.027823
    OFZ26214    'OFZ26214'    'BOND'           160      980.5       1.5688e+05      0.22345      1.4856         7.77        2.78    4.5727     0.017055     0.016933
    OFZ26216    'OFZ26216'    'BOND'            10     996.75           9967.5     0.014197     0.50263         7.37         1.3    2.1383     0.027472     0.027421
    OFZ26217    'OFZ26217'    'BOND'           160     984.29       1.5749e+05      0.22431      2.5407         8.15        2.83    4.6549     0.041357      0.04126
    FXMM        'FXMM'        'FUND'            50     1469.5            73475      0.10465           0        5.317     0.79661    1.3103    0.0029846    0.0027667
    CASH        'CASH'        'CASH'     1.186e+05          1        1.186e+05      0.16893           0            0           0         0            0            0
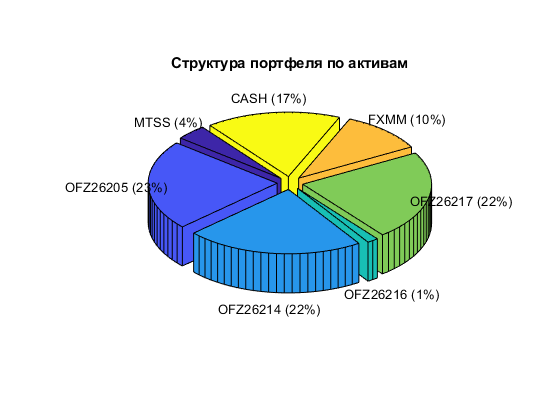
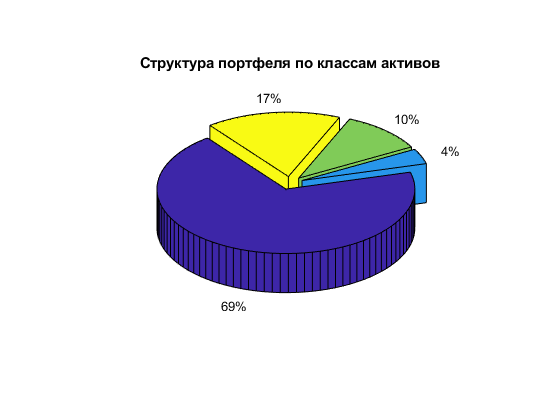
Клиентский портфель на основе входящих данных
Client_Portfolio_table =

  1×11 table

                        YDuration    ExpReturn     Risk      VAR      ValuePort       Alfa       Betta      WgtBONDS    WgtSTOCKS    WgtFUNDS    WgtCASH
                        _________    _________    ______    ______    __________    ________    ________    ________    _________    ________    _______

    Client_Portfolio     2.0603       5.8025      1.6903    2.7802    7.0209e+05    0.046688    0.046609    0.68812     0.038296     0.10465     0.16893
Описание столбцов
* YDuration     - дюрация части портфеля состоящей из облигаций
* ExpReturn     - ожидаемые доходность портфеля клиента
* Risk          - риск портфеля
* VAR           - ValueAtRisk портфеля с доверительной вероятностью dov_int
* ValuePort     - общая стоимость портфеля
* Alfa          - Альфа коэффициент портфеля к BENCHMARK
* Betta         - Betta коэффициент портфеля к BENCHMARK
Моделирование портфеля клиента методом Монте Карло
Безрисковая ставка, рассчитывается на основе ставок по депозитам ТОП-20 Банков России
free_risk_rate =

    6.4327
Число моделируемых вариантов:
j =

        1000
Срок моделирования устанавливается равным сроку дюрации портфеля облигаций, округленному до целого числа в большую сторону или 3 годам, если портфель состоит исключительно из акций
n =

     3
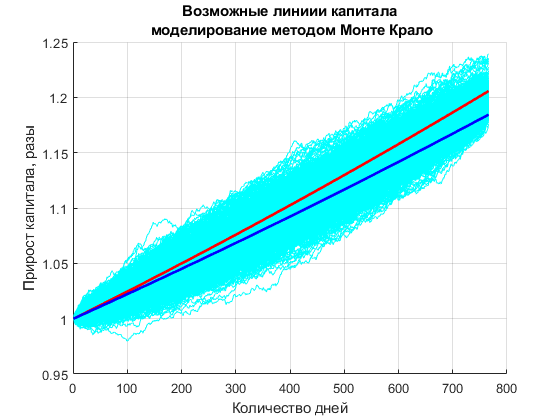
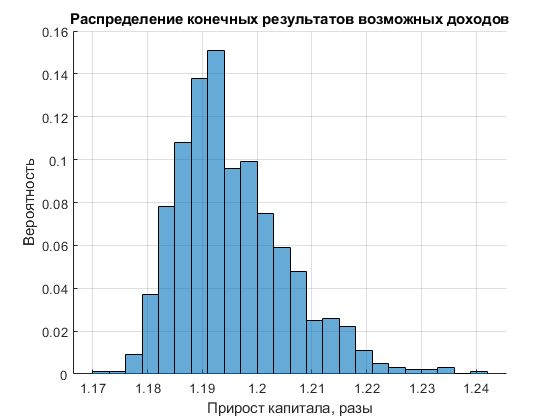
Рассматривая данное моделирование, можно увидеть какова вероятность получить доход, доход свыше какой-то ставки, или же получить убыток
Result_mk_table =

  1×4 table

    PosProb    PosProbRF    PosProbMO    NegProb
    _______    _________    _________    _______

      100        15.4         89.5          0
Описание столбцов
* PosProb       - вероятность получить прибыль по истечению YDuration лет
* PosProbRF     - вероятность получить прибыль свыше инвестиций по безрисковой ставке - free_risk_rate
* PosProbMO     - вероятность получить прибыль свыше ожидаемой доходности портфеля клиента ExpReturn
* NegProb       - вероятность получить убыток от инвестиций
Предыдущие расчёты: 01.11.2018
Расчёт клиентского портфеля без учета свободных денежных средств
Asset_table_NC =

  6×12 table

                 Tickers       Type      Quantity    LasMedPri    ValueInAsset     Tetta      YDuration    ExpReturn     Risk       VAR        Alfa         Betta
                __________    _______    ________    _________    ____________    ________    _________    _________    _______    ______    _________    _________

    MTSS        'MTSS'        'STOCK'      100        268.88            26888     0.046081           0      -5.8271      17.777    29.241      0.69406      0.69455
    OFZ26205    'OFZ26205'    'BOND'       160        992.45       1.5879e+05      0.27214      2.2495         7.96        2.81     4.622     0.027936     0.027823
    OFZ26214    'OFZ26214'    'BOND'       160         980.5       1.5688e+05      0.26886      1.4856         7.77        2.78    4.5727     0.017055     0.016933
    OFZ26216    'OFZ26216'    'BOND'        10        996.75           9967.5     0.017083     0.50263         7.37         1.3    2.1383     0.027472     0.027421
    OFZ26217    'OFZ26217'    'BOND'       160        984.29       1.5749e+05      0.26991      2.5407         8.15        2.83    4.6549     0.041357      0.04126
    FXMM        'FXMM'        'FUND'        50        1469.5            73475      0.12592           0        5.317     0.79661    1.3103    0.0029846    0.0027667
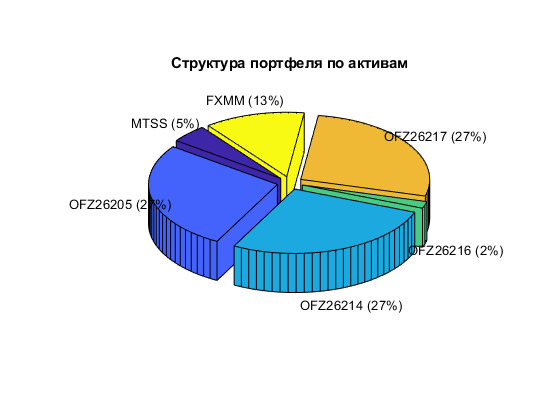
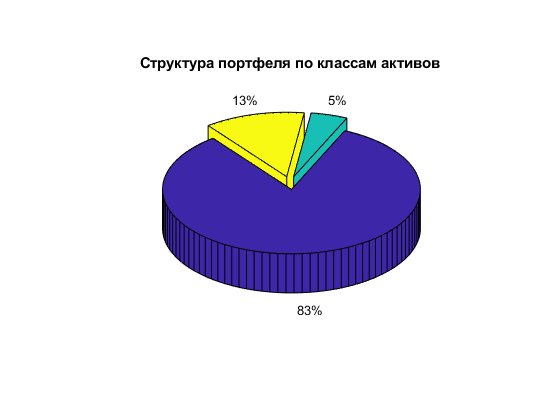
Клиентский портфель на основе входящих данных без учёта свободных денежных средств
Client_Portfolio_table_NC =

  1×10 table

                           YDuration    ExpReturn     Risk      VAR      ValuePort       Alfa       Betta      WgtBONDS    WgtSTOCKS    WgtFUNDS
                           _________    _________    ______    ______    __________    ________    ________    ________    _________    ________

    Client_Portfolio_NC     2.0603        6.982      2.0338    3.3454    5.8349e+05    0.056178    0.056083     0.828      0.046081     0.12592
Описание столбцов
* YDuration     - дюрация части портфеля состоящей из облигаций
* ExpReturn     - ожидаемые доходность портфеля клиента
* Risk          - риск портфеля
* VAR           - ValueAtRisk портфеля с доверительной вероятностью dov_int
* ValuePort     - общая стоимость портфеля
* Alfa          - Альфа коэффициент портфеля к BENCHMARK
* Betta         - Betta коэффициент портфеля к BENCHMARK
Моделирование портфеля клиента без учёта свободных денежных средств методом Монте Карло
Безрисковая ставка, рассчитывается на основе ставок по депозитам ТОП-20 Банков России
free_risk_rate =

    6.4327
Число моделируемых вариантов:
j =

        1000
Срок моделирования устанавливается равным сроку дюрации портфеля облигаций, округленному до целого числа в большую сторону или 3 годам, если портфель состоит исключительно из акций
n =

     3
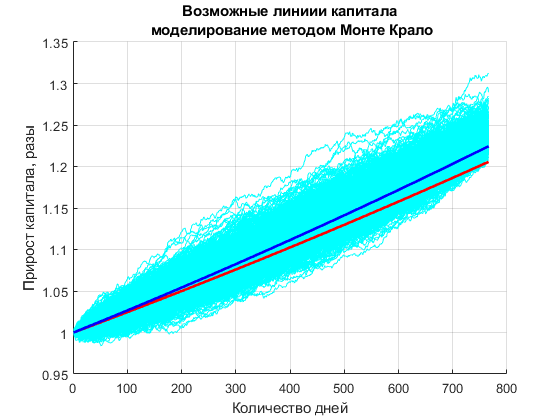
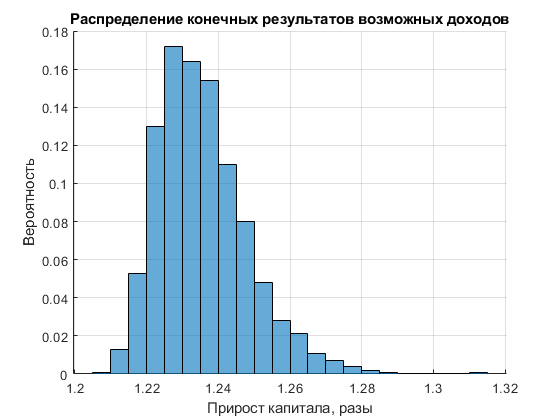
Рассматривая данное моделирование, можно увидеть какова вероятность получить доход, доход свыше какой-то ставки, или же получить убыток
Result_mk_table =

  1×4 table

    PosProb    PosProbRF    PosProbMO    NegProb
    _______    _________    _________    _______

      100         100         82.3          0
Описание столбцов
* PosProb       - вероятность получить прибыль по истечению YDuration лет
* PosProbRF     - вероятность получить прибыль свыше инвестиций по безрисковой ставке - free_risk_rate
* PosProbMO     - вероятность получить прибыль свыше ожидаемой доходности портфеля клиента ExpReturn
* NegProb       - вероятность получить убыток от инвестиций