

 О партнерстве
 Услуги
 Контакты
12.10.2026
Опубликованы результаты стратегии AITRUST.
Доходность (учитывает налоги и комиссии брокеров):
✅ За 1 месяц: +2,0 %
✅ За 1 год: -1,6 %
✅ С начала года: -4,9 %
✅ За период с 2017 года: +221,1% или +12,7% годовых
7.10.2026
Опубликованы результаты стратегии ABIGTRUST.
Доходность (учитывает налоги и комиссии брокеров):
✅ За 1 месяц: +1,5%
✅ За 1 год: -4,9 %
✅ С начала года: -3,2 %
✅ За период с 2017 года: +1 814,1% или +35,4% годовых
6.10.2026
Опубликованы результаты стратегии AHTRUST (АЛЬФА СКАКУНЫ).
Доходность (учитывает налоги и комиссии брокеров):
✅ За 1 месяц: +2,8 %
✅ За 1 год (скользящий): -3,0 %
✅ С начала года: -6,3 %
✅ За период с 2017 года: +311,8% или +15,6% годовых
5.10.2026
Опубликованы результаты стратегии ABTRUST
Доходность стратегии (учитывает налоги и комиссии брокеров):
✅ За 1 месяц: +2,0 %
✅ За 1 год (скользящий): -1,2 %
✅ C начала года: -5,2 %
✅ За весь период: +1 549,8% или +13,9% годовых
18.09.2026 Обновленны данные по 31 августа 2026 в разделе "СРАВНЕНИЕ СТРАТЕГИЙ", где можно ознакомиться со всеми основными метриками стратегий Family Office ABTRUST и их бенчмарков.
ОБ ЭКСПЕРИМЕНТАХ И ИССЛЕДОВАНИЯХ В ABTRUST
Family Office ABTRUST постоянно ведёт различные исследования и эксперименты в части различных стратегий и подходов в инвестировании. Некоторые носят исключительно прикладной характер, некоторые - научный. В данном разделе представлено описание этих экспериментов и исследований, а также их стадия и динамика.
СТРАТЕГИИ С ПОВЕДЕНЧЕСКИМИ ФАКТОРАМИ
К стратегиям с поведенческими факторами относятся:
Абсолютный топчик (ATOPCHIK) - цель стратегии (портфеля) показать ЛУЧШИЙ результат по итогам года. Формирование портфеля происходит путем голосования на публичных каналах ABTRUST и каналах партнеров. Первый портфель был сформирован 16 марта 2026 года, в общей сложности в голосовании приняло участие более 750 человек. Веса акций, входящих в портфель принимаются равными на дату формирования. По условиию эксперимента требуется отобрать 10 ценных бумаг, входящих в состав индекса IMOEX Московской биржи.
Структура ATOPCHIK:
| ДАТА | ТИКЕРЫ ЦЕННЫХ БУМАГ | |||||||||
| 16.03.2026 | SBER | NVTK | X5 | LKOH | GMKN | YDEX | DOMRF | OZON | SNGSP | T |
Следующее голосование по портфелю: январь 2027 года
Лудоман (LUDOMAN) - цель стратегии (портфеля) показать ХУДШИЙ результат по итогам года. Формирование портфеля происходит путем голосования на публичных каналах ABTRUST и каналах партнеров. Первый портфель был сформирован 19 января 2026 года, в общей сложности в голосовании приняло участие более 200 человек. Веса акций, входящих в портфель, принимаются равными на дату формирования. По условиию эксперимента требуется отобрать 10 ценных бумаг, входящих в состав индекса IMOEX Московской биржи.
Структура LUDOMAN:
| ДАТА | ТИКЕРЫ ЦЕННЫХ БУМАГ | |||||||||
| 19.01.2026 | AFKS | AFLT | IRAO | POSI | GAZP | ROSN | SVCB | PIKK | VTBR | VKCO |
| 29.09.2026 | AFKS | AFLT | IRAO | POSI | GAZP | ROSN | SVCB | VTBR | VKCO | |
Следующее голосование по портфелю: январь 2027 года
29.09.2026 исключен PIKK в связи с предстоящим делистингом. 15 октября 2026 последний день торгов в основную сессию. 20 октября 2026 состоится фиксация владельцев для проведения принудительного выкупа. Однако, денежные средства за выкупленные акции будут перечислены на банковский счет, а не на брокерский. Чтобы не портит статистику на COMON, принято решение продать акции ПИК и вложить деньги в фонд денежного рынка от Финам - FMMM до следующего голосования.
Обезьяна с дротиком (MONKEY) - стратегия (портфель) плацебо, появился как антипод стратегиям ATOPCHIK и LUDOMAN. Его формирование происходит путем случайного выбора 10 ценных бумаг, входящих в состав индекса IMOEX Московской биржи. Веса акций, входящих в портфель, принимаются равными на дату формирования. Первый портфель сформирован 18 февраля 2026. Своим названием обязан шукти и большому 20-ти летнему исследованию Филиппа Тетлока, подробно описанного в книге "Думай медленно - предсказывай точно": "Шипанзе с дротиком выбирает акции лучше экспертов".
Структура MONKEY:
| ДАТА | ТИКЕРЫ ЦЕННЫХ БУМАГ | |||||||||
| 18.02.2026 | SNGSP | X5 | RUAL | YDEX | ENGP | DOMRF | MSNG | AFKS | MTSS | RENI |
Следующие изменения в портфеле: январь 2027 года
IRTRUST - стратегия (портфель), которая не имеет ничего общего с фундаментальными исследованиями, портфельными подходами или применением технического анализа. В портфель стратегии входят акции тех эмитентов, чьи IR директора и специалисты глубоко симпатичны основателю FO ABTRUST Алексею Бачерову. Веса акций, входящих в портфель стратегии на первом этапе, принимались равными на дату формирования. Дополнительное включение в портфель акций рассчитывается, как доля равная сумме портфеля делённая на количество ценных до нового включения. При исключения акций из портфеля, сумма распределяется среди остальных таким образом, чтобы уровнять доли оставшихся. Первично портфель был сформирован 18 ноября 2025 года.
Структура IRTRUST:
| ДАТА | ТИКЕРЫ ЦЕННЫХ БУМАГ | |||||||
| 18.11.2025 | ABIO | GEMA | GECO | MGKL | IRAO | POSI | APRI | |
| 01.12.2025 |
ABIO | GEMA | GECO | MGKL | IRAO | POSI | APRI | ZAYM |
Стратегии ATOPCHIK, LUDOMAN, MONKEY появились благодаря эксперименту под общим рабочим названием "Определяем роль случайности в инвестициях". Идея появилась благодаря идеям Шиллера и Кросби. Цель попробовать понять и определить насколько рынок случаен. Также в нём явно прослеживалась возможность провести исследования в рамках поведенчских аспектов на рынке ценных бумаг. Стоит отметить, что первично стратегия IRTRUST не относилась к данному исследованию, но довольно бстро стало понятно, что она хорошо ложится из-за своей явной поведенческой ориентации.
Поскольку все стратегии стартовали в разное время, их сравнение для репрезентативности будут считаться с 31 марта 2026 года.
Все стратегии с момента их старта можно посмотреть на COMON FINAM: ATOPCHIK, LUDOMAN, MONKEY, IRTRUST
РЕЗУЛЬТАТЫ СТРАТЕГИЙ С ПОВЕДЕНЧЕСКИМИ ФАКТОРАМИ
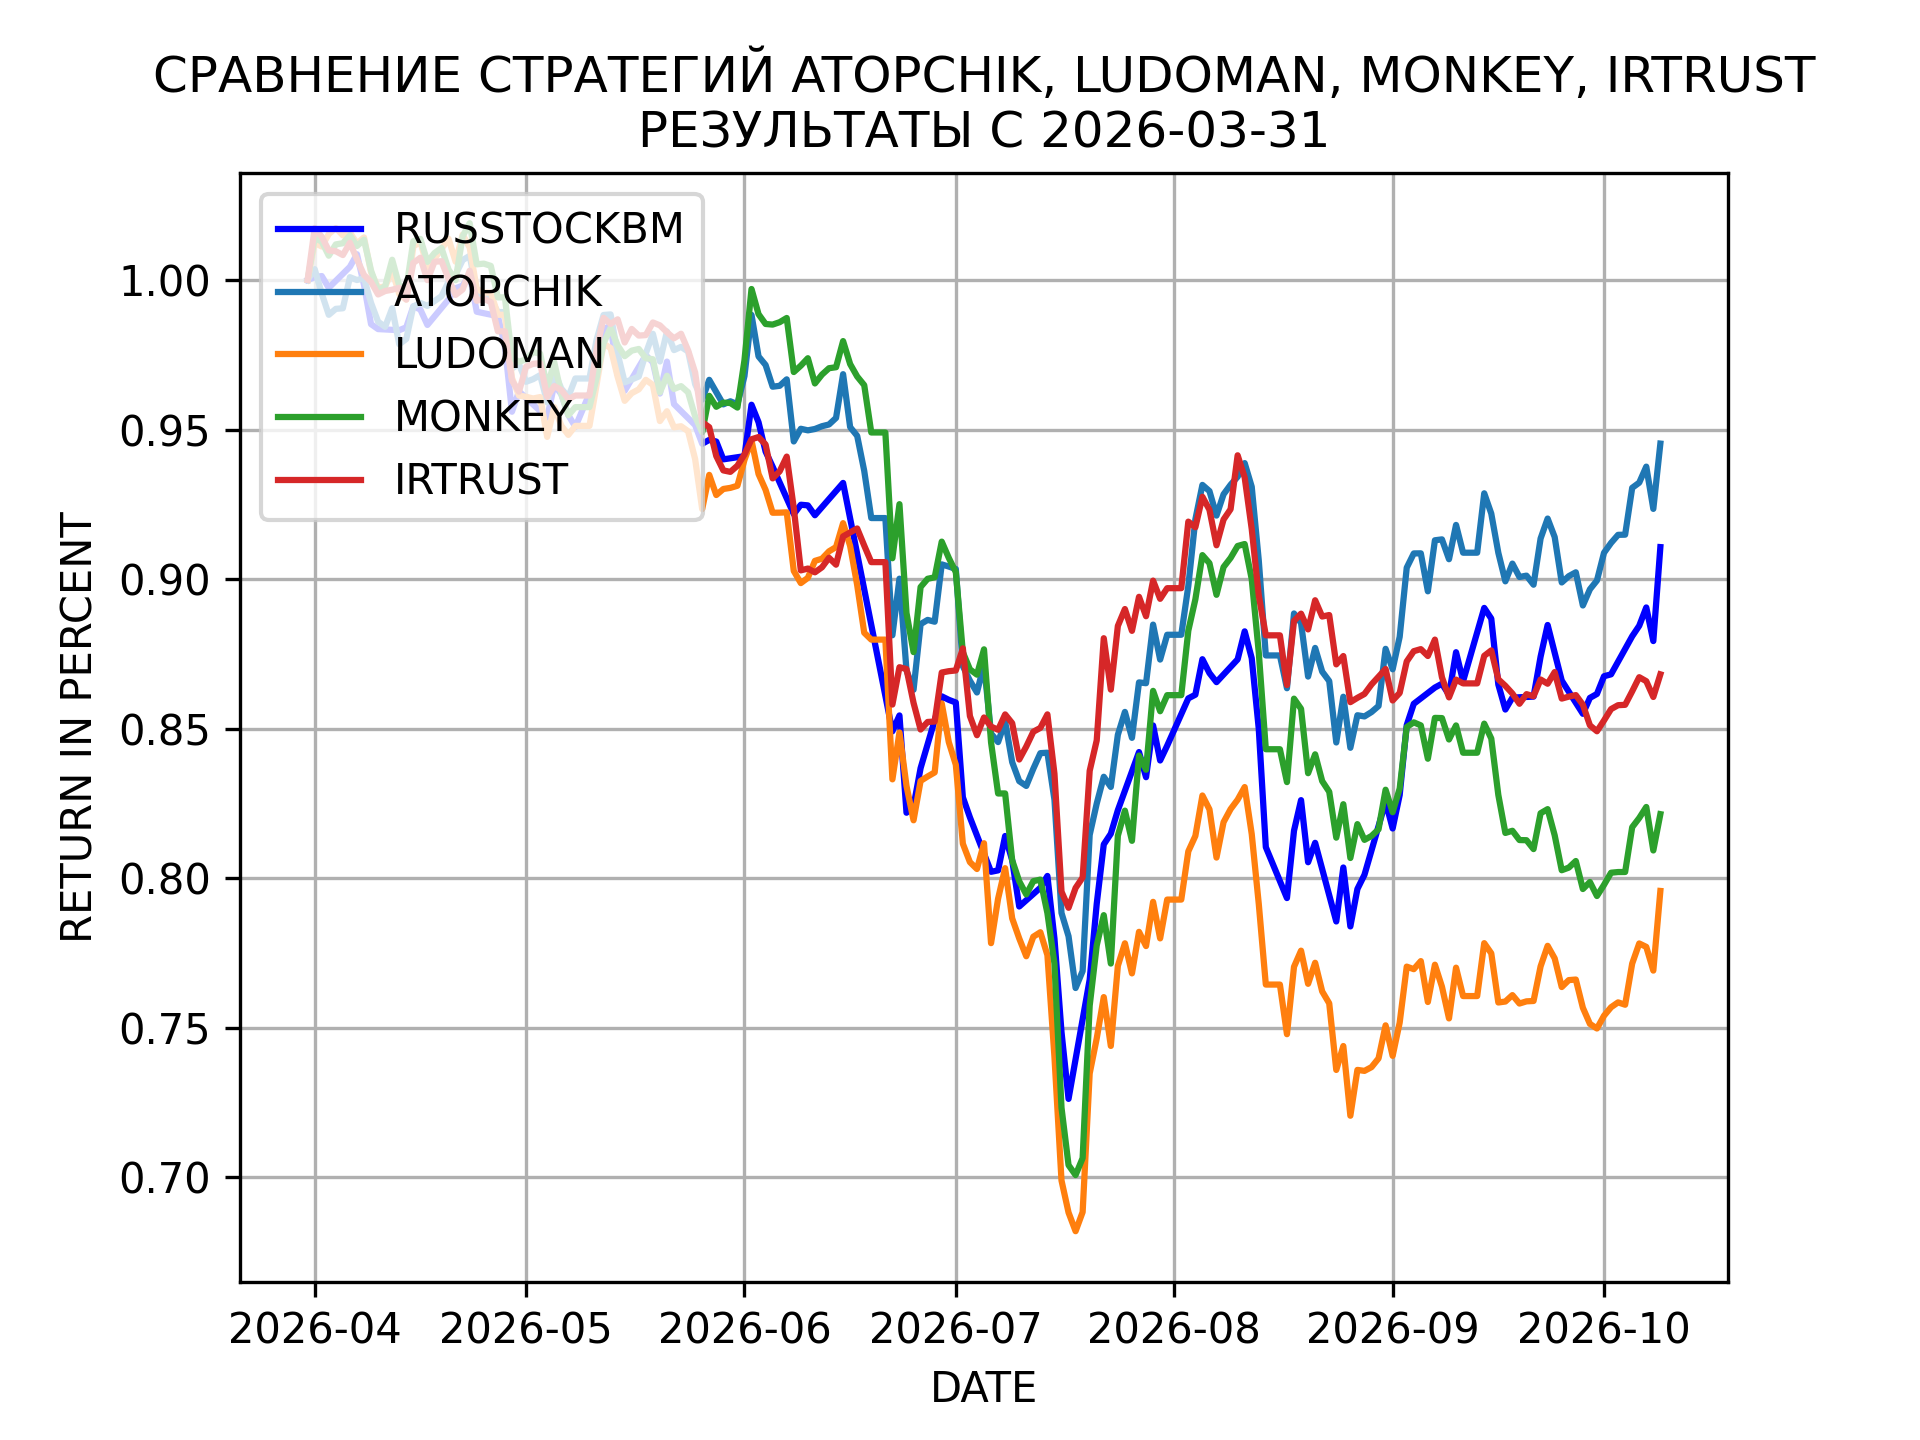
Показатели стратегий Абсолютный топчик (ATOPCHIK), Лудоман (LUDOMAN), Обезьяна с дротиком (MONKEY), IRTRUST в сравнении с бенчмарком RUSSTOCKBM1 (результаты с 31 марта 2026 года по 09 октября 2026 года)
| ATOPCHIK | LUDOMAN | MONKEY | IRTRUST | RUSSTOCKBM | |
| Историческая доходность (за период), % годовых | -5,5 | -20,4 | -17,9 | -13,2 | -8,9 |
| Среднегодовой темп роста (CAGR), % | -10,14 | -35,24 | -31,21 | -23,57 | -16,29 |
| Ожидаемая доходность, % годовых | -7,57 | -39,37 | -33,38 | -24,7 | -15,08 |
| Волатильность, % в год | 25,03 | 28,49 | 28,40 | 20,86 | 23,23 |
| Коэффициенты*: | |||||
| Шарпа | -0,46 | -1,52 | -1,32 | -1,38 | -0,82 |
| Бета | 0,82 | 0,90 | 0,89 | 0,50 | |
| Трейнора, % в год | -14,09 | -48,17 | -41,98 | -57,36 | -19,06 |
| Альфа Дженсена, % годовых | 4,08 | -26,20 | -20,40 | -19,15 | |
| Кальмара |
-0,31 | -1,19 |
-1,07 | -1,11 | -0,54 |
| Максимальная просадка, % | 24,29 | 32,97 | 31,24 | 22,34 | 28,01 |
| Безрисковая ставка**, % годовых | 3,98 |
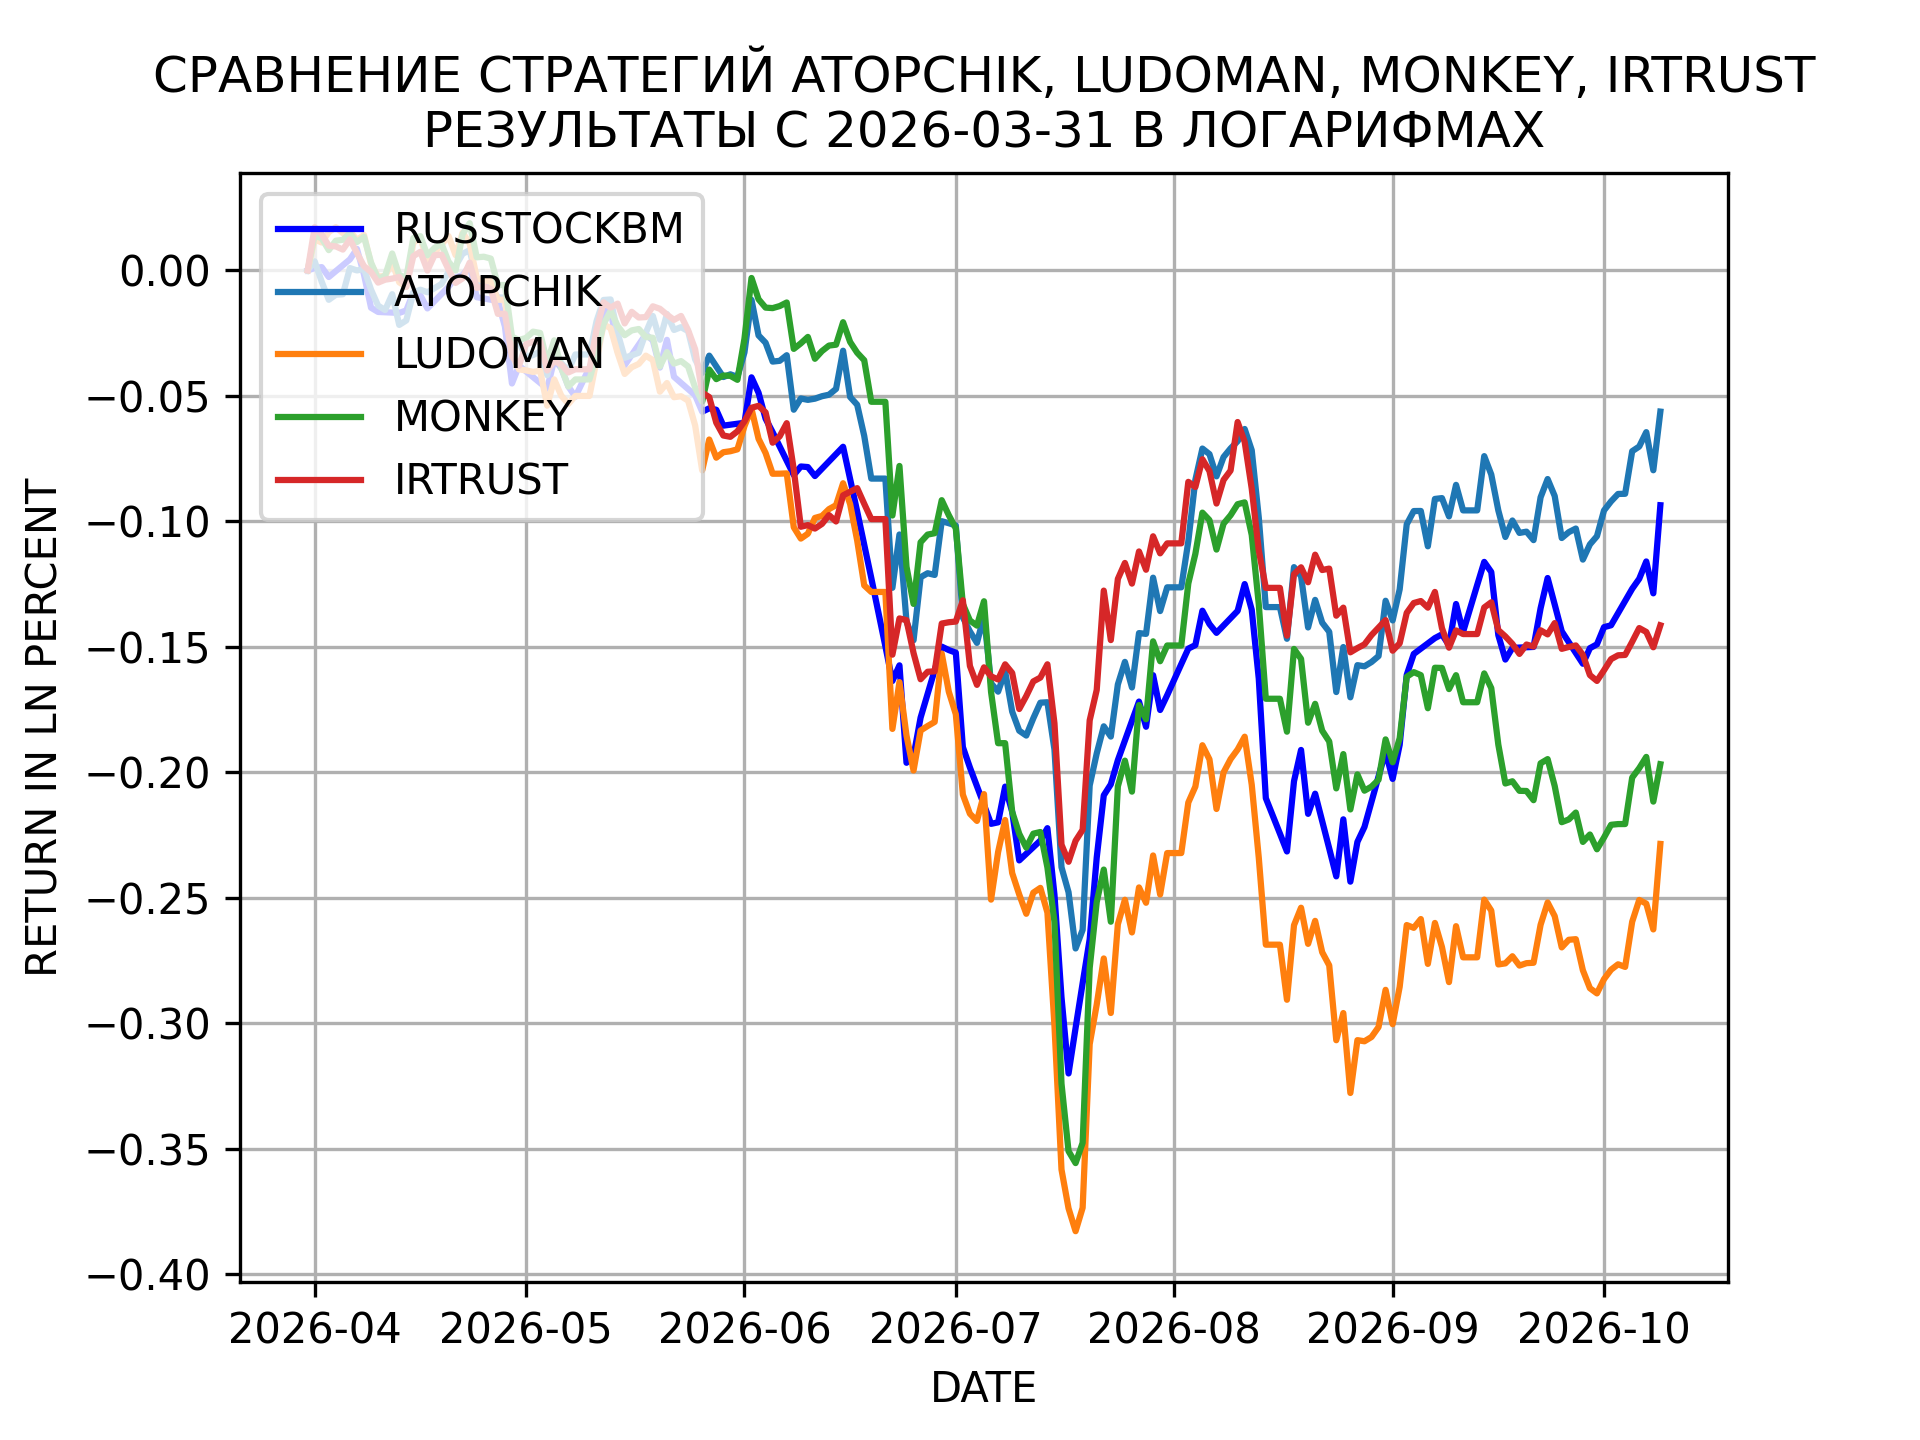
Показатели стратегий Абсолютный топчик (ATOPCHIK), Лудоман (LUDOMAN), Обезьяна с дротиком (MONKEY), IRTRUST в сравнении с бенчмарком RUSSTOCKBM в логарифмах (результаты с 31 марта 2026 года по 09 октября 2026 года)
| ATOPCHIK | LUDOMAN | MONKEY | IRTRUST | RUSSTOCKBM | |
| Историческая доходность (за период), % годовых | -5,6 | -22,9 | -19,7 | -14,1 | -9,4 |
| Доходность в год в LN, % | -10,69 | -43,45 | -37,41 | -26,88 | -17,79 |
| Ожидаемая доходность, % годовых | -10,69 | -43,45 | -37,41 | -26,88 | -17,79 |
| Волатильность, % в год | 25,05 | 28,55 | 28,37 | 20,92 | 23,32 |
| Коэффициенты: | |||||
| Шарпа | -0,58 | -1,66 | -1,46 | -1,47 | -0,93 |
| Бета | 0,82 | 0,90 | 0,89 | 0,50 | |
| Трейнора, % в год | -17,80 | -52,61 | -46,41 | -61,57 | -21,69 |
| Альфа Дженсена, % годовых | 3,19 | -27,83 | -22,01 | -19,94 | |
| Кальмара | -0,42 | -1,07 | -1,00 | -1,06 | -0,58 |
| Максимальная просадка, % |
27,83 | 40,01 | 37,45 | 25,29 | 32,86 |
| Безрисковая ставка, % годовых | 3,90 |
1RUSSTOCKBM - бенчмарк ценных бумаг, рассчитываемый FO ABTRUST для стратегий с моноклассом активов (акций) с 2019 года. Бенчмарк состоит на 100% из индексного фонда, повторяющего индекс полной доходности "брутто" российских акций Мосбиржи MCFTR. Так как в фондах удерживается вознаграждение управляющих компаний, сравнение стратегий с ними является более репрезентативным. До появления в России биржевых фондов в 2018 году на соответствующий индекс, в расчете бенчмарка используется сам индекс.
**Безрисковая ставка для целей сравнения исторических результатов берется равной темпам официальной инфляции за период стратегии.
ПОЯСНЕНИЯ ПО КОЭФФИЦИЕНТАМ
* Коэффициенты, используемые для оценки качества, эффективности и привлекательности инвестиционной стратегии:
- Коэффициент Шарпа (Sharpe ratio) - показатель эффективности инвестиционного портфеля (актива), который вычисляется как отношение премии за риск к волатильности портфеля (актива). При сравнении двух активов с одинаковым ожидаемым доходом, вложение в актив с более высоким коэффициентом Шарпа будет менее рискованным.
- Коэффициент Бета (β, beta-coefficient) - чувствительность изменения актива (портфеля) к изменению бенчмарка (фондового индекса) и мера рыночного риска, отражающая волатильность и корреляцию конкретного актива (портфеля) по отношению к волатильности бенчмарка, бета-коэффициент которого принимается за единицу. Если бета>1, то актив называют агрессивным, потому что его изменения будут пропорционально больше чем изменения бенчмарка, а значит и более рискованным. При бета<1 актив соответственно называют защитным (изменения пропорционально меньше чем изменения бенчмарка) и менее рискованным.
- Коэффициент Трейнора (Treynor ratio) - представляет собой премию, выраженную в процентах годовых по отношению к безрисковой ставке с учетом систематического риска, отраженного коэффициентом бета. Коэффциент Трейнора для бенчмарка отражает премию за риск свыше безрисковой ставки, обычно упоминаемой в научной литературе как ERP (equity-risk-premium). Чем выше данный коэфициент у стратегии по сравнению с бенчмарком - тем эффективнее управление.
- Альфа Дженсена (Jensen's alpha) - также показатель эффективности портфеля, используется для измерения доходности портфеля с поправкой на риск. Альфа оценивает, насколько лучше (или хуже) инвестиционный портфель (и соответственно его управляющий) работал относительно бенчмарка (индекса широкого рынка). При пассивном инвестировании, например путём покупки индексного фонда, альфа будет равна 0. Положительная альфа показывает превышение доходности портфеля по сравнению с доходностью бенчмарка (индекса).
- Коэффициент Кальмара (Calmar ratio) - ещё один показатель эффективности инвестиций. Он измеряет отношение среднегодовой доходности к максимальной просадке портфеля за определённый период. Рассчитан за весь период по месячным данным.
- При расчёте коэффициентов Шарпа, Альфы Дженсена и Трейнора в качестве безрисковой ставки используется темп инфляции за соответствующий период (в таблице - "безрисковая ставка"). Коэффициенты бета, Альфа Дженсена и Трейнора рассчитываются по отношению к бенчмарку.