ИНВЕСТИЦИОННЫЙ БЮЛЛЕТЕНЬ ПОРТФЕЛЬНОГО ИНВЕСТОРА
Contents
- I Вступительное слово и как пользоваться бюллетенем
- II Основные параметры, принимаемые для расчетов
- III Основные ценовые параметры, рассмитриваемых финансовых и фондовых инструментов
- III.I Основные параметры валютного рынка
- III.II Основные параметры рынка акций
- III.II.I Индекс акций MOEX
- III.II.II Ценовые параметры акций
- III.II.III Основные статистические параметры рассматриваемых акций
- III.III Основные параметры рынка Облигаций Федерального Займа (ОФЗ)
- III.III.I Параметры индексов облигаций ОФЗ
- III.III.II Основные параметры Облигаций Федерального Займа (ОФЗ)
- III.IV Основные параметры инвестиционных фондов
- III.IV.I Параметры индексов,используемых в сравнении с инвестиционными фондами
- III.IV.II Основные параметры инвестиционных фондов
- IV Готовые инвестиционные портфели для составления собственного портфеля инвестора
- V Основные показатели макроэкономики и денежно-кредитной политики
- Приложение 1 (к разделу III.II.III). Таблицы со статистическими параметрами рассматриваемых акций, отсортированные по разным параметрам
- Приложение 2 (к разделу V). Основные показатели макроэкономики и денежно-кредитной политики в пересчёте в доллары США
- Приложение 3 (к разделу III.II). Пояснения по рассчитываемым показателям
- Приложение 4 (К разделу III.II). Пример расчёта выбранного инвестором портфеля
- Приложение 5 (к разделу III.III) Разъяснения по рассчитываемым показателям по облигациям
- Приложение 6 (к разделу III.III) Основные параметры портфеля облигаций и полезные примеры
- Приложение 7 (к разделу IV). Разъяснения по расчётам, примеры, и портфели по Марковицу без ограничений
Предыдущие инвестиционные бюллетени: 01.02.2019, 28.01.2019, 26.12.2018, 21.12.2018, 04.12.2018, 15.11.2018, 01.11.2018, 25.10.2018, 05.10.2018, 19.09.2018, 21.08.2018, 25.07.2018
Дата публикации бюллетеня
Date =

    '18-Feb-2019'
I Вступительное слово и как пользоваться бюллетенем
Настоящий бюллетень подготовлен Инвестиционным партнерством ABTRUST для инвесторов, занимающихся портфельными инвестициями.
В бюллетени публикуется множество показателей и коэффициентов с краткими пояснениями их сути и примерами их использования. Комбинирование расчётных величин помогает инвесторам быстрее, удобнее и взвешеннее принимать решения о вложении денег в активы, представленные в бюллетени.
Бюллетень составлен таким образом, чтобы человек мог сам собрать себе портфель, а также расчитать уровень доходности и риска своего портфеля. Описание рассчитываемых коэффициентов и примеры представлены в Приложениях. Каждый инвестор может выбрать показатели, которые представляют наибольший инерес или которым он больше всего концептуально доверяет и на базе них составить свой уникальный портфель. В Разделе IV приведены заготовки посчитанных портфелей с инструкцией для построения своего портфеля на их базе. Также в этом разделе есть набор готовых портфелей. Подробная инструкцияс примерами для этого раздела в Приложении 7.
Видео ОБЗОР структуры инвестиционного бюллетеня и основных разделов
II Основные параметры, принимаемые для расчетов
Безрисковая ставка принимаемая для расчётов в процентах годовых равна ключевой ставке ЦБ, дейстующей на дату бюллетеня
r_no_risk =

    7.7500
Дата последней котировки учитываемая в расчётах
Last_Date =

    '15-Feb-2019'
III Основные ценовые параметры, рассмитриваемых финансовых и фондовых инструментов
III.I Основные параметры валютного рынка
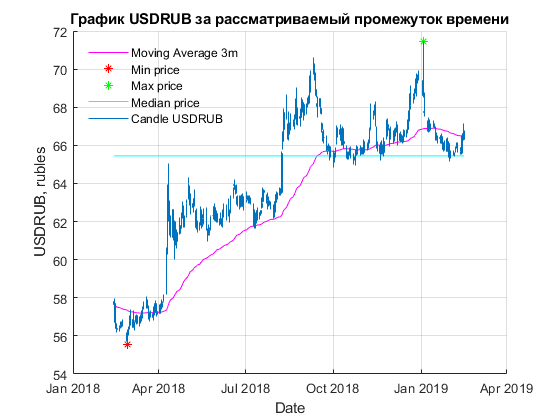
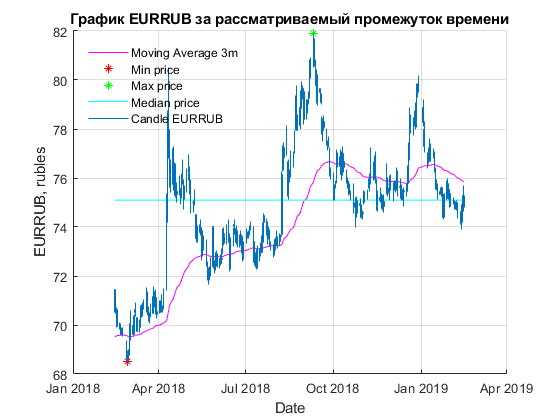
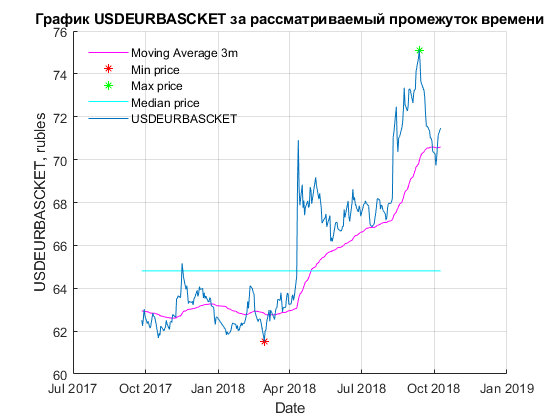
Таблица 3.1.1. Ценовые и статистические параметры рассматриваемых валют
CURRENCY_publish_table =

  3×10 table

                     LasPri    MedPri    HisYelYar    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    ExpRet    Risk
                     ______    ______    _________    ______    ______    _________    ________    ________    ______    ____

    EURRUB           74.922    75.095     7.0702      81.895    68.498        0           -9           9          8       11
    USDRUB             66.3    65.447     17.676      71.453    55.557        1           -7          19         17       11
    USDEURBASCKET    71.477    64.811     13.032      75.113    61.516       10           -5          16         14       13
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * HisYelYar - доходность за рассматриваемый период в % годовых
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * Risk      - риск актива в % годовых
III.II Основные параметры рынка акций
III.II.I Индекс акций MOEX
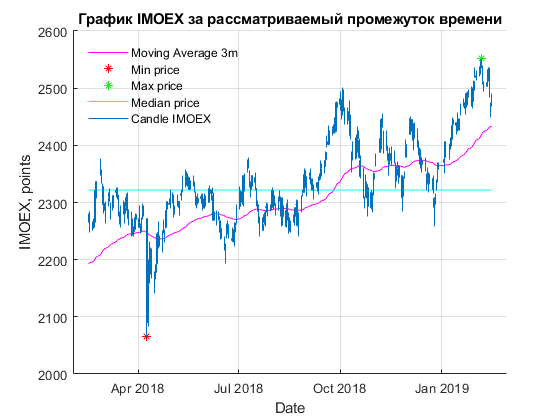
Таблица 3.2.1.1. Ценовые и статистические параметры индекса MOEX
imoex_table_2 =

  1×10 table

             LasPri    MedPri    HisYelYar    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    ExpRet    Risk
             ______    ______    _________    ______    ______    _________    ________    ________    ______    ____

    IMOEX    2490.2    2321.8     10.023       2552     2065.3        7           -2          21         10       12
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * HisYelYar - доходность за рассматриваемый период в % годовых
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * Risk      - риск актива в % годовых
III.II.II Ценовые параметры акций
Таблица 3.2.2.1 Ценовые параметры рассматриваемых акций (отсортировано по HisYelYar)
ans =

  32×8 table

             LasPri     MedPri     HisYelYar    MaxPri     MinPri     ChnMedPri    ChMaxPri    ChMinPri
             ______    ________    _________    _______    _______    _________    ________    ________

    NVTK     1087.4      976.75      47.464        1215      656.3        11         -11          66
    LKOH       5426        4501      45.352      5488.5     3532.5        21          -1          54
    TATN      790.3       718.1      41.631       847.1      554.8        10          -7          42
    RASP     152.22      107.91      40.886       154.8      78.31        41          -2          94
    MFON        651      578.05      23.717         680        435        13          -4          50
    ROSN      403.5      411.23      23.612       522.8     281.65        -2         -23          43
    SIBN      343.4         335      20.799       404.6      276.8         3         -15          24
    GMKN      13750       11264        16.6       13900       8824        22          -1          56
    GAZP     159.04      146.88      14.893      176.95     128.19         8         -10          24
    ALRS      96.85      97.235      13.182      107.92      80.54         0         -10          20
    PIKK        355       344.1      13.057       378.3        290         3          -6          22
    RSTI       0.99      0.7811      12.788      0.9957     0.6577        27          -1          51
    IMOEX    2490.2      2321.8      10.023        2552     2065.3         7          -2          21
    CHMF     1024.2       988.4      8.5418      1118.6      786.7         4          -8          30
    NLMK     157.24      157.88      6.0105      184.88     138.63         0         -15          13
    PHOR       2508        2450      2.7448        2733       2151         2          -8          17
    SNGS      26.83       28.24     -5.1441       30.28     25.915        -5         -11           4
    MAGN     43.185       46.09     -6.2673      53.835      40.06        -6         -20           8
    MVID        407       404.3     -7.2365         445      361.2         1          -9          13
    FEES      0.165     0.16597     -7.2903     0.19145    0.14588        -1         -14          13
    MTSS     260.45      268.45     -14.445         321      222.4        -3         -19          17
    MGNT       3949        4249     -18.678        5350       3299        -7         -26          20
    MOEX       9079       10134     -18.981       12129       8150       -10         -25          11
    MSNG       2.13       2.183     -20.389      2.9775      1.653        -2         -28          29
    AFKS      9.705       8.965     -20.565       12.64        7.6         8         -23          28
    SBER        208      207.09     -21.821         285      165.9         0         -27          25
    URKA      85.52        90.3     -21.846       124.6       78.5        -5         -31           9
    VTBR     0.0366    0.043705      -23.23     0.05764    0.03305       -16         -37          11
    AFLT     101.62       113.5     -26.027      165.35      89.45       -10         -39          14
    OGKB     0.3381     0.36825     -30.489       0.498     0.3111        -8         -32           9
    HYDR     0.5185      0.6369     -31.938      0.7998     0.4663       -19         -35          11
    MTLR       79.3      97.525     -45.102       151.9       72.5       -19         -48           9
III.II.III Основные статистические параметры рассматриваемых акций
Описание названий столбцов
     * HisYelYar - доходность за рассматриваемый период в % годовых
     * ExpRet    - ожидаемая доходность в % годовых
     * Risk      - риск актива в % годовых
     * MedVlt    - медианное значение волатильности % в день
     * MaxVlt    - максимальное значение волатильности % в день
     * MinVlt    - минимальное значение волатильности % в день
     * RskVlt    - стандратное отклонение волатильности % в день
     * Alfa      - alpa коэффициент по отношению к IMOEX (индексу ММВБ)
     * Beta     `- beta коэффициент по отношению к IMOEX
     * JenCff    - Коэффициент Дженсена, расчитан по отношению к IMOEX
     * ShrCff    - Коэффициент Шарпа
     * TrnCff    - Коэффициент Трейнора, расчитан по отношению к IMOEX
     * TrgFnc    - Целевая функция, разработанная в Инвестиционном
     партнерстве ABTRUST
Таблица 3.2.3.1 Сатистические параметры рассматриваемых акций (отсортировано по HisYelYar)
ans =

  32×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff       TrnCff       TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    _________    ________

    NVTK       47.464       41       19      1.1227    8.3424     0.40891    0.79215     12.3    0.90855       0.34169       1.7322      0.36006     0.88679
    LKOH       45.352       39       17     0.93517    5.1459     0.26531    0.52697     11.1    0.99997       0.31809       1.7841      0.30492     0.85094
    TATN       41.631       35       17      1.0274    6.2738     0.28183    0.62274     10.2    0.76737       0.27245       1.5305      0.33801     0.76057
    RASP       40.886       37       26      1.2217    8.6808     0.37523    0.96381     10.6     1.0011       0.31088       1.1391      0.29085           0
    MFON       23.717       25       28     0.88342    11.036    0.030874     1.3222      8.3    0.36546       0.19096      0.60458      0.46342           0
    ROSN       23.612       22       20      1.0342    6.1094     0.24874    0.62287      4.8     1.0586       0.16594      0.74956      0.14213           0
    SIBN       20.799       21       17      1.0881    4.2242     0.19406    0.70256      5.9    0.64975        0.1517      0.80383      0.21304     0.43637
    GMKN         16.6       18       20     0.94455    9.0983     0.25421    0.93186      4.6     1.0099       0.15473      0.69766      0.13797     0.38004
    GAZP       14.893       15       19     0.93351    7.8108      0.2527    0.71055      1.6     1.1425      0.091741      0.40706     0.067509     0.21571
    ALRS       13.182       14       20      1.0068    5.3814      0.3433    0.70787      2.5    0.77412      0.078611      0.32325      0.08199      0.2071
    PIKK       13.057       13       12     0.77724    4.9677     0.22428    0.51815      4.6    0.03282      0.052176      0.37671       1.3196     0.48421
    RSTI       12.788       15       22      1.0923    11.366     0.24677     1.0634      4.4    0.68327       0.11798      0.45878      0.14782           0
    IMOEX      10.023       10       12     0.62963    4.7577    0.093359    0.41296        0          1      0.030934      0.17282      0.02139    0.093908
    CHMF       8.5418        9       17     0.93268    5.9315     0.24639    0.66787        1    0.58888      0.020373     0.043337     0.012447    0.073421
    NLMK       6.0105        7       18       1.068     5.195     0.23166    0.61346      0.2    0.58573    0.00080009    -0.072752    -0.022792    0.016011
    PHOR       2.7448        4       15      1.0186    4.7382     0.23251    0.60676     -0.6    0.40634     -0.041346     -0.36195      -0.1293    -0.10394
    SNGS      -5.1441       -5       11     0.79712    3.8134     0.27337    0.39409     -4.2    0.50883      -0.12497      -1.1947     -0.26254    -0.41246
    MAGN      -6.2673       -5       20      1.1224    6.5215     0.36576     0.7418     -4.6    0.77761      -0.10169     -0.59324     -0.15031    -0.26331
    MVID      -7.2365       -7       16     0.96618    4.9805     0.22302    0.73532     -3.8    0.32016      -0.12972     -0.87902     -0.44412    -0.38433
    FEES      -7.2903       -6       17     0.86219    6.9712     0.29726    0.73513     -5.2    0.72398      -0.12528     -0.81533     -0.19112    -0.34099
    MTSS      -14.445      -15       17     0.97248    5.9923     0.33389    0.69017     -8.7    0.72249      -0.21605      -1.3706     -0.31686    -0.59701
    MGNT      -18.678      -18       23      1.2927    5.0079     0.30869    0.82781     -8.1    0.70076      -0.19845     -0.96364     -0.30782           0
    MOEX      -18.981      -20       16     0.95858    6.2827     0.39456    0.57547     -9.7    0.53456      -0.26103      -1.7494     -0.51083    -0.75865
    MSNG      -20.389      -21       21      1.1384    6.3123     0.23041    0.76108    -10.5    0.67829      -0.26215      -1.3218     -0.41043           0
    AFKS      -20.565      -22       21      1.1615    7.1892     0.42373    0.86816    -12.2     0.9135      -0.28101      -1.3983     -0.32557           0
    SBER      -21.821      -21       29      1.3242    11.079     0.28436     1.0375    -15.4     1.8163      -0.26765      -1.0154     -0.15947           0
    URKA      -21.846      -23       21      0.9375    6.8819     0.27027     1.0296     -9.2    0.14119      -0.28121      -1.3965      -2.1082           0
    VTBR       -23.23      -25       21       1.006    6.6951     0.33021    0.82431    -13.6     1.0048      -0.30745      -1.5353     -0.32218           0
    AFLT      -26.027      -27       24      1.1931    8.9497      0.2852     0.9814    -12.9    0.60291      -0.32861      -1.4207     -0.57632           0
    OGKB      -30.489      -35       18       1.007    13.287     0.31074     0.9706    -16.2    0.84957      -0.39186      -2.2068     -0.47795     -1.0411
    HYDR      -31.938      -38       15     0.96862    7.3522     0.30877     0.5812      -17    0.53926      -0.44634      -3.0593     -0.84909     -1.3354
    MTLR      -45.102      -57       30      1.5148    20.865     0.52007     1.5871    -27.4      1.198      -0.63471      -2.1833      -0.5492           0
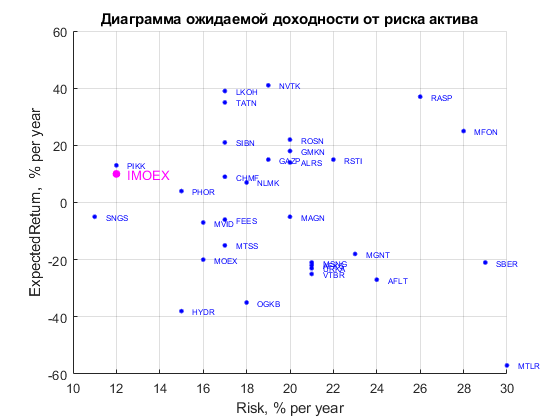
В Приложении 1 приведены таблицы отссортированные по другим параметрам для удобства работы
Коэффициены корреляции Коэффцицент корреляции - является математической интерпритацией схожести поведения актива( i ) по отношению к любому другому активу. Если коэффциент корреялции принимает значения от 0.7 до 1, то говорят, что активы вдут себя "синхронно" или "идентично", если же -1 до -0.7 - то "асинхронно" (двигаются по направлению друг другу). Значения от -0.7 до 0.7, считают не значительными и говорят что поведение активов друг от друга не зависит.
Таблица 3.2.3.2. Коэффициенты корреляции активов
t_corr_coeff =

  32×32 table

              AFKS      AFLT      ALRS      CHMF      FEES      GAZP      GMKN      HYDR     IMOEX      LKOH      MAGN      MFON      MGNT      MOEX      MSNG      MTLR      MTSS      MVID      NLMK      NVTK      OGKB      PHOR      PIKK      RASP      ROSN      RSTI      SBER      SIBN      SNGS      TATN      URKA      VTBR
             ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______

    AFKS          1     0.855    -0.746    -0.554       0.7    -0.485    -0.339     0.798    -0.349    -0.733    -0.131    -0.496      0.84     0.813     0.912     0.864     0.884     0.486    -0.458    -0.829     0.934    -0.318    -0.809    -0.385    -0.847      0.51     0.926    -0.818     0.659    -0.793     0.785     0.815
    AFLT      0.855         1    -0.708    -0.597     0.821    -0.715     -0.54     0.883    -0.641    -0.889    -0.156    -0.735     0.875     0.913     0.894     0.822      0.82     0.363    -0.394    -0.923     0.919     -0.53    -0.877    -0.631    -0.872     0.263      0.79    -0.849     0.782    -0.886     0.902     0.913
    ALRS     -0.746    -0.708         1     0.502    -0.447     0.608     0.466    -0.662     0.652     0.716     0.214     0.519    -0.647    -0.644     -0.73    -0.648    -0.578    -0.213     0.464     0.815    -0.724     0.459     0.719      0.49     0.769    -0.263    -0.591     0.696    -0.615     0.764    -0.756    -0.677
    CHMF     -0.554    -0.597     0.502         1    -0.367      0.44     0.044    -0.304     0.388     0.468     0.699     0.179    -0.387    -0.358    -0.584    -0.399    -0.342    -0.145     0.872     0.571     -0.51     0.408     0.424     0.124     0.784    -0.359    -0.634     0.548    -0.321     0.758    -0.569    -0.444
    FEES        0.7     0.821    -0.447    -0.367         1    -0.573    -0.416     0.794    -0.406    -0.689    -0.102    -0.717     0.847     0.876     0.812     0.657     0.727     0.328    -0.146    -0.786     0.767     -0.57    -0.743    -0.531    -0.616     0.388     0.691    -0.651     0.709    -0.681     0.818     0.809
    GAZP     -0.485    -0.715     0.608      0.44    -0.573         1     0.656    -0.719     0.878     0.838     0.256     0.512    -0.634    -0.704    -0.634    -0.509     -0.47    -0.211     0.393     0.814    -0.578     0.731     0.602      0.72     0.679     0.046    -0.465     0.757    -0.643     0.749    -0.714    -0.743
    GMKN     -0.339     -0.54     0.466     0.044    -0.416     0.656         1    -0.768     0.776     0.756     -0.26     0.625    -0.476    -0.662    -0.457    -0.596    -0.538    -0.093    -0.053     0.653    -0.565     0.529     0.668     0.827     0.328     0.429    -0.268     0.419    -0.559     0.415    -0.588    -0.699
    HYDR      0.798     0.883    -0.662    -0.304     0.794    -0.719    -0.768         1    -0.662    -0.919     0.109    -0.737     0.874     0.961     0.851     0.874     0.867     0.388    -0.168     -0.91     0.917    -0.522    -0.894    -0.779    -0.693     0.075     0.722    -0.791     0.821     -0.74     0.853     0.961
    IMOEX    -0.349    -0.641     0.652     0.388    -0.406     0.878     0.776    -0.662         1     0.837     0.143     0.613    -0.482    -0.599    -0.501    -0.484    -0.375    -0.096     0.299     0.752    -0.519      0.66     0.617     0.793     0.591     0.311     -0.26      0.62    -0.563     0.693    -0.675    -0.649
    LKOH     -0.733    -0.889     0.716     0.468    -0.689     0.838     0.756    -0.919     0.837         1     0.035     0.687    -0.771    -0.876    -0.788     -0.84    -0.776    -0.362     0.326     0.917    -0.859      0.59     0.837     0.756     0.788     0.028    -0.684     0.833    -0.725      0.86    -0.833    -0.897
    MAGN     -0.131    -0.156     0.214     0.699    -0.102     0.256     -0.26     0.109     0.143     0.035         1    -0.147    -0.064     0.019    -0.225     0.151     0.117     0.092      0.76     0.208    -0.003     0.327    -0.016     -0.14     0.422    -0.457     -0.22     0.234    -0.022     0.371     -0.24    -0.058
    MFON     -0.496    -0.735     0.519     0.179    -0.717     0.512     0.625    -0.737     0.613     0.687    -0.147         1    -0.668    -0.755    -0.578    -0.602    -0.608    -0.224     -0.06     0.709    -0.679     0.382     0.794     0.704     0.466     0.064    -0.353     0.498    -0.685     0.563    -0.735    -0.699
    MGNT       0.84     0.875    -0.647    -0.387     0.847    -0.634    -0.476     0.874    -0.482    -0.771    -0.064    -0.668         1     0.929     0.908      0.72     0.811     0.367    -0.272    -0.869     0.846    -0.455    -0.786    -0.645    -0.732     0.389     0.727    -0.823     0.831    -0.723     0.836     0.895
    MOEX      0.813     0.913    -0.644    -0.358     0.876    -0.704    -0.662     0.961    -0.599    -0.876     0.019    -0.755     0.929         1     0.873     0.825     0.852     0.366    -0.201    -0.915     0.903    -0.555    -0.872    -0.723    -0.707     0.214     0.741    -0.789     0.856    -0.755      0.88     0.959
    MSNG      0.912     0.894     -0.73    -0.584     0.812    -0.634    -0.457     0.851    -0.501    -0.788    -0.225    -0.578     0.908     0.873         1     0.778      0.82     0.374    -0.442    -0.906     0.901    -0.545    -0.806    -0.565    -0.834     0.441     0.848     -0.82     0.751    -0.839     0.894     0.883
    MTLR      0.864     0.822    -0.648    -0.399     0.657    -0.509    -0.596     0.874    -0.484     -0.84     0.151    -0.602      0.72     0.825     0.778         1     0.929      0.48    -0.239    -0.806     0.952    -0.346    -0.855    -0.484    -0.712     0.121     0.846    -0.684     0.616    -0.754     0.727     0.827
    MTSS      0.884      0.82    -0.578    -0.342     0.727     -0.47    -0.538     0.867    -0.375    -0.776     0.117    -0.608     0.811     0.852      0.82     0.929         1     0.438    -0.212    -0.793      0.93    -0.303    -0.835    -0.454    -0.681     0.269      0.85    -0.695     0.618    -0.691     0.728     0.831
    MVID      0.486     0.363    -0.213    -0.145     0.328    -0.211    -0.093     0.388    -0.096    -0.362     0.092    -0.224     0.367     0.366     0.374      0.48     0.438         1    -0.121    -0.322     0.463      0.06    -0.309    -0.206    -0.341     0.137     0.481    -0.448     0.265    -0.382     0.241     0.301
    NLMK     -0.458    -0.394     0.464     0.872    -0.146     0.393    -0.053    -0.168     0.299     0.326      0.76     -0.06    -0.272    -0.201    -0.442    -0.239    -0.212    -0.121         1     0.447    -0.344     0.302     0.265      0.05     0.671    -0.371    -0.522     0.502    -0.204     0.589    -0.397    -0.306
    NVTK     -0.829    -0.923     0.815     0.571    -0.786     0.814     0.653     -0.91     0.752     0.917     0.208     0.709    -0.869    -0.915    -0.906    -0.806    -0.793    -0.322     0.447         1    -0.899     0.663     0.885     0.704     0.841    -0.221    -0.761      0.84    -0.808     0.893    -0.943    -0.937
    OGKB      0.934     0.919    -0.724     -0.51     0.767    -0.578    -0.565     0.917    -0.519    -0.859    -0.003    -0.679     0.846     0.903     0.901     0.952      0.93     0.463    -0.344    -0.899         1    -0.405     -0.92    -0.562    -0.806     0.268      0.88     -0.79     0.737    -0.831     0.853     0.908
    PHOR     -0.318     -0.53     0.459     0.408     -0.57     0.731     0.529    -0.522      0.66      0.59     0.327     0.382    -0.455    -0.555    -0.545    -0.346    -0.303      0.06     0.302     0.663    -0.405         1     0.439     0.491     0.472    -0.041    -0.369     0.409    -0.479     0.584    -0.642    -0.581
    PIKK     -0.809    -0.877     0.719     0.424    -0.743     0.602     0.668    -0.894     0.617     0.837    -0.016     0.794    -0.786    -0.872    -0.806    -0.855    -0.835    -0.309     0.265     0.885     -0.92     0.439         1     0.662     0.747    -0.155    -0.709     0.737    -0.735     0.743    -0.883    -0.892
    RASP     -0.385    -0.631      0.49     0.124    -0.531      0.72     0.827    -0.779     0.793     0.756     -0.14     0.704    -0.645    -0.723    -0.565    -0.484    -0.454    -0.206      0.05     0.704    -0.562     0.491     0.662         1     0.419     0.304    -0.234     0.598    -0.741     0.483    -0.681    -0.744
    ROSN     -0.847    -0.872     0.769     0.784    -0.616     0.679     0.328    -0.693     0.591     0.788     0.422     0.466    -0.732    -0.707    -0.834    -0.712    -0.681    -0.341     0.671     0.841    -0.806     0.472     0.747     0.419         1    -0.381    -0.809      0.87      -0.6     0.913    -0.807     -0.76
    RSTI       0.51     0.263    -0.263    -0.359     0.388     0.046     0.429     0.075     0.311     0.028    -0.457     0.064     0.389     0.214     0.441     0.121     0.269     0.137    -0.371    -0.221     0.268    -0.041    -0.155     0.304    -0.381         1     0.496    -0.327     0.167    -0.261     0.291     0.179
    SBER      0.926      0.79    -0.591    -0.634     0.691    -0.465    -0.268     0.722     -0.26    -0.684     -0.22    -0.353     0.727     0.741     0.848     0.846      0.85     0.481    -0.522    -0.761      0.88    -0.369    -0.709    -0.234    -0.809     0.496         1    -0.723     0.547    -0.792     0.703     0.762
    SIBN     -0.818    -0.849     0.696     0.548    -0.651     0.757     0.419    -0.791      0.62     0.833     0.234     0.498    -0.823    -0.789     -0.82    -0.684    -0.695    -0.448     0.502      0.84     -0.79     0.409     0.737     0.598      0.87    -0.327    -0.723         1    -0.704     0.812    -0.775    -0.809
    SNGS      0.659     0.782    -0.615    -0.321     0.709    -0.643    -0.559     0.821    -0.563    -0.725    -0.022    -0.685     0.831     0.856     0.751     0.616     0.618     0.265    -0.204    -0.808     0.737    -0.479    -0.735    -0.741      -0.6     0.167     0.547    -0.704         1    -0.642     0.805     0.858
    TATN     -0.793    -0.886     0.764     0.758    -0.681     0.749     0.415     -0.74     0.693      0.86     0.371     0.563    -0.723    -0.755    -0.839    -0.754    -0.691    -0.382     0.589     0.893    -0.831     0.584     0.743     0.483     0.913    -0.261    -0.792     0.812    -0.642         1     -0.84    -0.782
    URKA      0.785     0.902    -0.756    -0.569     0.818    -0.714    -0.588     0.853    -0.675    -0.833     -0.24    -0.735     0.836      0.88     0.894     0.727     0.728     0.241    -0.397    -0.943     0.853    -0.642    -0.883    -0.681    -0.807     0.291     0.703    -0.775     0.805     -0.84         1     0.906
    VTBR      0.815     0.913    -0.677    -0.444     0.809    -0.743    -0.699     0.961    -0.649    -0.897    -0.058    -0.699     0.895     0.959     0.883     0.827     0.831     0.301    -0.306    -0.937     0.908    -0.581    -0.892    -0.744     -0.76     0.179     0.762    -0.809     0.858    -0.782     0.906         1
III.III Основные параметры рынка Облигаций Федерального Займа (ОФЗ)
III.III.I Параметры индексов облигаций ОФЗ
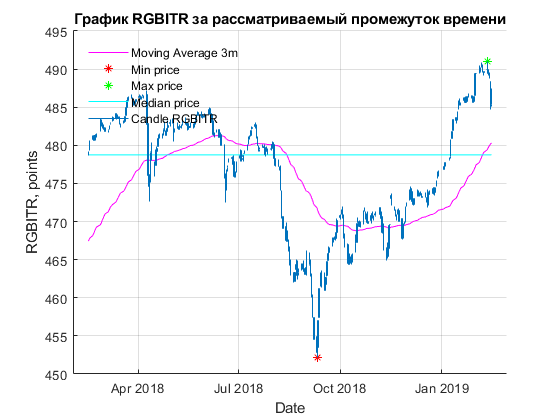
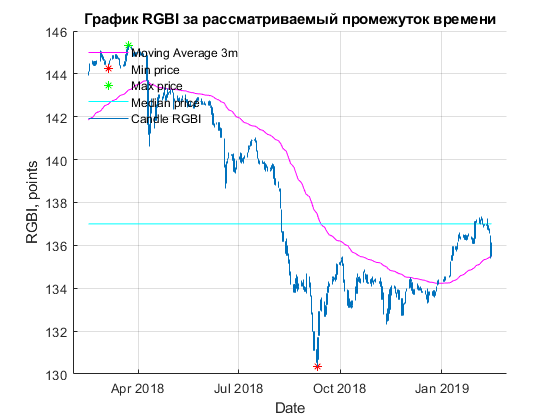
Таблица 3.3.1.1 Параметры индексов облигаций
BONDS_index_publish_table =

  2×9 table

              LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    ExpRet    HisRisk
              ______    ______    ______    ______    _________    ________    ________    ______    _______

    RGBI      136.12       137    145.31    130.34       -1           -6          4           -6      3.65
    RGBITR    487.42    478.75    490.95    452.22        2           -1          8         1.41      3.67
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * HisRisk   - риск актива в % годовых
III.III.II Основные параметры Облигаций Федерального Займа (ОФЗ)
Видео с разъяснениями по работе с данным разделом
Таблица 3.3.2.1 Параметры ОФЗ
BONDS_publish_table =

  16×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26208    1000        7.5         2       27-Feb-2019       7.5        8.4     0.031294    0.032609      0.015996      99.982    100.21     101.9    99.956        0           -2          0         0.99        0.2806       0.28393       0.27123       0.26975
    OFZ26216    1000        6.7         2       15-May-2019      6.72       7.89      0.23652     0.24586       0.16972       99.76     99.82    101.37      99.1        0           -2          1         1.14        0.3978       0.39129       0.31233       0.31063
    OFZ26210    1000        6.8         2       11-Dec-2019      6.84       7.61      0.77855     0.80818       0.98415      99.416    99.655     101.5    98.636        0           -2          1         1.54       0.45744       0.45514       0.42192       0.41962
    OFZ26214    1000        6.4         2       27-May-2020       6.5       7.69       1.2001      1.2462        2.0368      98.507    98.564       102     97.25        0           -3          1         2.67       0.49831       0.50301       0.73151       0.72752
    OFZ26205    1000        7.6         2       14-Apr-2021      7.61       7.68       1.9549        2.03        4.8996      99.909       100    103.73    98.228        0           -4          2         2.51       0.61148       0.60963       0.68767       0.68392
    OFZ26217    1000        7.5         2       18-Aug-2021      7.54       7.75       2.2449      2.3319        6.3402       99.41    99.639       104    97.614        0           -4          2         2.75        0.4546       0.44648       0.75342       0.74932
    OFZ25083    1000          7         2       15-Dec-2021      7.14       7.78        2.514      2.6117        7.8358       98.17    98.267    102.14     95.75        0           -4          3            3       0.53924        0.5327       0.82192       0.81744
    OFZ26209    1000        7.6         2       20-Jul-2022      7.67       7.92       2.9615      3.0789        10.778        99.3    99.594    104.95    96.624        0           -5          3          3.5       0.65146       0.64596        0.9589       0.95368
    OFZ26220    1000        7.4         2       07-Dec-2022      7.53       7.95       3.2517      3.3811        12.922       98.27    98.707     104.5      95.2        0           -6          3         3.72        0.7331         0.729        1.0192        1.0136
    OFZ26211    1000          7         2       25-Jan-2023      7.22       7.93       3.3701      3.5037         13.82      96.921    97.233    103.15    93.751        0           -6          3         4.24       0.66298       0.66889        1.1616        1.1553
    OFZ26215    1000          7         2       16-Aug-2023      7.27       7.98       3.7757      3.9264        17.315      96.501    96.883    102.85     92.91        0           -6          4         4.54          0.74       0.73185        1.2438        1.2371
    OFZ26222    1000        7.1         2       16-Oct-2024       7.4       8.02       4.5551      4.7377        25.338          96    96.431    102.74    91.601        0           -7          5         4.86       0.75825       0.75341        1.3315        1.3243
    OFZ26219    1000       7.75         2       16-Sep-2026      7.93       8.17       5.6184      5.8479        39.668      98.105    98.802    106.45     92.25       -1           -8          6         6.21       0.76486       0.72405        1.7014        1.6921
    OFZ26207    1000       8.15         2       03-Feb-2027      8.15       8.15        5.777      6.0123        42.356       100.3       101     109.2      94.3       -1           -8          6         5.59       0.79598       0.79431        1.5315        1.5232
    OFZ26212    1000       7.05         2       19-Jan-2028      7.57       8.15       6.4199      6.6815        52.282      93.301    94.016     102.9    86.011       -1           -9          8         6.19       0.82576       0.81809        1.6959        1.6866
    OFZ26221    1000        7.7         2       23-Mar-2033      8.11       8.31       8.3452       8.692        96.678          95      96.7     106.5    87.707       -2          -11          8         6.54       0.81641       0.78609        1.7918         1.782
Описание названий столбцов
     * FACE          - номинал облигации в рублях
     * CouponRate    - Купонная ставка, в % годовых
     * Period        - Количество выплачиваемых купонов в год
     * Maturity      - Дата погашения облигации
     * Cur_yield     - Текущая купонная доходность облигации, % годовых
     * Yield         - Доходность к погашению, % годовых
     * Duration      - модифицированная дюрация, в %
     * YDuration     - дюрация Маколея, в годах
     * Convexities   - кривизна
     * LasPri        - последняя цена на момент подготовки бюллетеня
     * MedPri        - медианная цена за весь рассматриваемый период
     * MaxPri        - макисмальная цена за рассматриваемый период
     * MinPri        - минимальная цена за рассматриваемый период
     * ChnMedPri     - Процент отношения последней цены к медианной
     * ChMaxPri      - Процент отношения последней цены к максимальной
     * ChMinPri      - Процент отношения последней цены к минимальной
     * HisRisk       - риск актива в % годовых
     * RGBI_Corr     - коэффициент корреляции с индексом RGBI
     * RGBITR_Corr   - коэффициент корреляции с индексом RGBITR
     * RGBI_Beta     - Бетта к индексу RGBI
     * RGBITR_Beta   - Бетта к индексу RGBITR
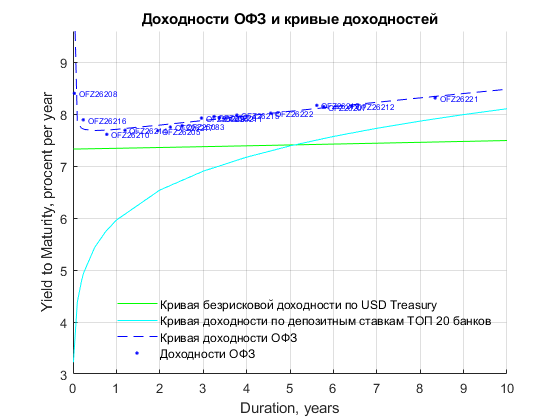
Графики доходностей и кривой доходности ОФЗ, а также 3D диаграммы доходность/риск/дюрация
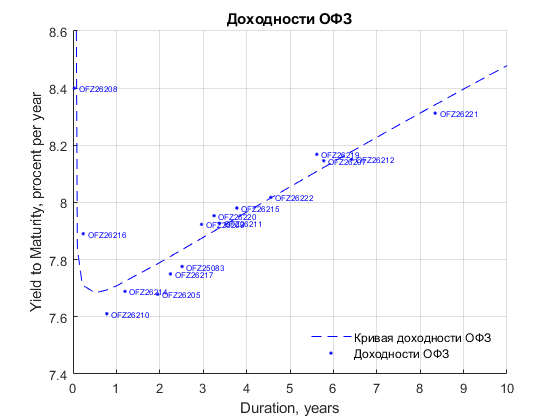
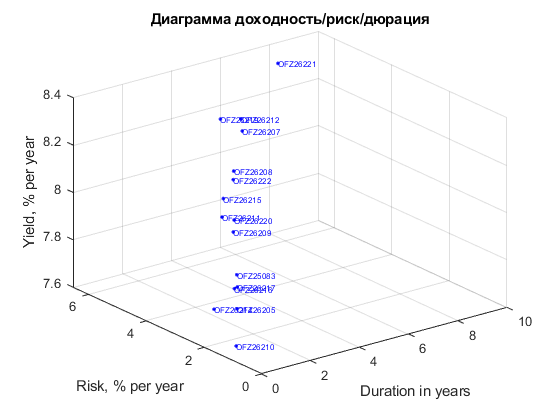
Кривые доходности безрисковых ставок посчитаны:
- Первая на основании доходности US Treasury, инфляции, и премии за риск для России
- Вторая на основании доходности депозитов доступных для физических лиц в топ-20 банков (источник Banki.ru)
Формула для расчёта безрисковых ставок на основе US Treasury, инфляции, и премии за риск для России:
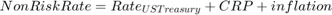
где NonRiskRate - Безрисковая ставка для ОФЗ номинированные в рублях, Rate(USTreasury) - ставки доходностей для US Treasury (источник Bloomberg), CRP - Country Premium Risk - Премия за риск инвестиций в государтсвенные бумаги России (источник Damodaran online), inflation - Индекс потребительских цен за год да расчитываемой даты.
III.IV Основные параметры инвестиционных фондов
III.IV.I Параметры индексов,используемых в сравнении с инвестиционными фондами
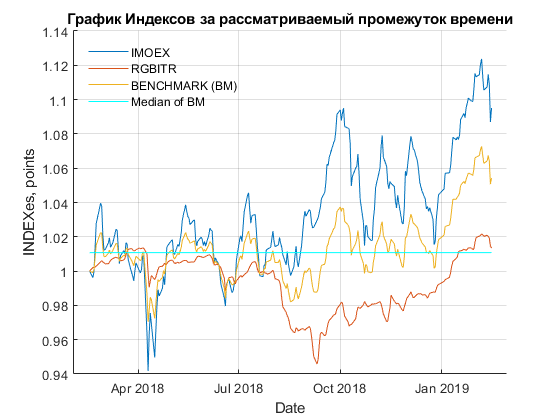
Таблица 3.4.1.1 Параметры индексов
FUNDS_index_publish_table =

  3×10 table

                 LasPri    MedPri    HisYelYar    MaxPri    MinPri     ChnMedPri    ChMaxPri    ChMinPri    ExpRet    HisRisk
                 ______    ______    _________    ______    _______    _________    ________    ________    ______    _______

    IMOEX        2490.2    2321.8     10.023        2552     2065.3        7           -2          21          10        12
    RGBITR       487.42    478.75      1.566      490.95     452.22        2           -1           8        1.41      3.67
    BENCHMARK    1.0543    1.0108       5.43      1.0727    0.97038        4           -2           9        5.56      7.07
Примечание. В таблице представлен BENCHMARK, который является составным индексом из RGBITR и IMOEX, с весами каждого  =0.5.
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * HisRisk   - риск актива в % годовых
III.IV.II Основные параметры инвестиционных фондов
В настоящий момент рассматриваются инвестиционные фонды типа ETF (биржевые) и номинированные в рублях РФ. Фонды номинированные в других валютах требуют пересчёта в рубли, что вносит в их оценку и анализ волатильность рубля. Страхование данного риска, лучше производить через срочные контракты, а не на стадии диверсификиации портфеля. Напротив, если бы в расчётах базовой валютой был доллар США, то необходимо было оставить только фонды номинированные долларах.
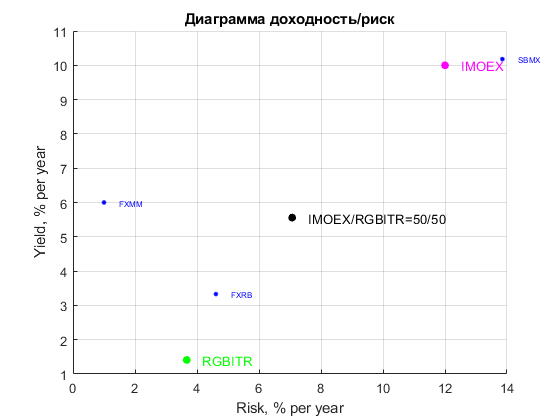
Таблица 3.4.2.1 Параметры инвестиционных фондов
FUNDS_publish_table =

  3×10 table

            LasPri    MedPri    HisYelYar    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    ExpRet    HisRisk
            ______    ______    _________    ______    ______    _________    ________    ________    ______    _______

    FXMM    1494.4    1450.2      5.817      1497.9      1410        3            0           6           6          1
    FXRB      1487      1431     3.3356        1496      1303        4           -1          14        3.33       4.61
    SBMX    1085.5    1007.9      10.33        1146    896.72        8           -5          21       10.18      13.85
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * HisRisk   - риск актива в % годовых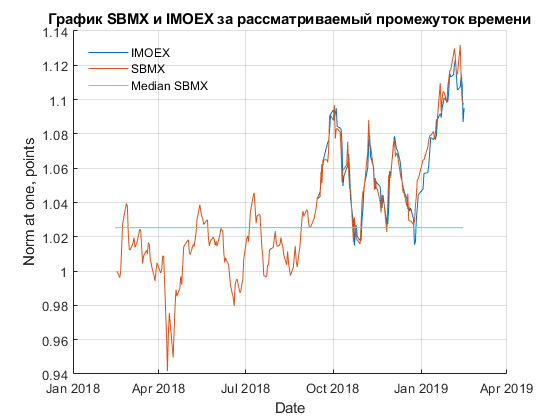
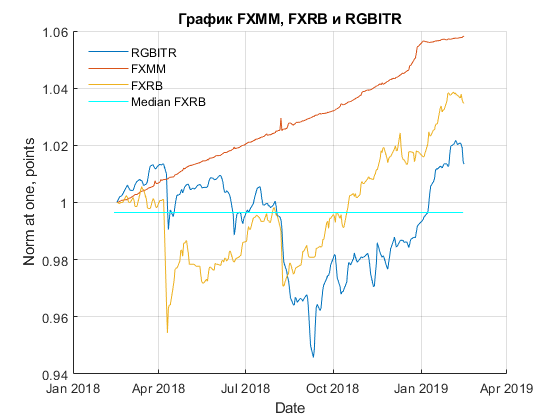
Таблица 3.4.2.2 Статистические параметры инвестиционных фондов
Statistick_coeff_funds =

  3×10 table

            HisYelYar    ExpRet    HisRisk    VARSF      Alfa       Beta       JenCff     ShrCff       TrnCff        INDEX
            _________    ______    _______    ______    ______    _________    _______    _______    ___________    ________

    SBMX      10.33      10.18      13.85     16.992    1.1268      0.74795    -192.64    -55.222        -1022.5    'IMOEX'
    FXRB     3.3356       3.33       4.61     5.4867    1.2102      0.34328    -506.11    -167.39        -2247.9    'RGBITR'
    FXMM      5.817          6          1      9.568    2.2237    0.0040302    -765.88       -769    -1.9081e+05    'RGBITR'
Описание названий столбцов
     * HisYelYar - доходность за рассматриваемый период в % годовых
     * ExpRet    - ожидаемая доходность в % годовых
     * HisRisk   - риск актива в % годовых
     * VARF      - ValueAtRisk для доверительного интервала dov_int (по умолчанию 95%, смотреть в разделе IV)
     * Alfa      - alpa коэффициент
     * Beta     `- beta коэффициент
     * JenCff    - Коэффициент Дженсена
     * ShrCff    - Коэффициент Шарпа
     * TrnCff    - Коэффициент Трейнора
     * INDEX     - Индекс (бенчмарк) к которому расчитываются коэффициенты
Таблица 3.4.2.3 Таблица с коэффициентами корреляции
FUNDS_corr_table =

  6×6 table

                   FXMM       FXRB       SBMX       IMOEX       RGBITR     BENCHMARK
                 ________    _______    _______    ________    ________    _________

    FXMM                1    0.11393    0.02705    0.029541    0.017554    0.031146
    FXRB          0.11393          1    0.36676     0.42505      0.2457     0.43543
    SBMX          0.02705    0.36676          1     0.67843     0.28022     0.66891
    IMOEX        0.029541    0.42505    0.67843           1     0.32414     0.97001
    RGBITR       0.017554     0.2457    0.28022     0.32414           1     0.54368
    BENCHMARK    0.031146    0.43543    0.66891     0.97001     0.54368           1
IV Готовые инвестиционные портфели для составления собственного портфеля инвестора
Видео с разъяснениями по работе с данным разделом
В данном разделе представлены готовые портфели, сформированные на основе данных, приведённых в настоящем инвестиционном бюллетене. Портфели разделены на две категории (таблицы):
- низкорисокванные, состоящие из облигаций
- высокорискованные, состоящие из акций
Кроме того, в данном разделе приведены итоговые портфели составленные уже и готовых портфелей акций и облигаций с горизонтом инвестиций в 3 года. Верменной горизон - важное условие для части, которая формирует облигационный портфель из-за учёта эффекта иммунизации (подробнее можно посмотреть в вебинаре Алексея Бачерова – Облигации. Примеры использования дюрации и кривизны для решения задач инвестора). Такой срок выбран по двум причинам:
- большинство частных инвесторов не рассматривают более длительные инвестиционные горизонты
- данный срок используется в индивидуальных инвестиционных счетах (ИИС), которые позволяют получить налоговый вычет
При этом инвестор, должен помнить, что если облигационная часть портфеля практически не изменяется (только за счёт реинвестирования, поученных купонов), то портфель акций стоит менять раз в пол-года, год на основании более свежих инвестиционных бюллетеней. Также инвестору стоит следить за информационным полем вокруг акций, входящих в портфель и без колебаний освобождаться от бумаг, которые будут нести политические риски или риски банкротства.
Также в настоящем разделе приведена краткая инструкция для тех, кто хочет сформировать свой портфель из готовых портфелей акций и облигаций, например потому что имеет другой горизонт инвестиций (отличный от 3-лет) или же хочет выбрать другой портфель акций. Подробная инструкция, а также примеры и другие варианты расчётов приведены в Приложение 7.
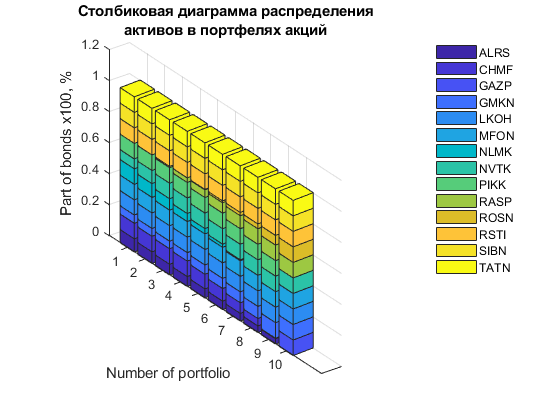
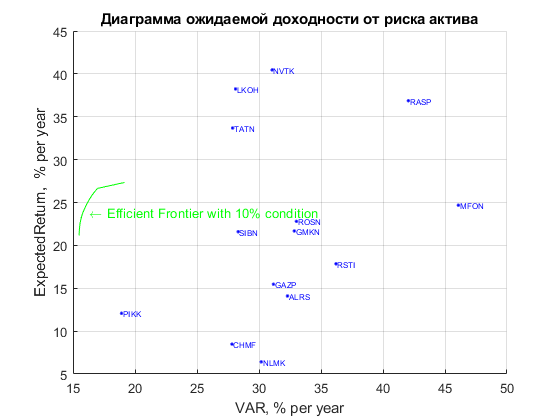
Таблица 4.1. Готовые портфели состоящие из акций
PortfoliosSTOCK_publish =

  10×16 table

                    YieldPortStock    VARSP    ALRS    CHMF    GAZP    GMKN    LKOH    MFON    NLMK    NVTK    PIKK    RASP    ROSN    RSTI    SIBN    TATN
                    ______________    _____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____

    PortStocks1         21.15         15.49    0.09     0.1      0     0.05    0.1     0.1      0.1    0.06    0.1        0       0    0.1     0.1     0.1
    PortStocks2         21.84         15.51    0.08     0.1      0     0.05    0.1     0.1     0.09    0.08    0.1        0       0    0.1     0.1     0.1
    PortStocks3         22.53         15.56    0.07     0.1      0     0.05    0.1     0.1     0.07     0.1    0.1     0.01       0    0.1     0.1     0.1
    PortStocks4         23.21         15.66    0.06     0.1      0     0.05    0.1     0.1     0.05     0.1    0.1     0.03       0    0.1     0.1     0.1
    PortStocks5          23.9         15.82    0.06    0.09      0     0.06    0.1     0.1     0.03     0.1    0.1     0.05       0    0.1     0.1     0.1
    PortStocks6         24.59         16.03    0.05    0.08      0     0.07    0.1     0.1     0.02     0.1    0.1     0.07    0.01    0.1     0.1     0.1
    PortStocks7         25.27         16.28    0.05    0.07      0     0.07    0.1     0.1     0.01     0.1    0.1     0.08    0.02    0.1     0.1     0.1
    PortStocks8         25.96         16.58    0.04    0.05      0     0.08    0.1     0.1        0     0.1    0.1      0.1    0.03    0.1     0.1     0.1
    PortStocks9         26.65         16.97    0.03       0      0      0.1    0.1     0.1        0     0.1    0.1      0.1    0.06    0.1     0.1     0.1
    PortStocks10        27.33         19.15       0       0    0.1      0.1    0.1     0.1        0     0.1      0      0.1     0.1    0.1     0.1     0.1
Описание названий столбцов
     * YieldPortStock - Ожидаемая доходность портфеля, % годовых
     * VARSP          - Риск портфеля выраженный с помощью показателя VAR
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
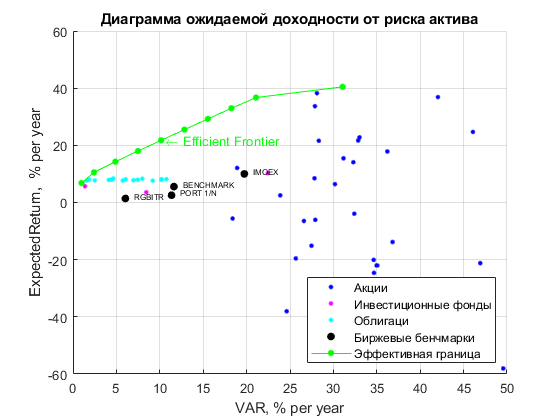
Пояснение к показателю VAR (Value at Risk) – данный показатель показывает с какой вероятностью dov_int_publ потери не превысят величину VAR от первоначального капитала. Или более простая интерпретация: "Мы уверены на dov_int_publ процентов, что наши потери не превысят VAR% в течении следующего года, если мы разместим деньги в настоящий портфель".
dov_int_publ =

    95
Принцип отбора акций в портфель: акции отбираются в портфель по Коэффициенту Дженсена больше нуля (разъяснение в Приложение 3) , что позволяет отобрать акции "хэдлайнеры". Такая политика разумна тем, что в период растущего рынка индекс «тянут» наверх именно такие акции, усреднение доходностей индекса происходит за счёт тех у кого коэффициент меньше. Такой подход подразумевает, что инвестор делает ставки на победителей. А с учётом принудительной диверсификации в 10%, риски больших потерь в непредвиденных случаях нивелируются.
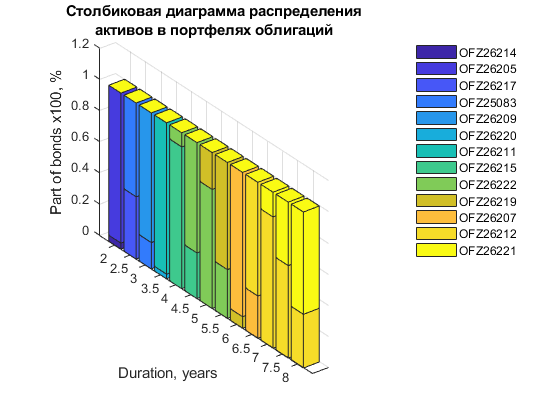
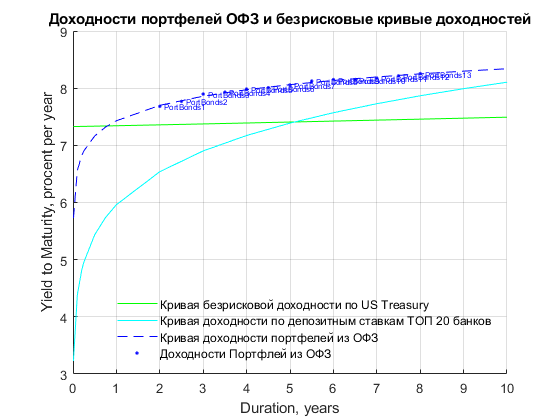
Таблица 4.2. Готовые портфели состоящие из облигаций
PortfoliosBOND_publish =

  13×16 table

                   YDurImun    YieldImun    VARBP    OFZ26214    OFZ26205    OFZ26217    OFZ25083    OFZ26209    OFZ26220    OFZ26211    OFZ26215    OFZ26222    OFZ26219    OFZ26207    OFZ26212    OFZ26221
                   ________    _________    _____    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________

    PortBonds1         2         7.68        4.14      0.04        0.96          0            0           0           0           0           0           0           0           0           0           0
    PortBonds2       2.5         7.77        4.77         0           0        0.4          0.6           0           0           0           0           0           0           0           0           0
    PortBonds3         3          7.9        5.62         0           0          0         0.17        0.83           0           0           0           0           0           0           0           0
    PortBonds4       3.5         7.93        6.95         0           0          0            0           0        0.03        0.97           0           0           0           0           0           0
    PortBonds5         4         7.98        7.52         0           0          0            0           0           0           0        0.91        0.09           0           0           0           0
    PortBonds6       4.5         8.01        7.84         0           0          0            0           0           0           0        0.29        0.71           0           0           0           0
    PortBonds7         5         8.06        8.52         0           0          0            0           0           0           0           0        0.76        0.24           0           0           0
    PortBonds8       5.5         8.12        9.52         0           0          0            0           0           0           0           0        0.31        0.69           0           0           0
    PortBonds9         6         8.15        9.27         0           0          0            0           0           0           0           0           0        0.07        0.93           0           0
    PortBonds10      6.5         8.15        9.91         0           0          0            0           0           0           0           0           0           0        0.27        0.73           0
    PortBonds11        7         8.18       10.27         0           0          0            0           0           0           0           0           0           0           0        0.84        0.16
    PortBonds12      7.5         8.22       10.42         0           0          0            0           0           0           0           0           0           0           0        0.59        0.41
    PortBonds13        8         8.25       10.56         0           0          0            0           0           0           0           0           0           0           0        0.34        0.66
Описание названий столбцов
     * YDurImun       - Инвестиционный горизонт инвестора, % годовых
     * YieldImun      - Ожидаемая доходность портфеля, % годовых
     * VARBP          - Риск портфеля выраженный с помощью показателя VAR
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
Готовые портфели составленные из портфелей акций и облигаций с горизонтом инестирования в 3 года (target_invest_time)
target_invest_time =

     3
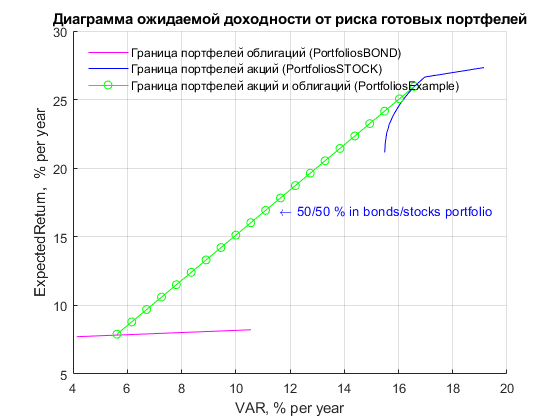
Таблица 4.3. Готовые портфели состоящие из облигаций/акций
PortfoliosExample_publish =

  21×18 table

    Yield    VARP     WgtBonds    WgtStocks    OFZ25083    OFZ26209    ALRS    CHMF    GMKN    LKOH    MFON    NVTK    PIKK    RASP    ROSN    RSTI    SIBN    TATN
    _____    _____    ________    _________    ________    ________    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____

      7.9     5.62         1           0         0.17        0.83         0       0       0       0       0       0       0       0       0       0       0       0
      8.8     6.17      0.95        0.05         0.16        0.79         0       0       0    0.01       0    0.01    0.01    0.01       0       0       0       0
      9.7     6.71       0.9         0.1         0.15        0.75         0       0    0.01    0.01    0.01    0.01    0.01    0.01       0    0.01    0.01    0.01
    10.61     7.26      0.85        0.15         0.14        0.71      0.01    0.01    0.01    0.02    0.01    0.02    0.02    0.02       0    0.01    0.01    0.01
    11.51     7.81       0.8         0.2         0.14        0.66      0.01    0.01    0.02    0.02    0.02    0.02    0.02    0.02    0.01    0.02    0.02    0.02
    12.41     8.36      0.75        0.25         0.13        0.62      0.01    0.01    0.02    0.03    0.02    0.03    0.03    0.03    0.01    0.02    0.02    0.02
    13.32     8.91       0.7         0.3         0.12        0.58      0.01    0.01    0.02    0.03    0.03    0.03    0.03    0.03    0.01    0.03    0.03    0.03
    14.22     9.46      0.65        0.35         0.11        0.54      0.01    0.02    0.03    0.04    0.03    0.04    0.04    0.04    0.01    0.03    0.03    0.03
    15.12       10       0.6         0.4          0.1         0.5      0.02    0.02    0.03    0.04    0.04    0.04    0.04    0.04    0.01    0.04    0.04    0.04
    16.02    10.55      0.55        0.45         0.09        0.46      0.02    0.02    0.04    0.05    0.04    0.05    0.05    0.05    0.01    0.04    0.04    0.04
    16.93     11.1       0.5         0.5         0.08        0.42      0.02    0.02    0.04    0.05    0.05    0.05    0.05    0.05    0.02    0.05    0.05    0.05
    17.83    11.65      0.45        0.55         0.08        0.37      0.02    0.03    0.04    0.06    0.05    0.06    0.06    0.06    0.02    0.05    0.05    0.05
    18.73     12.2       0.4         0.6         0.07        0.33      0.03    0.03    0.05    0.06    0.06    0.06    0.06    0.06    0.02    0.06    0.06    0.06
    19.64    12.75      0.35        0.65         0.06        0.29      0.03    0.03    0.05    0.07    0.06    0.07    0.07    0.07    0.02    0.06    0.06    0.06
    20.54    13.29       0.3         0.7         0.05        0.25      0.03    0.03    0.05    0.07    0.07    0.07    0.07    0.07    0.02    0.07    0.07    0.07
    21.44    13.84      0.25        0.75         0.04        0.21      0.03    0.04    0.06    0.08    0.07    0.08    0.08    0.08    0.02    0.07    0.07    0.07
    22.35    14.39       0.2         0.8         0.03        0.17      0.03    0.04    0.06    0.08    0.08    0.08    0.08    0.08    0.03    0.08    0.08    0.08
    23.25    14.94      0.15        0.85         0.03        0.12      0.04    0.04    0.07    0.09    0.08    0.09    0.09    0.09    0.03    0.08    0.08    0.08
    24.15    15.49       0.1         0.9         0.02        0.08      0.04    0.04    0.07    0.09    0.09    0.09    0.09    0.09    0.03    0.09    0.09    0.09
    25.06    16.03      0.05        0.95         0.01        0.04      0.04    0.05    0.07     0.1    0.09     0.1     0.1     0.1    0.03    0.09    0.09    0.09
    25.96    16.58         0           1            0           0      0.04    0.05    0.08     0.1     0.1     0.1     0.1     0.1    0.03     0.1     0.1     0.1
Описание названий столбцов
     * Yield          - Ожидаемая доходность портфеля, % годовых
     * VARP           - Риск портфеля выраженный с помощью показателя VAR
     * WgtBonds       - Вес вкладываемый в портфель облигаций
     * WgtStocks      - Вес вкладываемый в портфель акций
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
Краткая инструкция инвестору для формирования собственного портфеля
Данная инструкция понадобится если инвестор хочет выбрать другой инвестиционный горизонт (отличный от 3 лет), и опирается на свою готовность к риску:
* Шаг 1. Выберите инвестиционный горизонт и найдите в Таблице 4.2. советующий портфель облигаций (столбец YDurImun)
* Шаг 2. Выберите портфель акций из таблицы  4.1, который по вашему мнению наилучше подходит для Вас, если бы Вы формировали его исключительно из акций.
* Шаг 3. Определите уровень риска, на который Вы готовы пойти (InvestorsRisk). Помните, что в нашем случае он не может быть меньше чем риск у портфеля облигаций (VARBP), и выше чем у портфеля акций (VARSP).
* Шаг 4. Решите систему линейных уравнений, приведённую сразу после инструкции, чтобы определить доли вашего капитала, которые вы направите в выбранные Вами портфели облигаций и акций.
* Шаг 5. Перемножьте соответствующие доли с долям активов входящих в каждый из выбранных Вами портфелей. Проверка (сумма всех полученных долей активов должна равняться 1)
* Шаг 6. Умножьте полученные доли каждого актива на ту сумму, которую Вы планировали инвестировать. Таким образом Вы получите, сколько денег в каждый из активов вам нужно вложить.
* Шаг 7. Поделите полученные значения на стоимость одной акции/облигации и на их кол-во в одном лоте. Округлите до целого числа. Дальше остается только купить эти бумаги на бирже.
Система линейный уравнений для шага 4:
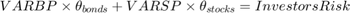
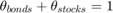
где  - доля, которую необходимо вложить в выбранный инвестором портфель облигаций, а
 - доля, которую нужно вложить в портфель акций.
Подробнее с примерами смотрите в Приложении 7, к настоящему инвестиционному бюллетеню.
V Основные показатели макроэкономики и денежно-кредитной политики
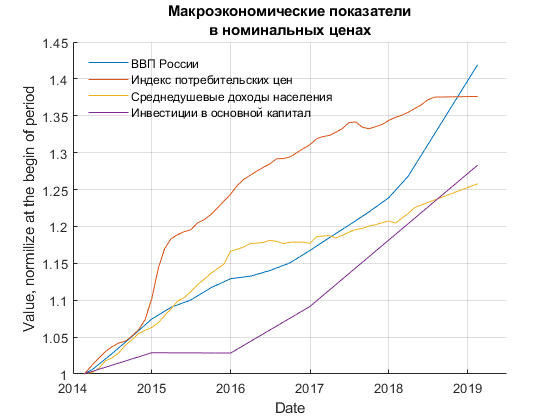
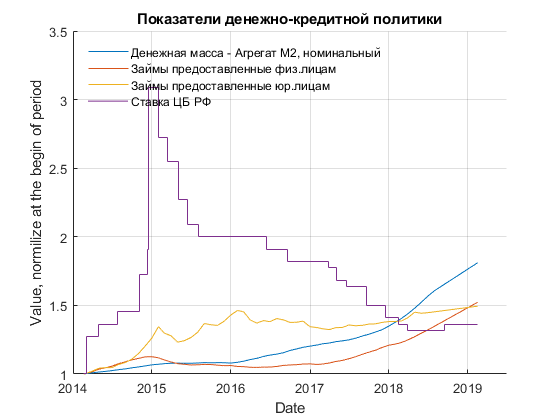
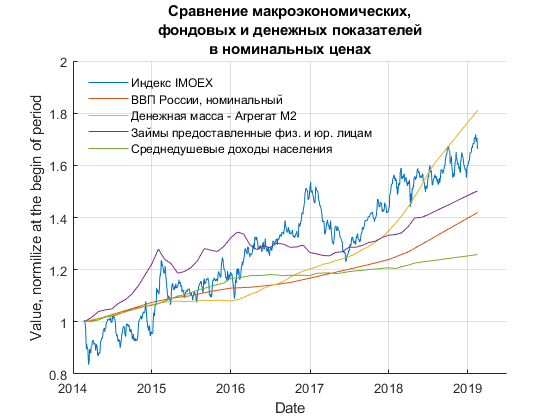
В настоящем разделе приведены расчёты основных показателей макроэкономической статистики РФ и денежно-кредитной политики, проводимой Центральным Банком России
     * ВВП России                        - Федеральная служба государсвенной статистики
     * Денежная масса                    - Центральный Банк РФ
     * Индекс потребительских цен        - Федеральная служба государсвенной статистики
     * Среднедушевые доходы населения    - Федеральная служба государсвенной статистики
     * Инвестиции в основной капитал     - Федеральная служба государсвенной статистики
     * Ставка рефенансирования (до 2013) - Центральный Банк РФ
     * Ключевая ставка (после 2013)      - Центральный Банк РФ
     * Займы физ. и юр. лицам            - Центральный Банк РФ
Ссылки на источники: ВВП России ФСГС, Денежная масса ЦБ РФ, Индекс потребительских цен ФСГС, Среднедушевые доходы населения ФСГС, Ставка рефенансирования (до 2013) ЦБ РФ / КонсультантПлюс, Ключевая ставка (после 2013) ЦБ РФ / КонсультантПлюс, Займы физ. и юр. лицам
Рост/падение показателей в процентах в расчёте на периоды, указанные в таблице в номинальном выражении
comb_tt_max_years_prod =

  5×11 table

    Duration    GDP      M2     IPC     Per_inc    INV     LOANS_FL    LOANS_UL    DEMO    CBR_Rate    IMOEX
    ________    ____    ____    ____    _______    ____    ________    ________    ____    ________    _____

      'Y1'      13.2    30.1       2      4.1       7.6      24.4         7.9      0.2          0       9.4
      'Y2'      20.6    48.9     4.2        6      16.3      42.2          12      0.3        -25      15.9
      'Y3'      25.5    66.2     9.2      7.5      23.8      44.4         2.5      0.5      -31.8      42.8
      'Y4'      31.1    68.6    18.8       17      24.7      37.3        13.4      2.1        -50      36.2
      'Y5'        42    81.3    37.8     25.9      28.4      52.7        49.8      2.6       36.4      66.5
     * GDP       - ВВП России
     * M2        - денежная масса - агрегат М2
     * IPC       - индекс потребительских цен
     * Per_inc   - среднедушевые доходы населения
     * INV       - инвестиции в основной капитал
     * LOAN_FL   - займы предоставленные физическим лицам
     * LOAN_UL   - займы предоставленные юридическим лицам
     * CBR_Rate  - ключевая ставка / ставка рефенансирования
     * IMOEX     - индекс ММВБ
Темпы изменений показателей в процентах годовых в расчёте на периоды, указанные в таблице в номинальном выражении
comb_tt_max_per_year =

  5×11 table

    Duration    GDP      M2     IPC    Per_inc    INV    LOANS_FL    LOANS_UL    DEMO    CBR_Rate    IMOEX
    ________    ____    ____    ___    _______    ___    ________    ________    ____    ________    _____

      'Y1'      13.2    30.1      2      4.1      7.6      24.4        7.9       0.2          0       9.4
      'Y2'       9.8      22    2.1        3      7.9      19.2        5.8       0.2      -13.4       7.7
      'Y3'       7.9    18.5      3      2.4      7.4        13        0.8       0.2        -12      12.6
      'Y4'         7      14    4.4        4      5.7       8.3        3.2       0.5      -15.9         8
      'Y5'       7.3    12.6    6.6      4.7      5.1       8.8        8.4       0.5        6.4      10.7
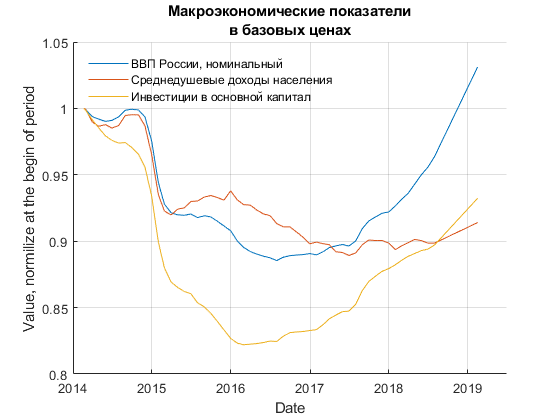
На следующих четырёх графиках представлены основные макроэкономические, ценовые и денежные показатели РФ в номинальных ценах. Данные получены в Федеральной службе государственной статистики и Центральном Банке РФ (отнормированы на начало периода на графике).
Подробнее в статье "ДОХОДЫ НАСЕЛЕНИЯ РОССИИ"
В Приложении 2 приведены расчёты основных показателей в долларах США
Ставка рефинансирования (с 2013 года - ключевая), инфляция, и реальная ставка
ans =

  5×3 timetable

       Time        CBR_Rate    IPC_per    Real_Rate
    ___________    ________    _______    _________

    15-Feb-2015       15        16.02       -0.88
    15-Feb-2016       11         8.74        2.07
    15-Feb-2017       10          4.8        4.96
    15-Feb-2018      7.5          2.2        5.18
    15-Feb-2019      7.5         1.99         5.4
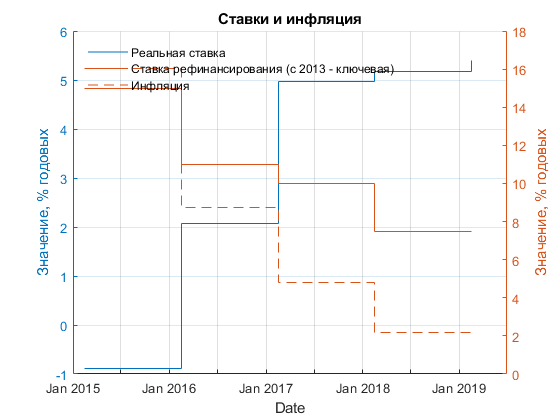
Подробнее об истории ставок в статье "Почему мы живём всё хуже? (кратко)"
Рост/падение показателей в процентах в расчёте на периоды, указанные в таблице в базовых ценах (отнормированы на индекс потребительских цен соотвествующего периода)
comb_tt_max_years_prod_norm_IPC =

  5×9 table

    Duration    GDP      M2     Per_inc    INV     LOANS_FL    LOANS_UL    DEMO     IMOEX
    ________    ____    ____    _______    ____    ________    ________    _____    _____

      'Y1'        11    27.5      2.1       5.5        22         5.8       -1.8     7.2
      'Y2'      15.7    42.9      1.7      11.6      36.4         7.5       -3.7    11.2
      'Y3'      14.9    52.2     -1.6      13.3      32.2        -6.2         -8    30.7
      'Y4'      10.3      42     -1.5         5      15.6        -4.5      -14.1    14.7
      'Y5'       3.1    31.6     -8.6      -6.9      10.8         8.7      -25.6    20.8
Темпы изменений показателей в процентах годовых в расчёте на периоды, указанные в таблице в базовых ценах (отнормированы на индекс потребительских цен соотвествующего периода)
comb_tt_max_per_year_norm_IPC =

  5×9 table

    Duration    GDP     M2     Per_inc    INV     LOANS_FL    LOANS_UL    DEMO    IMOEX
    ________    ___    ____    _______    ____    ________    ________    ____    _____

      'Y1'       11    27.5      2.1       5.5        22         5.8      -1.8     7.2
      'Y2'      7.6    19.5      0.8       5.7      16.8         3.7      -1.9     5.5
      'Y3'      4.7      15     -0.5       4.3       9.8        -2.1      -2.7     9.3
      'Y4'      2.5     9.2     -0.4       1.2       3.7        -1.2      -3.7     3.5
      'Y5'      0.6     5.6     -1.8      -1.4       2.1         1.7      -5.7     3.9
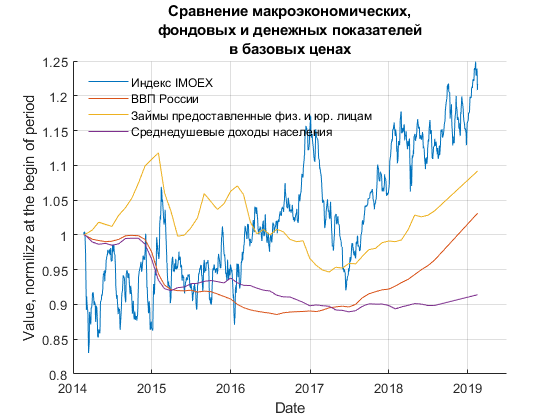
На следующих двух графиках представлены основные макроэкономические, фондовые и денежные показатели РФ в базовых ценах (отнормированы на показатель индекса потребительских цен и на начало периода на графике)
Структура ВВП России по расходам: GDP=HOS+INV+GOS+(EXPORT-IMPORT) Формула 5.1-М
     * GDP       - ВВП России
     * HOS       - расходы домохозяйств
     * INV       - инвестиции
     * GOS       - государственные закупки
     * EXPORT    - экспорт
     * IMPORT    - импорт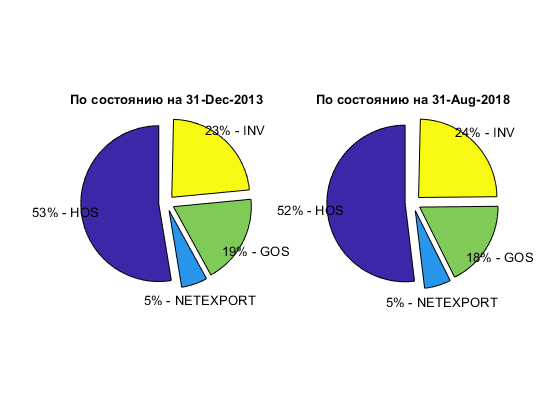
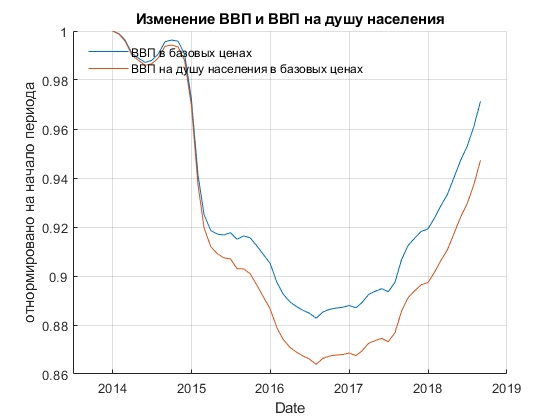
В Приложении 2 приведены расчёты основных показателей в долларах США
Подробнее в статье "ВВП И ДЕМОГРАФИЯ В РОССИИ"
Рост/падение показателей в процентах в расчёте на периоды, указанные в таблице отнормированные на денежную массу
comb_tt_max_years_prod_norm_M2 =

  5×8 table

    Duration     GDP     Per_inc     INV     LOANS_FL    LOANS_UL    DEMO     IMOEX
    ________    _____    _______    _____    ________    ________    _____    _____

      'Y1'        -13     -19.9     -17.3      -4.4         -17        -23    -15.9
      'Y2'        -19     -28.8     -21.9      -4.6       -24.8      -32.6    -22.2
      'Y3'      -24.5     -35.4     -25.5     -13.1       -38.3      -39.5    -14.1
      'Y4'      -22.3     -30.6       -26     -18.6       -32.8      -39.5    -19.2
      'Y5'      -21.7     -30.6     -29.2     -15.8       -17.4      -43.4     -8.2
Темпы изменений показателей в процентах годовых в расчёте на периоды, указанные в таблице отнормированные на денежную массу
comb_tt_max_per_year_norm_M2 =

  5×8 table

    Duration    GDP     Per_inc     INV     LOANS_FL    LOANS_UL    DEMO     IMOEX
    ________    ____    _______    _____    ________    ________    _____    _____

      'Y1'       -13     -19.9     -17.3      -4.4         -17        -23    -15.9
      'Y2'       -10     -15.6     -11.6      -2.3       -13.3      -17.9    -11.8
      'Y3'      -8.9     -13.5      -9.4      -4.6       -14.9      -15.4     -4.9
      'Y4'      -6.1      -8.7      -7.3        -5        -9.4      -11.8     -5.2
      'Y5'      -4.8        -7      -6.7      -3.4        -3.8      -10.8     -1.7
На следующем графике представлены основные макроэкономические, фондовые и денежные показатели РФ, отнормированые на показатель денежной массы и на начало периода на графике
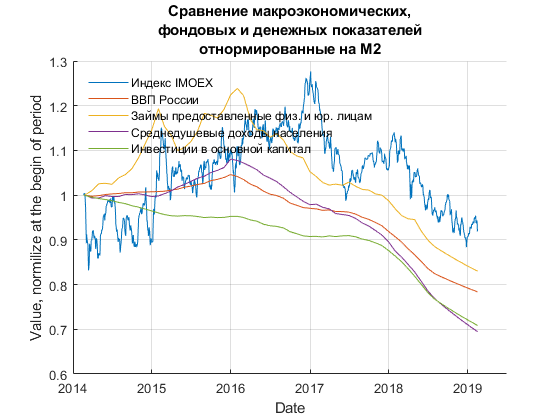
В Приложении 2 приведены расчёты основных показателей в долларах США
Демографические показатели
Общая численность населения в России (с 2015 года с учётом республики Крым), структура населения и динамика изменения структуры
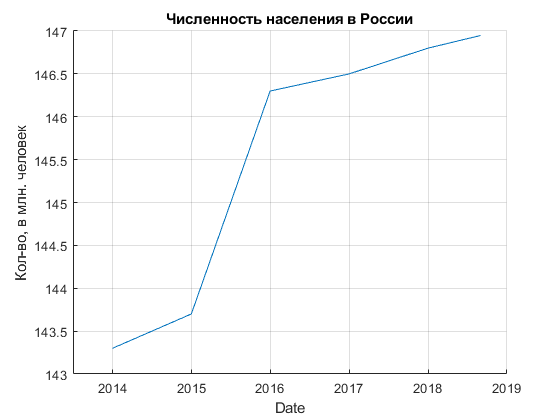
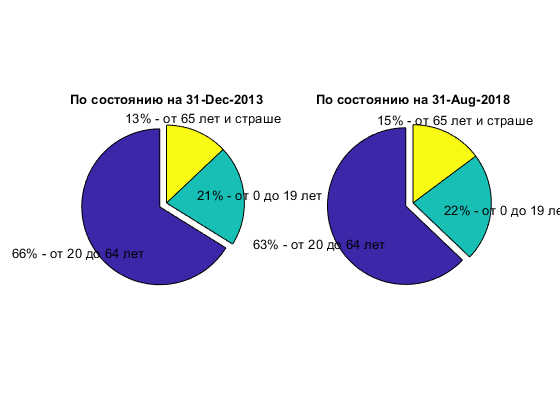
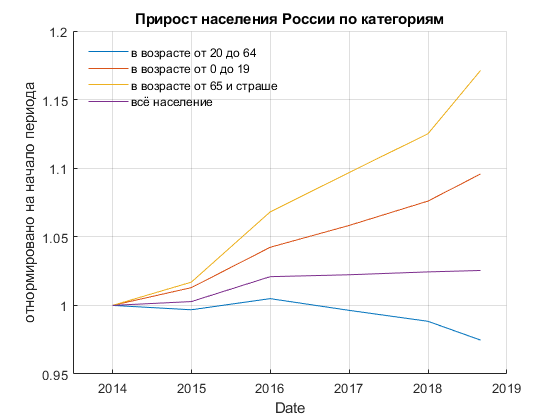
Подробнее в статье "ВВП И ДЕМОГРАФИЯ В РОССИИ"
Приложение 1 (к разделу III.II.III). Таблицы со статистическими параметрами рассматриваемых акций, отсортированные по разным параметрам
Таблица 3.2.3.3 Сатистические параметры рассматриваемых акций (отсортировано по ExpRet)
ans =

  32×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff       TrnCff       TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    _________    ________

    NVTK       47.464       41       19      1.1227    8.3424     0.40891    0.79215     12.3    0.90855       0.34169       1.7322      0.36006     0.88679
    LKOH       45.352       39       17     0.93517    5.1459     0.26531    0.52697     11.1    0.99997       0.31809       1.7841      0.30492     0.85094
    RASP       40.886       37       26      1.2217    8.6808     0.37523    0.96381     10.6     1.0011       0.31088       1.1391      0.29085           0
    TATN       41.631       35       17      1.0274    6.2738     0.28183    0.62274     10.2    0.76737       0.27245       1.5305      0.33801     0.76057
    MFON       23.717       25       28     0.88342    11.036    0.030874     1.3222      8.3    0.36546       0.19096      0.60458      0.46342           0
    ROSN       23.612       22       20      1.0342    6.1094     0.24874    0.62287      4.8     1.0586       0.16594      0.74956      0.14213           0
    SIBN       20.799       21       17      1.0881    4.2242     0.19406    0.70256      5.9    0.64975        0.1517      0.80383      0.21304     0.43637
    GMKN         16.6       18       20     0.94455    9.0983     0.25421    0.93186      4.6     1.0099       0.15473      0.69766      0.13797     0.38004
    GAZP       14.893       15       19     0.93351    7.8108      0.2527    0.71055      1.6     1.1425      0.091741      0.40706     0.067509     0.21571
    RSTI       12.788       15       22      1.0923    11.366     0.24677     1.0634      4.4    0.68327       0.11798      0.45878      0.14782           0
    ALRS       13.182       14       20      1.0068    5.3814      0.3433    0.70787      2.5    0.77412      0.078611      0.32325      0.08199      0.2071
    PIKK       13.057       13       12     0.77724    4.9677     0.22428    0.51815      4.6    0.03282      0.052176      0.37671       1.3196     0.48421
    IMOEX      10.023       10       12     0.62963    4.7577    0.093359    0.41296        0          1      0.030934      0.17282      0.02139    0.093908
    CHMF       8.5418        9       17     0.93268    5.9315     0.24639    0.66787        1    0.58888      0.020373     0.043337     0.012447    0.073421
    NLMK       6.0105        7       18       1.068     5.195     0.23166    0.61346      0.2    0.58573    0.00080009    -0.072752    -0.022792    0.016011
    PHOR       2.7448        4       15      1.0186    4.7382     0.23251    0.60676     -0.6    0.40634     -0.041346     -0.36195      -0.1293    -0.10394
    MAGN      -6.2673       -5       20      1.1224    6.5215     0.36576     0.7418     -4.6    0.77761      -0.10169     -0.59324     -0.15031    -0.26331
    SNGS      -5.1441       -5       11     0.79712    3.8134     0.27337    0.39409     -4.2    0.50883      -0.12497      -1.1947     -0.26254    -0.41246
    FEES      -7.2903       -6       17     0.86219    6.9712     0.29726    0.73513     -5.2    0.72398      -0.12528     -0.81533     -0.19112    -0.34099
    MVID      -7.2365       -7       16     0.96618    4.9805     0.22302    0.73532     -3.8    0.32016      -0.12972     -0.87902     -0.44412    -0.38433
    MTSS      -14.445      -15       17     0.97248    5.9923     0.33389    0.69017     -8.7    0.72249      -0.21605      -1.3706     -0.31686    -0.59701
    MGNT      -18.678      -18       23      1.2927    5.0079     0.30869    0.82781     -8.1    0.70076      -0.19845     -0.96364     -0.30782           0
    MOEX      -18.981      -20       16     0.95858    6.2827     0.39456    0.57547     -9.7    0.53456      -0.26103      -1.7494     -0.51083    -0.75865
    MSNG      -20.389      -21       21      1.1384    6.3123     0.23041    0.76108    -10.5    0.67829      -0.26215      -1.3218     -0.41043           0
    SBER      -21.821      -21       29      1.3242    11.079     0.28436     1.0375    -15.4     1.8163      -0.26765      -1.0154     -0.15947           0
    AFKS      -20.565      -22       21      1.1615    7.1892     0.42373    0.86816    -12.2     0.9135      -0.28101      -1.3983     -0.32557           0
    URKA      -21.846      -23       21      0.9375    6.8819     0.27027     1.0296     -9.2    0.14119      -0.28121      -1.3965      -2.1082           0
    VTBR       -23.23      -25       21       1.006    6.6951     0.33021    0.82431    -13.6     1.0048      -0.30745      -1.5353     -0.32218           0
    AFLT      -26.027      -27       24      1.1931    8.9497      0.2852     0.9814    -12.9    0.60291      -0.32861      -1.4207     -0.57632           0
    OGKB      -30.489      -35       18       1.007    13.287     0.31074     0.9706    -16.2    0.84957      -0.39186      -2.2068     -0.47795     -1.0411
    HYDR      -31.938      -38       15     0.96862    7.3522     0.30877     0.5812      -17    0.53926      -0.44634      -3.0593     -0.84909     -1.3354
    MTLR      -45.102      -57       30      1.5148    20.865     0.52007     1.5871    -27.4      1.198      -0.63471      -2.1833      -0.5492           0
Таблица 3.2.3.4 Сатистические параметры рассматриваемых акций (отсортировано по Risk)
ans =

  32×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff       TrnCff       TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    _________    ________

    SNGS      -5.1441       -5       11     0.79712    3.8134     0.27337    0.39409     -4.2    0.50883      -0.12497      -1.1947     -0.26254    -0.41246
    IMOEX      10.023       10       12     0.62963    4.7577    0.093359    0.41296        0          1      0.030934      0.17282      0.02139    0.093908
    PIKK       13.057       13       12     0.77724    4.9677     0.22428    0.51815      4.6    0.03282      0.052176      0.37671       1.3196     0.48421
    HYDR      -31.938      -38       15     0.96862    7.3522     0.30877     0.5812      -17    0.53926      -0.44634      -3.0593     -0.84909     -1.3354
    PHOR       2.7448        4       15      1.0186    4.7382     0.23251    0.60676     -0.6    0.40634     -0.041346     -0.36195      -0.1293    -0.10394
    MOEX      -18.981      -20       16     0.95858    6.2827     0.39456    0.57547     -9.7    0.53456      -0.26103      -1.7494     -0.51083    -0.75865
    MVID      -7.2365       -7       16     0.96618    4.9805     0.22302    0.73532     -3.8    0.32016      -0.12972     -0.87902     -0.44412    -0.38433
    CHMF       8.5418        9       17     0.93268    5.9315     0.24639    0.66787        1    0.58888      0.020373     0.043337     0.012447    0.073421
    FEES      -7.2903       -6       17     0.86219    6.9712     0.29726    0.73513     -5.2    0.72398      -0.12528     -0.81533     -0.19112    -0.34099
    LKOH       45.352       39       17     0.93517    5.1459     0.26531    0.52697     11.1    0.99997       0.31809       1.7841      0.30492     0.85094
    MTSS      -14.445      -15       17     0.97248    5.9923     0.33389    0.69017     -8.7    0.72249      -0.21605      -1.3706     -0.31686    -0.59701
    SIBN       20.799       21       17      1.0881    4.2242     0.19406    0.70256      5.9    0.64975        0.1517      0.80383      0.21304     0.43637
    TATN       41.631       35       17      1.0274    6.2738     0.28183    0.62274     10.2    0.76737       0.27245       1.5305      0.33801     0.76057
    NLMK       6.0105        7       18       1.068     5.195     0.23166    0.61346      0.2    0.58573    0.00080009    -0.072752    -0.022792    0.016011
    OGKB      -30.489      -35       18       1.007    13.287     0.31074     0.9706    -16.2    0.84957      -0.39186      -2.2068     -0.47795     -1.0411
    GAZP       14.893       15       19     0.93351    7.8108      0.2527    0.71055      1.6     1.1425      0.091741      0.40706     0.067509     0.21571
    NVTK       47.464       41       19      1.1227    8.3424     0.40891    0.79215     12.3    0.90855       0.34169       1.7322      0.36006     0.88679
    ALRS       13.182       14       20      1.0068    5.3814      0.3433    0.70787      2.5    0.77412      0.078611      0.32325      0.08199      0.2071
    GMKN         16.6       18       20     0.94455    9.0983     0.25421    0.93186      4.6     1.0099       0.15473      0.69766      0.13797     0.38004
    MAGN      -6.2673       -5       20      1.1224    6.5215     0.36576     0.7418     -4.6    0.77761      -0.10169     -0.59324     -0.15031    -0.26331
    ROSN       23.612       22       20      1.0342    6.1094     0.24874    0.62287      4.8     1.0586       0.16594      0.74956      0.14213           0
    AFKS      -20.565      -22       21      1.1615    7.1892     0.42373    0.86816    -12.2     0.9135      -0.28101      -1.3983     -0.32557           0
    MSNG      -20.389      -21       21      1.1384    6.3123     0.23041    0.76108    -10.5    0.67829      -0.26215      -1.3218     -0.41043           0
    URKA      -21.846      -23       21      0.9375    6.8819     0.27027     1.0296     -9.2    0.14119      -0.28121      -1.3965      -2.1082           0
    VTBR       -23.23      -25       21       1.006    6.6951     0.33021    0.82431    -13.6     1.0048      -0.30745      -1.5353     -0.32218           0
    RSTI       12.788       15       22      1.0923    11.366     0.24677     1.0634      4.4    0.68327       0.11798      0.45878      0.14782           0
    MGNT      -18.678      -18       23      1.2927    5.0079     0.30869    0.82781     -8.1    0.70076      -0.19845     -0.96364     -0.30782           0
    AFLT      -26.027      -27       24      1.1931    8.9497      0.2852     0.9814    -12.9    0.60291      -0.32861      -1.4207     -0.57632           0
    RASP       40.886       37       26      1.2217    8.6808     0.37523    0.96381     10.6     1.0011       0.31088       1.1391      0.29085           0
    MFON       23.717       25       28     0.88342    11.036    0.030874     1.3222      8.3    0.36546       0.19096      0.60458      0.46342           0
    SBER      -21.821      -21       29      1.3242    11.079     0.28436     1.0375    -15.4     1.8163      -0.26765      -1.0154     -0.15947           0
    MTLR      -45.102      -57       30      1.5148    20.865     0.52007     1.5871    -27.4      1.198      -0.63471      -2.1833      -0.5492           0
Таблица 3.2.3.5 Сатистические параметры рассматриваемых акций (отсортировано по Beta)
ans =

  32×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff       TrnCff       TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    _________    ________

    PIKK       13.057       13       12     0.77724    4.9677     0.22428    0.51815      4.6    0.03282      0.052176      0.37671       1.3196     0.48421
    URKA      -21.846      -23       21      0.9375    6.8819     0.27027     1.0296     -9.2    0.14119      -0.28121      -1.3965      -2.1082           0
    MVID      -7.2365       -7       16     0.96618    4.9805     0.22302    0.73532     -3.8    0.32016      -0.12972     -0.87902     -0.44412    -0.38433
    MFON       23.717       25       28     0.88342    11.036    0.030874     1.3222      8.3    0.36546       0.19096      0.60458      0.46342           0
    PHOR       2.7448        4       15      1.0186    4.7382     0.23251    0.60676     -0.6    0.40634     -0.041346     -0.36195      -0.1293    -0.10394
    SNGS      -5.1441       -5       11     0.79712    3.8134     0.27337    0.39409     -4.2    0.50883      -0.12497      -1.1947     -0.26254    -0.41246
    MOEX      -18.981      -20       16     0.95858    6.2827     0.39456    0.57547     -9.7    0.53456      -0.26103      -1.7494     -0.51083    -0.75865
    HYDR      -31.938      -38       15     0.96862    7.3522     0.30877     0.5812      -17    0.53926      -0.44634      -3.0593     -0.84909     -1.3354
    NLMK       6.0105        7       18       1.068     5.195     0.23166    0.61346      0.2    0.58573    0.00080009    -0.072752    -0.022792    0.016011
    CHMF       8.5418        9       17     0.93268    5.9315     0.24639    0.66787        1    0.58888      0.020373     0.043337     0.012447    0.073421
    AFLT      -26.027      -27       24      1.1931    8.9497      0.2852     0.9814    -12.9    0.60291      -0.32861      -1.4207     -0.57632           0
    SIBN       20.799       21       17      1.0881    4.2242     0.19406    0.70256      5.9    0.64975        0.1517      0.80383      0.21304     0.43637
    MSNG      -20.389      -21       21      1.1384    6.3123     0.23041    0.76108    -10.5    0.67829      -0.26215      -1.3218     -0.41043           0
    RSTI       12.788       15       22      1.0923    11.366     0.24677     1.0634      4.4    0.68327       0.11798      0.45878      0.14782           0
    MGNT      -18.678      -18       23      1.2927    5.0079     0.30869    0.82781     -8.1    0.70076      -0.19845     -0.96364     -0.30782           0
    MTSS      -14.445      -15       17     0.97248    5.9923     0.33389    0.69017     -8.7    0.72249      -0.21605      -1.3706     -0.31686    -0.59701
    FEES      -7.2903       -6       17     0.86219    6.9712     0.29726    0.73513     -5.2    0.72398      -0.12528     -0.81533     -0.19112    -0.34099
    TATN       41.631       35       17      1.0274    6.2738     0.28183    0.62274     10.2    0.76737       0.27245       1.5305      0.33801     0.76057
    ALRS       13.182       14       20      1.0068    5.3814      0.3433    0.70787      2.5    0.77412      0.078611      0.32325      0.08199      0.2071
    MAGN      -6.2673       -5       20      1.1224    6.5215     0.36576     0.7418     -4.6    0.77761      -0.10169     -0.59324     -0.15031    -0.26331
    OGKB      -30.489      -35       18       1.007    13.287     0.31074     0.9706    -16.2    0.84957      -0.39186      -2.2068     -0.47795     -1.0411
    NVTK       47.464       41       19      1.1227    8.3424     0.40891    0.79215     12.3    0.90855       0.34169       1.7322      0.36006     0.88679
    AFKS      -20.565      -22       21      1.1615    7.1892     0.42373    0.86816    -12.2     0.9135      -0.28101      -1.3983     -0.32557           0
    LKOH       45.352       39       17     0.93517    5.1459     0.26531    0.52697     11.1    0.99997       0.31809       1.7841      0.30492     0.85094
    IMOEX      10.023       10       12     0.62963    4.7577    0.093359    0.41296        0          1      0.030934      0.17282      0.02139    0.093908
    RASP       40.886       37       26      1.2217    8.6808     0.37523    0.96381     10.6     1.0011       0.31088       1.1391      0.29085           0
    VTBR       -23.23      -25       21       1.006    6.6951     0.33021    0.82431    -13.6     1.0048      -0.30745      -1.5353     -0.32218           0
    GMKN         16.6       18       20     0.94455    9.0983     0.25421    0.93186      4.6     1.0099       0.15473      0.69766      0.13797     0.38004
    ROSN       23.612       22       20      1.0342    6.1094     0.24874    0.62287      4.8     1.0586       0.16594      0.74956      0.14213           0
    GAZP       14.893       15       19     0.93351    7.8108      0.2527    0.71055      1.6     1.1425      0.091741      0.40706     0.067509     0.21571
    MTLR      -45.102      -57       30      1.5148    20.865     0.52007     1.5871    -27.4      1.198      -0.63471      -2.1833      -0.5492           0
    SBER      -21.821      -21       29      1.3242    11.079     0.28436     1.0375    -15.4     1.8163      -0.26765      -1.0154     -0.15947           0
Таблица 3.2.3.6 Сатистические параметры рассматриваемых акций (отсортировано по JenCff)
ans =

  32×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff       TrnCff       TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    _________    ________

    NVTK       47.464       41       19      1.1227    8.3424     0.40891    0.79215     12.3    0.90855       0.34169       1.7322      0.36006     0.88679
    LKOH       45.352       39       17     0.93517    5.1459     0.26531    0.52697     11.1    0.99997       0.31809       1.7841      0.30492     0.85094
    RASP       40.886       37       26      1.2217    8.6808     0.37523    0.96381     10.6     1.0011       0.31088       1.1391      0.29085           0
    TATN       41.631       35       17      1.0274    6.2738     0.28183    0.62274     10.2    0.76737       0.27245       1.5305      0.33801     0.76057
    MFON       23.717       25       28     0.88342    11.036    0.030874     1.3222      8.3    0.36546       0.19096      0.60458      0.46342           0
    ROSN       23.612       22       20      1.0342    6.1094     0.24874    0.62287      4.8     1.0586       0.16594      0.74956      0.14213           0
    GMKN         16.6       18       20     0.94455    9.0983     0.25421    0.93186      4.6     1.0099       0.15473      0.69766      0.13797     0.38004
    SIBN       20.799       21       17      1.0881    4.2242     0.19406    0.70256      5.9    0.64975        0.1517      0.80383      0.21304     0.43637
    RSTI       12.788       15       22      1.0923    11.366     0.24677     1.0634      4.4    0.68327       0.11798      0.45878      0.14782           0
    GAZP       14.893       15       19     0.93351    7.8108      0.2527    0.71055      1.6     1.1425      0.091741      0.40706     0.067509     0.21571
    ALRS       13.182       14       20      1.0068    5.3814      0.3433    0.70787      2.5    0.77412      0.078611      0.32325      0.08199      0.2071
    PIKK       13.057       13       12     0.77724    4.9677     0.22428    0.51815      4.6    0.03282      0.052176      0.37671       1.3196     0.48421
    IMOEX      10.023       10       12     0.62963    4.7577    0.093359    0.41296        0          1      0.030934      0.17282      0.02139    0.093908
    CHMF       8.5418        9       17     0.93268    5.9315     0.24639    0.66787        1    0.58888      0.020373     0.043337     0.012447    0.073421
    NLMK       6.0105        7       18       1.068     5.195     0.23166    0.61346      0.2    0.58573    0.00080009    -0.072752    -0.022792    0.016011
    PHOR       2.7448        4       15      1.0186    4.7382     0.23251    0.60676     -0.6    0.40634     -0.041346     -0.36195      -0.1293    -0.10394
    MAGN      -6.2673       -5       20      1.1224    6.5215     0.36576     0.7418     -4.6    0.77761      -0.10169     -0.59324     -0.15031    -0.26331
    SNGS      -5.1441       -5       11     0.79712    3.8134     0.27337    0.39409     -4.2    0.50883      -0.12497      -1.1947     -0.26254    -0.41246
    FEES      -7.2903       -6       17     0.86219    6.9712     0.29726    0.73513     -5.2    0.72398      -0.12528     -0.81533     -0.19112    -0.34099
    MVID      -7.2365       -7       16     0.96618    4.9805     0.22302    0.73532     -3.8    0.32016      -0.12972     -0.87902     -0.44412    -0.38433
    MGNT      -18.678      -18       23      1.2927    5.0079     0.30869    0.82781     -8.1    0.70076      -0.19845     -0.96364     -0.30782           0
    MTSS      -14.445      -15       17     0.97248    5.9923     0.33389    0.69017     -8.7    0.72249      -0.21605      -1.3706     -0.31686    -0.59701
    MOEX      -18.981      -20       16     0.95858    6.2827     0.39456    0.57547     -9.7    0.53456      -0.26103      -1.7494     -0.51083    -0.75865
    MSNG      -20.389      -21       21      1.1384    6.3123     0.23041    0.76108    -10.5    0.67829      -0.26215      -1.3218     -0.41043           0
    SBER      -21.821      -21       29      1.3242    11.079     0.28436     1.0375    -15.4     1.8163      -0.26765      -1.0154     -0.15947           0
    AFKS      -20.565      -22       21      1.1615    7.1892     0.42373    0.86816    -12.2     0.9135      -0.28101      -1.3983     -0.32557           0
    URKA      -21.846      -23       21      0.9375    6.8819     0.27027     1.0296     -9.2    0.14119      -0.28121      -1.3965      -2.1082           0
    VTBR       -23.23      -25       21       1.006    6.6951     0.33021    0.82431    -13.6     1.0048      -0.30745      -1.5353     -0.32218           0
    AFLT      -26.027      -27       24      1.1931    8.9497      0.2852     0.9814    -12.9    0.60291      -0.32861      -1.4207     -0.57632           0
    OGKB      -30.489      -35       18       1.007    13.287     0.31074     0.9706    -16.2    0.84957      -0.39186      -2.2068     -0.47795     -1.0411
    HYDR      -31.938      -38       15     0.96862    7.3522     0.30877     0.5812      -17    0.53926      -0.44634      -3.0593     -0.84909     -1.3354
    MTLR      -45.102      -57       30      1.5148    20.865     0.52007     1.5871    -27.4      1.198      -0.63471      -2.1833      -0.5492           0
Таблица 3.2.3.7 Сатистические параметры рассматриваемых акций (отсортировано по ShrCff)
ans =

  32×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff       TrnCff       TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    _________    ________

    LKOH       45.352       39       17     0.93517    5.1459     0.26531    0.52697     11.1    0.99997       0.31809       1.7841      0.30492     0.85094
    NVTK       47.464       41       19      1.1227    8.3424     0.40891    0.79215     12.3    0.90855       0.34169       1.7322      0.36006     0.88679
    TATN       41.631       35       17      1.0274    6.2738     0.28183    0.62274     10.2    0.76737       0.27245       1.5305      0.33801     0.76057
    RASP       40.886       37       26      1.2217    8.6808     0.37523    0.96381     10.6     1.0011       0.31088       1.1391      0.29085           0
    SIBN       20.799       21       17      1.0881    4.2242     0.19406    0.70256      5.9    0.64975        0.1517      0.80383      0.21304     0.43637
    ROSN       23.612       22       20      1.0342    6.1094     0.24874    0.62287      4.8     1.0586       0.16594      0.74956      0.14213           0
    GMKN         16.6       18       20     0.94455    9.0983     0.25421    0.93186      4.6     1.0099       0.15473      0.69766      0.13797     0.38004
    MFON       23.717       25       28     0.88342    11.036    0.030874     1.3222      8.3    0.36546       0.19096      0.60458      0.46342           0
    RSTI       12.788       15       22      1.0923    11.366     0.24677     1.0634      4.4    0.68327       0.11798      0.45878      0.14782           0
    GAZP       14.893       15       19     0.93351    7.8108      0.2527    0.71055      1.6     1.1425      0.091741      0.40706     0.067509     0.21571
    PIKK       13.057       13       12     0.77724    4.9677     0.22428    0.51815      4.6    0.03282      0.052176      0.37671       1.3196     0.48421
    ALRS       13.182       14       20      1.0068    5.3814      0.3433    0.70787      2.5    0.77412      0.078611      0.32325      0.08199      0.2071
    IMOEX      10.023       10       12     0.62963    4.7577    0.093359    0.41296        0          1      0.030934      0.17282      0.02139    0.093908
    CHMF       8.5418        9       17     0.93268    5.9315     0.24639    0.66787        1    0.58888      0.020373     0.043337     0.012447    0.073421
    NLMK       6.0105        7       18       1.068     5.195     0.23166    0.61346      0.2    0.58573    0.00080009    -0.072752    -0.022792    0.016011
    PHOR       2.7448        4       15      1.0186    4.7382     0.23251    0.60676     -0.6    0.40634     -0.041346     -0.36195      -0.1293    -0.10394
    MAGN      -6.2673       -5       20      1.1224    6.5215     0.36576     0.7418     -4.6    0.77761      -0.10169     -0.59324     -0.15031    -0.26331
    FEES      -7.2903       -6       17     0.86219    6.9712     0.29726    0.73513     -5.2    0.72398      -0.12528     -0.81533     -0.19112    -0.34099
    MVID      -7.2365       -7       16     0.96618    4.9805     0.22302    0.73532     -3.8    0.32016      -0.12972     -0.87902     -0.44412    -0.38433
    MGNT      -18.678      -18       23      1.2927    5.0079     0.30869    0.82781     -8.1    0.70076      -0.19845     -0.96364     -0.30782           0
    SBER      -21.821      -21       29      1.3242    11.079     0.28436     1.0375    -15.4     1.8163      -0.26765      -1.0154     -0.15947           0
    SNGS      -5.1441       -5       11     0.79712    3.8134     0.27337    0.39409     -4.2    0.50883      -0.12497      -1.1947     -0.26254    -0.41246
    MSNG      -20.389      -21       21      1.1384    6.3123     0.23041    0.76108    -10.5    0.67829      -0.26215      -1.3218     -0.41043           0
    MTSS      -14.445      -15       17     0.97248    5.9923     0.33389    0.69017     -8.7    0.72249      -0.21605      -1.3706     -0.31686    -0.59701
    URKA      -21.846      -23       21      0.9375    6.8819     0.27027     1.0296     -9.2    0.14119      -0.28121      -1.3965      -2.1082           0
    AFKS      -20.565      -22       21      1.1615    7.1892     0.42373    0.86816    -12.2     0.9135      -0.28101      -1.3983     -0.32557           0
    AFLT      -26.027      -27       24      1.1931    8.9497      0.2852     0.9814    -12.9    0.60291      -0.32861      -1.4207     -0.57632           0
    VTBR       -23.23      -25       21       1.006    6.6951     0.33021    0.82431    -13.6     1.0048      -0.30745      -1.5353     -0.32218           0
    MOEX      -18.981      -20       16     0.95858    6.2827     0.39456    0.57547     -9.7    0.53456      -0.26103      -1.7494     -0.51083    -0.75865
    MTLR      -45.102      -57       30      1.5148    20.865     0.52007     1.5871    -27.4      1.198      -0.63471      -2.1833      -0.5492           0
    OGKB      -30.489      -35       18       1.007    13.287     0.31074     0.9706    -16.2    0.84957      -0.39186      -2.2068     -0.47795     -1.0411
    HYDR      -31.938      -38       15     0.96862    7.3522     0.30877     0.5812      -17    0.53926      -0.44634      -3.0593     -0.84909     -1.3354
Таблица 3.2.3.8 Сатистические параметры рассматриваемых акций (отсортировано по TrgFnc)
ans =

  32×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff       TrnCff       TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    _________    ________

    NVTK       47.464       41       19      1.1227    8.3424     0.40891    0.79215     12.3    0.90855       0.34169       1.7322      0.36006     0.88679
    LKOH       45.352       39       17     0.93517    5.1459     0.26531    0.52697     11.1    0.99997       0.31809       1.7841      0.30492     0.85094
    TATN       41.631       35       17      1.0274    6.2738     0.28183    0.62274     10.2    0.76737       0.27245       1.5305      0.33801     0.76057
    PIKK       13.057       13       12     0.77724    4.9677     0.22428    0.51815      4.6    0.03282      0.052176      0.37671       1.3196     0.48421
    SIBN       20.799       21       17      1.0881    4.2242     0.19406    0.70256      5.9    0.64975        0.1517      0.80383      0.21304     0.43637
    GMKN         16.6       18       20     0.94455    9.0983     0.25421    0.93186      4.6     1.0099       0.15473      0.69766      0.13797     0.38004
    GAZP       14.893       15       19     0.93351    7.8108      0.2527    0.71055      1.6     1.1425      0.091741      0.40706     0.067509     0.21571
    ALRS       13.182       14       20      1.0068    5.3814      0.3433    0.70787      2.5    0.77412      0.078611      0.32325      0.08199      0.2071
    IMOEX      10.023       10       12     0.62963    4.7577    0.093359    0.41296        0          1      0.030934      0.17282      0.02139    0.093908
    CHMF       8.5418        9       17     0.93268    5.9315     0.24639    0.66787        1    0.58888      0.020373     0.043337     0.012447    0.073421
    NLMK       6.0105        7       18       1.068     5.195     0.23166    0.61346      0.2    0.58573    0.00080009    -0.072752    -0.022792    0.016011
    AFKS      -20.565      -22       21      1.1615    7.1892     0.42373    0.86816    -12.2     0.9135      -0.28101      -1.3983     -0.32557           0
    AFLT      -26.027      -27       24      1.1931    8.9497      0.2852     0.9814    -12.9    0.60291      -0.32861      -1.4207     -0.57632           0
    MFON       23.717       25       28     0.88342    11.036    0.030874     1.3222      8.3    0.36546       0.19096      0.60458      0.46342           0
    MGNT      -18.678      -18       23      1.2927    5.0079     0.30869    0.82781     -8.1    0.70076      -0.19845     -0.96364     -0.30782           0
    MSNG      -20.389      -21       21      1.1384    6.3123     0.23041    0.76108    -10.5    0.67829      -0.26215      -1.3218     -0.41043           0
    MTLR      -45.102      -57       30      1.5148    20.865     0.52007     1.5871    -27.4      1.198      -0.63471      -2.1833      -0.5492           0
    RASP       40.886       37       26      1.2217    8.6808     0.37523    0.96381     10.6     1.0011       0.31088       1.1391      0.29085           0
    ROSN       23.612       22       20      1.0342    6.1094     0.24874    0.62287      4.8     1.0586       0.16594      0.74956      0.14213           0
    RSTI       12.788       15       22      1.0923    11.366     0.24677     1.0634      4.4    0.68327       0.11798      0.45878      0.14782           0
    SBER      -21.821      -21       29      1.3242    11.079     0.28436     1.0375    -15.4     1.8163      -0.26765      -1.0154     -0.15947           0
    URKA      -21.846      -23       21      0.9375    6.8819     0.27027     1.0296     -9.2    0.14119      -0.28121      -1.3965      -2.1082           0
    VTBR       -23.23      -25       21       1.006    6.6951     0.33021    0.82431    -13.6     1.0048      -0.30745      -1.5353     -0.32218           0
    PHOR       2.7448        4       15      1.0186    4.7382     0.23251    0.60676     -0.6    0.40634     -0.041346     -0.36195      -0.1293    -0.10394
    MAGN      -6.2673       -5       20      1.1224    6.5215     0.36576     0.7418     -4.6    0.77761      -0.10169     -0.59324     -0.15031    -0.26331
    FEES      -7.2903       -6       17     0.86219    6.9712     0.29726    0.73513     -5.2    0.72398      -0.12528     -0.81533     -0.19112    -0.34099
    MVID      -7.2365       -7       16     0.96618    4.9805     0.22302    0.73532     -3.8    0.32016      -0.12972     -0.87902     -0.44412    -0.38433
    SNGS      -5.1441       -5       11     0.79712    3.8134     0.27337    0.39409     -4.2    0.50883      -0.12497      -1.1947     -0.26254    -0.41246
    MTSS      -14.445      -15       17     0.97248    5.9923     0.33389    0.69017     -8.7    0.72249      -0.21605      -1.3706     -0.31686    -0.59701
    MOEX      -18.981      -20       16     0.95858    6.2827     0.39456    0.57547     -9.7    0.53456      -0.26103      -1.7494     -0.51083    -0.75865
    OGKB      -30.489      -35       18       1.007    13.287     0.31074     0.9706    -16.2    0.84957      -0.39186      -2.2068     -0.47795     -1.0411
    HYDR      -31.938      -38       15     0.96862    7.3522     0.30877     0.5812      -17    0.53926      -0.44634      -3.0593     -0.84909     -1.3354
Приложение 2 (к разделу V). Основные показатели макроэкономики и денежно-кредитной политики в пересчёте в доллары США
Рост/падение показателей в процентах в расчёте на периоды, указанные в таблице в номинальном выражении и переведённые в доллары США
comb_tt_max_years_in_usd_prod =

  5×8 table

    Duration    GDP      M2     Per_inc     INV     LOANS_FL    LOANS_UL    IMOEX
    ________    ____    ____    _______    _____    ________    ________    _____

      'Y1'      -3.7    10.6     -11.4      -8.5       5.8        -8.2        -7
      'Y2'       3.8    28.2      -8.8       0.1      22.3        -3.6      -0.3
      'Y3'      46.2    93.6      25.2      44.2      68.3        19.4      66.4
      'Y4'      24.5    60.1      11.1      18.4      30.4         7.7      29.4
      'Y5'       -25    -4.2     -33.5     -32.2     -19.4       -20.9       -12
     * GDP       - ВВП России
     * M2        - рублёвая денежная масса - рублёвый агрегат М2
     * Per_inc   - среднедушевые доходы населения
     * INV       - инвестиции в основной капитал
     * LOAN_FL   - займы предоставленные физическим лицам
     * LOAN_UL   - займы предоставленные юридическим лицам
     * IMOEX     - индекс ММВБ
Темпы изменений показателей в процентах годовых в расчёте на периоды, указанные в таблице в номинальном выражениии и переведённые в доллары США
comb_tt_max_per_year_in_usd =

  5×8 table

    Duration    GDP      M2     Per_inc    INV     LOANS_FL    LOANS_UL    IMOEX
    ________    ____    ____    _______    ____    ________    ________    _____

      'Y1'      -3.7    10.6     -11.4     -8.5       5.8        -8.2        -7
      'Y2'       1.9    13.2      -4.5      0.1      10.6        -1.8      -0.1
      'Y3'      13.5    24.6       7.8       13      18.9         6.1      18.5
      'Y4'       5.6    12.5       2.7      4.3       6.9         1.9       6.7
      'Y5'      -5.6    -0.9      -7.8     -7.5      -4.2        -4.6      -2.5
На следующем графике представлены основные макроэкономические, ценовые и денежные показатели РФ в номинальных ценахи пересчитанные по соответсвующему курсу в доллары США
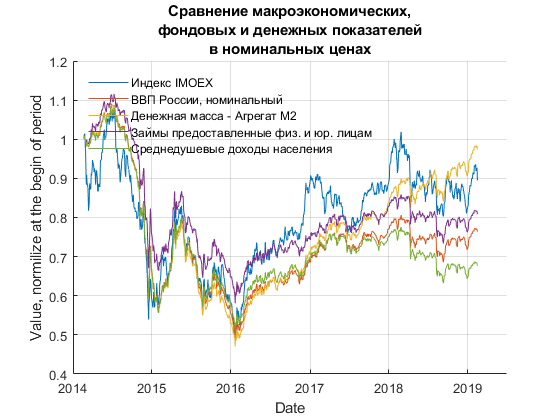
Приложение 3 (к разделу III.II). Пояснения по рассчитываемым показателям
Историческая доходность HisYelYar , в % годовых:
 Формула 3.1
где HisYelYar - доходность за рассматриваемый период в % годовых, N - количество дней в рассматриваемом периоде,
Доходность отдельного периода (дня) r (n):
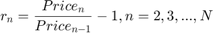 Формула 3.2
где Price (n) - цена актива или значение индекса на день n, N - количество дней в рассматриваемом периоде,
Ожидаемая доходность ExpRet, % годовых:
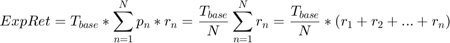 Формула 3.3
где ExpRet - ожидаемая доходность в % годовых, p (n) - вероятность появления доходности r ( n ), N - количество дней в рассматриваемом периоде,
Риск актива Risk или HisRisk, % годовых:
 Формула 3.4
где Risk - риск актива в % годовых, p (n) - вероятность появления доходности r ( n ), N - количество дней в рассматриваемом периоде,
Зависимость доходности любого актива( i ) от доходности фондового индекса можно представить в виде линейной регрессии:
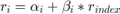 Формула 3.5
Альфа коэффициент ( альфа -фактор) — показатель, рассчитываемый для актива( i ) и связывающий доходность этого актива( i ) с доходностью фондового индекса. В сущности этот коэффициент показывает имеет ли актив( i ) премию к индексу. Актив( i ) с положительной альфа превосходит фондовый индекс по доходности в рассматриваемом периоде. Идея инвестиций в активы с положительной альфа заключается в преположении, что "локомотивом" самого индекса служит именно эти активы, поэтому отобрав активы с положительной альфа можно получить более высокодоходный портфель, чем индекс.
Коэффициент Бета актива( i ) - называется коэффициент линейной регрессии доходности актива( i ) за период относительно доходности фондового индекса за тот же период.
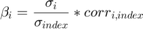 Формула 3.6
где sigma ( i )-риск вложений в актив( i ), sigma ( index ) - риск вложений в индексный портфель, corr ( i,index ) - корреляция актива( i ) и индекса.
В сущности данный коэффициент показывает насколько чуствительно изменение доходности r ( i ) актива( i ) по отношению к изменению фондового индекса r ( index ) . Например, если у актива( i ) Бета ( i ) = 2, то можно ожидать, что при изменении фондового индекса на 1%, такой актив изменится на 2%. Поэтому говорят, что c Бета <1 активы являются защитными, c Бета >1 - агрессивными.
Коэффициент Шарпа - показатель эффективности актива ( i ), который вычисляется как отношение ожидаемой доходности актива ( i ) за вычетом безрисковой ставки к риску актива ( i ).
 Формула 3.7
где с ( sharp ) - коэффициент Шарпа , r ( f ) - безрисковая ставка, r ( i ) - ожидаемая доходность актива ( i ), sigma ( i ) - риска актива ( i )
Коэффициент Шарпа показывает сколько на каждую единицу риска приходится единиц доходности. Чем больше данный коэффициент, тем выгоднее инвестиция.
Коэффициент Трейнора - показатель эффективности актива ( i ), который вычисляется как отношение ожидаемой доходности актива ( i ) за вычетом безрисковой ставки к бета актива ( i ).
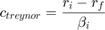 Формула 3.8
где с ( treynor ) - коэффициент Трейнора , r ( f ) - безрисковая ставка, r ( i ) - ожидаемая доходность актива ( i ), beta ( i ) - бета актива ( i )
Коэффициент Трейнора аналогичен коэффициенту Шарпа по сути, но показывает сколько на каждую единицу чувствительности к рыночной доходности приходится единиц доходности актива ( i ). Чем больше данный коэффициент, тем выгоднее инвестиция.
Коэффициент Дженсена (Альфа Дженсена) - один из коэффициентов для оценки активов, который учитывает в себе безрисковую доходность, рыночный риск, выраженный через Бета, и доходность индексов.
 Формула 3.9
где с ( jensen ) - коэффициент Дженсена, r ( f ) - безрисковая ставка, r ( index ) - ожидаемая доходность индекса, r ( i ) - ожидаемая доходность актива ( i )
В конечном итоге любой инвестор должен стремиться составить портфель, который будет отвечать его ожиданиям по доходности и риску. Стоит понимать, что инвестору не удасться создать портфель с ожидаемой доходностью выше максимальной, если только такой портфель не будет состоять из одного актива с такой доходностью. Поэтому ожидаемая доходность любого портфеля будет усреднением доходности отдельно взятых активов пропорциоанльно их весам в портфеле инвестора. Математически это можно записать следующим образом:
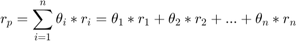 Формула 3.10
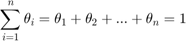 Формула 3.11
где r ( i ) - ожидаемая доходность актива ( i ), Тетта ( i ) - вес актива ( i ) - в долях в портфеле инвестора.
Аналогичным образом инвестор может посчитать историчесикую доходность, которую принёс бы составленный им портфель, заменив r ( i ) - ожидаемая доходность актива ( i ), на HisYelYar - доходность за рассматриваемый период в % годовых. То же правило дейсвтует для расчеты Альфы и Беты портфеля.
Но если усреднять доходность инвестору не хотелось бы, то он хотел бы снизить риск своих вложений. И именно для этого нужны диверсификация. Важным аспектом в этом деле, является то факт, что совокупный риск портфеля меньше чем просто риск отдельно взятых аткивов взятых с весами по аналогии с доходностью. Все дело в коэффициентах корреляции, математически риск портфеля записывается следующим образом:
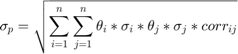 Формула 3.12
Даже если раскрыть скобки и расписать суммы как по примеру с ожидаемыми доходностями, пользоваться такой математикой было бы крайне тяжело обычному инвестору без специального програмнного обеспечения. Поэтому риск, составленного инвестором портфеля проще оценить другим, более простым образом. Несложно понять что предельный случай риска портфеля, эта если все активы в нём полностью сколлерированы, то есть корреляция равна единицы. Тогда риск портфеля считается аналогично ожидаемой доходности:
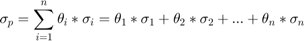 Формула 3.13
Второй простой предельный случай, это когда корреляция активов между собой равна 0. Тогда риск портфеля примет вид:
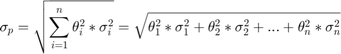 Формула 3.14
Риск подавляющего большинства портфелей будет неходится между этими точками. Конечно, наличие отрицательной корреляции еще бы улучшало риск профиль портфеля, но простого расчёта здесь нет, но сам факт включения в портфель актива с такой корреляции скажется положительно на риске портфеля вцелом.
Кроме непосредственнорасчёта ожидаемой доходности и риска портфеля, составляемого инвестором, немалую роль играет понимание интерпритации полученных результатов. Многие ошибочно счиают, что ожидаемая доходность - это некий досаточно точный ориентир,который сбудется с большой долей вероятности, а риск - это процент потерь от первично вложенного капитала. На самом деле всё немного сложнее.
Оба эти понятия берут основу в теории вероятности и математической статистике. Правильно их интерпретировать стоит вот так. Предположим у нас есть некий портфель(актив, дающий ожидаемую доходность 15% годовых при риске в 8%). Тогда инвестору стоит ожидать следующего:
- в 68/100 случаях (или 68% вероятности) его доход за год составит от 7% до 23%
- в 97/100 случаях (или 97% вероятности) - от -1% до 31%
- в 99/100 случаях (или 99.7% вероятности) - от -9% до 39%
общая формула для расчёта имеет вид:
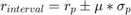 Формула 3.15
где r ( i ) - ожидаемая доходность портфеля ( p ), sigma ( p ) - риск портфеля, а mu = 1,2,3 что соответствует 68%, 97% и 98% вероятности.
Приложение 4 (К разделу III.II). Пример расчёта выбранного инвестором портфеля
Пусть инвестор выбрал для формирования портфеля акции Лукойла, Газпрома и Сбербанка (Тикеры LKOH, GAZP и SBER - cоответсвенно):
Exampl_bullet =

  3×5 table

            HisYelYar    ExpRet    Risk    Alfa      Beta
            _________    ______    ____    _____    _______

    GAZP      14.893       15       19       1.6     1.1425
    LKOH      45.352       39       17      11.1    0.99997
    SBER     -21.821      -21       29     -15.4     1.8163
и решил вложить 40% собсвенных средств в акции Сбербанка (SBER), 35% - в акции Лукойла (LKOH) и 25% - в акции Газпрома (GAZP) тогда, используя формулу 3.10 мы бы получили следущие значения для исторической доходности такого портфеля (HisYelYar_Port):
HisYelYar_Port =

   10.8682
Ожидаемая доходность портфеля составила бы (ExpRet_Port):
ExpRet_Port =

    9.0000
Альфа (Alfa_port) портфеля была бы равна:
Alfa_port =

   -1.8750
И Бета (Beta_port) соответсвенно:
Beta_port =

    1.3622
Используя формулу 3.13 мы посчитали бы самый неблагоприятный вариант риска, который имел бы такой портфель (Risk_port_bad):
Risk_port_bad =

   22.3000
Теперь посчитаем риск, для случая корреляции равной 0, то есть воспользуемся формулой 3.14 (Risk_port_good):
Risk_port_good =

   13.8753
Отобразим результаты в общей таблице в виде двух портфелей: Portfolio_1 - c Risk_port_bad, и Portfolio_2 - c Risk_port_good
Exampl_bullet =

  5×5 table

                   HisYelYar    ExpRet     Risk      Alfa      Beta
                   _________    ______    ______    ______    _______

    GAZP             14.893       15          19       1.6     1.1425
    LKOH             45.352       39          17      11.1    0.99997
    SBER            -21.821      -21          29     -15.4     1.8163
    Portfolio_1      10.868        9        22.3    -1.875     1.3622
    Portfolio_2      10.868        9      13.875    -1.875     1.3622
И теперь если инвестор хочет посчитать интервалы в которые попадут доходности портфелей с 97% вероятностью (о есть в 97 слуаях из 100), спользуя формулу 3.15 получим:
interval_Portfolio_1 =

  -35.6000   53.6000


interval_Portfolio_2 =

  -18.7507   36.7507
Приложение 5 (к разделу III.III) Разъяснения по рассчитываемым показателям по облигациям
Текущая доходность Cur_yield -  , в % годовых:
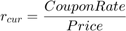 Формула 5.1
Доходность к погашению Yield -  , в % годовых:
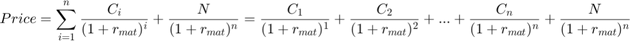 Формула 5.2
где C(i) - Купон в рублях в i период, N - номинал облагиации (FACE), n - количество периодов (обычно годы)
Дюрация Маколея YDuration , в годах:
 Формула 5.3
Модифицированная дюрация Duration , в процентах:
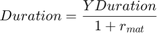 Формула 5.4
Кривизна Convexities , в годах в квадрате:
 Формула 5.5
Причины изменения цены облигаций
- Происходит измененени доходности из-за изменения кредитного рейтинга эмитента
- Изменение цены вследствие приближения к дате погашения
- Изменение рыночных процентных ставок
Свойства дюрации, выпуклости и изменчевости цены (при прочих равных условиях)
- Чем меньше купон, тем больше модифицированная дюрация и дюрация Маколея и наоборот
- Модифицированная дюрация растёт приувеличении срока погашения
- Чем больше модифицированная дюрация, тем выше изменчивость цен облигации
- Чем выше уровень доходности, тем ниже изменчевость цены
- При росте дохоности, выпуклость снижается, и наоборот (для облигаций без опционов)
Простые советы при инвестициях в облигации (при прочих равных условиях)
- При выборе облигации обязательно учитывать кредитный рейтинг эмитента
- При выборе облигации на поределённый срок, как минимум стоит ориентироваться на ее дюрацию Маколея, которая должна быть меньше этого срока
- из двух однотипных облигаций, стоит предпочесть ту, которая имеет больший купон
Полезные формулы и расчёт изменчивости цены/доходности с использованием дюрации и выпуклости
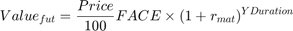 Формула 5.6 (быстрая оценка результата инвестиций на срок равный величине дюрации)
Пример. Нужно посчитать на какой вариант может расчитывать инвестор, купив облигации близкую к поределёному им сроком. Пусть срок инвестиций определён нвестором на следующее количество лет:
a =

     4
Найдем облигацию с дюрацией Маколея наиболее близкую к указанному сроку, но имеющее меньшее значение чем сам срок
t_bond =

  1×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26215    1000        7           2       16-Aug-2023      7.27       7.98      3.7757      3.9264        17.315       96.501    96.883    102.85    92.91         0           -6          4         4.54        0.74         0.73185       1.2438        1.2371
Для расчётов нам нужны следующее значения:
t_bond_2 =

  1×4 table

                FACE    Yield    YDuration    LasPri
                ____    _____    _________    ______

    OFZ26215    1000    7.98      3.9264      96.501
И тогда текущая цена облигации в рублях Valuenow, будущая оценка стоимости наших инвестиций в данную облигацию Valuefut и доходность от операции, выраженной в процентах Return за весь срок составят:
t_bond_2 =

  1×7 table

                FACE    Yield    YDuration    LasPri    Valuenow    Valuefut    Return
                ____    _____    _________    ______    ________    ________    ______

    OFZ26215    1000    7.98      3.9264      96.501     965.01      1304.5     35.182
При этом можно показать, что в подавляющем большинстве случаев наш конечный результат с горизонтом в указанное количество лет будет лучше, а посчитанная величина это наиболее вероятный минимальный результат вне зависимости от изменения процентных ставок на рынке.
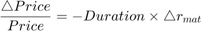 Формула 5.7 (быстрый расчёт)
Продолжим предыдущий пример. Нужно быстро посчитать как измениться цена и стоимость в % выбраной нами облигации, если доходность в моменте вырастет на b %пунктов, то есть доходность к погашению составит Yield2:
b =

     2


Yield2 =

    9.9800
Чтобы сделать быстрый расчёт нам понадобятся следующее данные:
t_bond_3 =

  1×4 table

                FACE    Yield    Duration    LasPri
                ____    _____    ________    ______

    OFZ26215    1000    7.98      3.7757     96.501
И тогда изменение цены облигации dPriceproc в %, изменение цены облигации в рублях dPrice, цена облигации Pricefut текущая стоимость облигации Valuenow в рублях и будущая стоимость облигации в рублях Valuetodelta будет:
t_bond_3_calc =

  1×8 table

                Yieldbond    b    Yield2    dPriceproc    dPrice     Pricefut    Valuenow    Valuetodelta
                _________    _    ______    __________    _______    ________    ________    ____________

    OFZ26215      7.98       2     9.98      -7.5515      -72.872     88.95       965.01        892.14
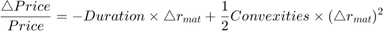 Формула 5.8 (точный расчёт)
Как и в прошлый раз будем использовать данные предыдущего примера, только теперь учтём выпуклость при расчётах
t_bond_4 =

  1×5 table

                FACE    Yield    Duration    LasPri    Convexities
                ____    _____    ________    ______    ___________

    OFZ26215    1000    7.98      3.7757     96.501      17.315
Расчитаем теже значения, что и в предыдущем случае, а именно: изменение цены облигации dPriceproc в %, изменение цены облигации в рублях dPrice, цена облигации Pricefut текущая стоимость облигации Valuenow в рублях и будущая стоимость облигации в рублях Valuetodelta будет:
t_bond_4_calc =

  1×8 table

                Yieldbond    b    Yield2    dPriceproc    dPrice    Pricefut    Valuenow    Valuetodelta
                _________    _    ______    __________    ______    ________    ________    ____________

    OFZ26215      7.98       2     9.98      -7.2052      -69.53     89.296      965.01        895.48
Сравнивая два результат несложно заметить, что они отличаются. При этом чем больше будет рассматриваемое изменение b, тем сильнее они будут расходиться. Поэтому для более точных расчётов необходимо использовать формулу с учётом выпуклости (Convexities), для эксрпесс оценок можно опираться только на дюрацию (Duration). Обе формулы можно использовать для поиска доходности, если известны изменения цены.
Приложение 6 (к разделу III.III) Основные параметры портфеля облигаций и полезные примеры
Видео с разъяснениями по работе с данным разделом
Оговорка! В данном пояснение приведены самые простые случаи расчётов показателей для портфеля, состоящего из облигаций. Они не дают точных оценок, но служат хорощим инструментарием для принятия инвестиционных решений в большинстве случаев. Если инвестор хочет глубже разобраться в сущности вопроса, ему стоит обратиться к профессиональной литературе.
1. Средневзвешенная доходность портфеля облигаций Yield(p):
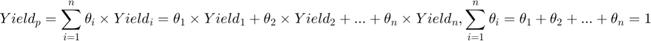 Формула 6.1
где  - доля i-ой облигации в портфеле в долях.
Пример. Нужно посчитать доходность портфеля из трёх ОФЗ, если веса WgtBonds в портфеле портфеле распределены следующим образом:
t_bond_1 =

  3×4 table

                FACE    Yield     Maturity      WgtBonds
                ____    _____    ___________    ________

    OFZ26220    1000    7.95     07-Dec-2022       0.3
    OFZ26211    1000    7.93     25-Jan-2023      0.25
    OFZ26215    1000    7.98     16-Aug-2023      0.45
используя формулу выше мы получим доходность портфеля YieldPort:
YieldPort =

    7.9585
2. Дюрация портфеля облигаций равна средневзвешенной дюрации облигаций входящих в портфель. Это верно как для дюрации Маколея, так и для модифицированной дюрации. Запишем формулу для модифицированной дюрации - Duration(p):
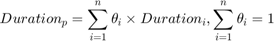 Формула 6.2
Продолжим наш пример. Теперь нам необходимо посчитать дюрацию Маколея YDurationPort и модифицированную дюрацию DurationPort для портфеля из трёх бумаг:
t_bond_1 =

  3×4 table

                FACE    Duration    YDuration    WgtBonds
                ____    ________    _________    ________

    OFZ26220    1000     3.2517      3.3811         0.3
    OFZ26211    1000     3.3701      3.5037        0.25
    OFZ26215    1000     3.7757      3.9264        0.45


YDurationPort =

    3.6571


DurationPort =

    3.5171
Вспоминая формулу 5.6 для оценки стоимости облигации, если мы будем владеть ей на протяжении времени равной дюрации Маколея, мы можем быстро оценить какова будет величина инвестиций при вложении 1 млн (ValuePortNow) рублей в портфель из трёх облигаций со сроком инвестиций равным дюрации Маколея - ValueInvest:
ValuePortNow =

     1000000


ValueInvest =

   1.3232e+06
3. Кривизна портфеля облигаций равна средневзвешенной кривизне облигаций входящих в портфель - Convexities(p):
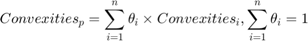 Формула 6.3
Продолжим наш пример. Найдём кривизну портфеля из трёх ОФЗ - ConvexitiesPort:
t_bond_1 =

  3×3 table

                FACE    Convexities    WgtBonds
                ____    ___________    ________

    OFZ26220    1000      12.922          0.3
    OFZ26211    1000       13.82         0.25
    OFZ26215    1000      17.315         0.45


ConvexitiesPort =

   15.1231
По аналогии с одной облигацией, у нас есть все данные, чтобы посчитать насколько может измениться стоимость нашего портфеля, если ставка доходности измениться (например вырастит на b% пунктов) для всех облигаций (ValueProtNew):
t_bond_1 =

  3×6 table

                FACE    Yield    Duration    YDuration    Convexities    WgtBonds
                ____    _____    ________    _________    ___________    ________

    OFZ26220    1000    7.95      3.2517      3.3811        12.922          0.3
    OFZ26211    1000    7.93      3.3701      3.5037         13.82         0.25
    OFZ26215    1000    7.98      3.7757      3.9264        17.315         0.45


t_bond_1_calc =

  1×11 table

                 ValuePortNow    YieldPort    DurationPort    YDurationPort    ConvexitiesPort    ValueInvest    b    YieldPort2    dPortProc    dValuePort    ValueProtNew
                 ____________    _________    ____________    _____________    _______________    ___________    _    __________    _________    __________    ____________

    Portfolio       1e+06         7.9585         3.5171          3.6571            15.123         1.3232e+06     2      9.9585       -6.7318       -67318       9.3268e+05
Иммунизация доходов портфеля облигаций с помощью дюрации Маколея
Иммунизация доходов портфеля - это посроение такого портфеля облигаций, при котором инвестор застрахован от риска изменения процентных ставок на определёный период времени. То есть дюрация портфеля должна быть равна инвестиционному горизонту.
Пусть наш инвестиционный горизон равен a, как и по аналогии с предыдущими примерами.
a =

     4
Пусть на рынке мы можем приобрести следующие облигации:
t_bond_imun =

  2×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26211    1000          7         2       25-Jan-2023      7.22       7.93      3.3701      3.5037         13.82       96.921    97.233    103.15    93.751        0           -6          3         4.24       0.66298       0.66889       1.1616        1.1553
    OFZ26207    1000       8.15         2       03-Feb-2027      8.15       8.15       5.777      6.0123        42.356        100.3       101     109.2      94.3       -1           -8          6         5.59       0.79598       0.79431       1.5315        1.5232
Общая велчина инвестиций в портфель составляет (ValuePort):
ValuePort =

     1000000
Чтобы решить эту задачу, нам необходимо решить простую систему линейных уравнений:
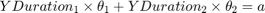

где - доля портфеля вложенные i-ую облигацию.
Получив значения , мы можем легко посчитать сколько необходимовложить денег в каждую облигацию (ValueInBonds) и какое количество необходимо купить каждой из них (Quantity):
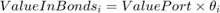 Формула 6.4
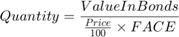 Формула 6.5
В следующей таблице представлены результаты всех расчётов, сделанных на основании выше изложенных формул:
t_bond_imun_1 =

  3×7 table

                     FACE    LasPri    Yield     YDuration    WgtImun    ValueInBonds    Quantity
                     ____    ______    ______    _________    _______    ____________    ________

    OFZ26211         1000    96.921      7.93     3.5037      0.80215     8.0215e+05        828
    OFZ26207         1000     100.3      8.15     6.0123      0.19785     1.9785e+05        197
    PortfolioImun       0         0    7.9735          4            1          1e+06       1025
По аналогии с предыдущими примерами мы можем быстро оценить сколько будет стоить наш портфель с горизонтом инвестиций равным дюрации a, под которую мы его иммунизировали - ValueInvest:
ValueInvest =

   1.3592e+06
Иммунизация доходов портфеля облигаций с помощью дюрации Маколея и кривизны
Предыдущию задачу можно решить и более точно, если у инвестора есть необходимость в более точном результате. Для этого ему необходимо использовать кроме дюрации Маколея ещё и кривизну. Но тогда ему необходимо строить портфель из 3-х облигаций. Пусть в нашем распоряжении есть возможность инвестировать в следующие облигации:
t_bond_imun =

  3×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26220    1000        7.4         2       07-Dec-2022      7.53       7.95      3.2517      3.3811        12.922        98.27    98.707     104.5     95.2         0           -6          3         3.72        0.7331         0.729       1.0192        1.0136
    OFZ26215    1000          7         2       16-Aug-2023      7.27       7.98      3.7757      3.9264        17.315       96.501    96.883    102.85    92.91         0           -6          4         4.54          0.74       0.73185       1.2438        1.2371
    OFZ26207    1000       8.15         2       03-Feb-2027      8.15       8.15       5.777      6.0123        42.356        100.3       101     109.2     94.3        -1           -8          6         5.59       0.79598       0.79431       1.5315        1.5232
Как и в прошлом варианте нам нужно построить портфель с дюрацией равной a. Но также нам хотелось, чтобы кривизна портфеля была ранва conv0:
a =

     4


conv0 =

    20
По аналогии с прошлым примером мы готовы инввестировать в портфель (ValuePort):
ValuePort =

     1000000
Чтобы решить эту задачу, нам нужно решить систему уже из трёх линейных уравнений
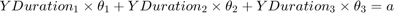
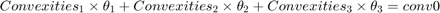
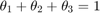
где - доля портфеля вложенные i-ую облигацию.
Итоговая таблица с расчётом всех параметов
t_bond_imun_1 =

  4×8 table

                     FACE    LasPri    Yield     YDuration    Convexities     WgtImun     ValueInBonds    Quantity
                     ____    ______    ______    _________    ___________    _________    ____________    ________

    OFZ26220         1000     98.27      7.95     3.3811        12.922         0.83653     8.3653e+05        851
    OFZ26215         1000    96.501      7.98     3.9264        17.315       -0.090514         -90514        -94
    OFZ26207         1000     100.3      8.15     6.0123        42.356         0.25399     2.5399e+05        253
    PortfolioImun       0         0    7.9981          4             1              20          1e+06       1010
наличие отрицательных значений в столбцах с весами и с кличеством, говорит нам о том, что данные облигации продаются в "короткую".
Ожидаемый результат инвестиций на срок ранвный сроку дюрации:
ValueInvest =

   1.3604e+06
Копирование портфеля облигаций с помощью модифицированной дюрации и кривизны
Следующая задача заключается в том, что у инвестора есть неоходимость "скопировать" один портфель, путём построения другого с использованием других облигаций. Но итоговые значения показателей дюрации и кривизны у этих портфелей должны быть одинаковыми.
Для простоты будем считать что весь наш текущий портфель состоит и следующих облигаций:
t_bond_cop_1 =

  1×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26215    1000        7           2       16-Aug-2023      7.27       7.98      3.7757      3.9264        17.315       96.501    96.883    102.85    92.91         0           -6          4         4.54        0.74         0.73185       1.2438        1.2371
Количество бумаг находящихся в портфеле составляет:
quantityp1 =

        1000
Тогда общая стоимость портфеля при текущей цене LasPri:
ValuePort1 =

      965010
Для наглядности представим наши инвестиции в такой портфель в виде следующей таблицы:
t_bond_cop_1_calc =

  1×5 table

                    ValuePort     Yield    Duration    YDuration    Convexities
                    __________    _____    ________    _________    ___________

    PortfolioOFZ    9.6501e+05    7.98      3.7757      3.9264        17.315
Итак, нам нужно "скопировать" портфель. Пусть для этого у нас доступны следующие облигации:
t_bond_cop_2 =

  3×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26220    1000        7.4         2       07-Dec-2022      7.53       7.95      3.2517      3.3811        12.922        98.27    98.707     104.5      95.2        0           -6          3         3.72        0.7331         0.729       1.0192        1.0136
    OFZ26219    1000       7.75         2       16-Sep-2026      7.93       8.17      5.6184      5.8479        39.668       98.105    98.802    106.45     92.25       -1           -8          6         6.21       0.76486       0.72405       1.7014        1.6921
    OFZ26212    1000       7.05         2       19-Jan-2028      7.57       8.15      6.4199      6.6815        52.282       93.301    94.016     102.9    86.011       -1           -9          8         6.19       0.82576       0.81809       1.6959        1.6866
Чтобы правильно нам решить эту задачу, нам необходимо решить следующу систему уравнений:
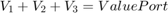
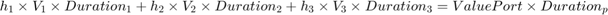
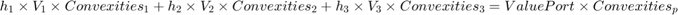
где 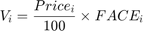 , а
 - есть количество бумаг, которые нам неоходимо купить/продать(если стоит знак минус) и в таблице обозначены как Quantity:
t_bond_cop_2_calc =

  3×5 table

                Yield    YDuration    Convexities    Quantity     Tetta
                _____    _________    ___________    ________    ________

    OFZ26220    7.95      3.3811        12.922          622       0.63328
    OFZ26219    8.17      5.8479        39.668          784       0.79688
    OFZ26212    8.15      6.6815        52.282         -445      -0.43016
Чтобы получить вес Tetta (), мы воспользовались следующей формулой
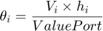
Расчитав Доходность, Дюрацию, Кривизну полученного портфеля по формулам 6.1 - 6.3, удобно сравнить наш портфель и "скопированный" в одной таблице:
t_port_calc =

  2×5 table

                     ValuePort     Yield     Duration    YDuration    Convexities
                     __________    ______    ________    _________    ___________

    PortfolioOFZ     9.6501e+05      7.98     3.7757      3.9264        17.315
    PortfolioCopy    9.6519e+05    8.0393     3.7749      3.9271        17.304
Как видно, портфели практически индетичны. Небольшое расхождение вызвано тем, что инвестор не имеет возможности приобретать дробные части облигаций, поэтому их количество округляется до целого числа.
Хеджирование портфеля облигаций с помощью модифицированной дюрации и кривизны
Задача хеджирования (страхование) портфеля от изменения курсовой стоимости может возникнуть у инвестора, если он ожидает изменения процентынх ставок. Конечно, его портфель иммунизирован к такому изменению если он дождется срока равного дюрации, но вполне возможно, что он не хотел бы в настоящем времени терпеть просадку по портфелю. Для простоты рассмотрения - пусть инвестор обаладает портфелем состоящим из следующей ОФЗ
t_bond_hedj_1 =

  1×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26215    1000        7           2       16-Aug-2023      7.27       7.98      3.7757      3.9264        17.315       96.501    96.883    102.85    92.91         0           -6          4         4.54        0.74         0.73185       1.2438        1.2371
Количество бумаг находящихся в портфеле составляет:
quantityp1 =

        1000
Тогда общая стоимость портфеля при текущей цене LasPri:
ValuePort1 =

      965010
Для наглядности представим наши инвестиции в такой портфель в виде следующей таблицы:
t_port_hedj_1_calc =

  1×5 table

                    ValuePort     Yield    Duration    YDuration    Convexities
                    __________    _____    ________    _________    ___________

    PortfolioOFZ    9.6501e+05    7.98      3.7757      3.9264        17.315
Итак, нам нужно "захеджировать" портфель. Пусть для этого нам доступны следующие облигации:
t_bond_hedj_2 =

  3×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26220    1000        7.4         2       07-Dec-2022      7.53       7.95      3.2517      3.3811        12.922        98.27    98.707     104.5      95.2        0           -6          3         3.72        0.7331         0.729       1.0192        1.0136
    OFZ26219    1000       7.75         2       16-Sep-2026      7.93       8.17      5.6184      5.8479        39.668       98.105    98.802    106.45     92.25       -1           -8          6         6.21       0.76486       0.72405       1.7014        1.6921
    OFZ26212    1000       7.05         2       19-Jan-2028      7.57       8.15      6.4199      6.6815        52.282       93.301    94.016     102.9    86.011       -1           -9          8         6.19       0.82576       0.81809       1.6959        1.6866
Чтобы правильно решить эту задачу, нам необходимо решить следующу систему уравнений:
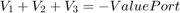
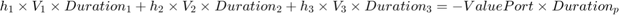
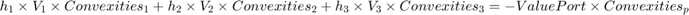
где , а - есть количество бумаг, которые нам неоходимо купить/продать(если стоит знак минус) и в таблице обозначены как Quantity.
Чтобы получить вес Tetta (), необходимо использовать следующую формулу
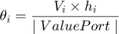
Кроме того, для демонстрации результата хэджирование давайте рассчитаем как изменять наш первоначальный портфель, хеджирующий портфель если доходность врастит например на b:
b =

     2
В следующих двух таблицах представлены рассчитываемые показатели. Кроме того в столбце Return показано на какую величину вырастут/упадут(если знак минус) вложения в облигации когда новая доходность составит NewYield, а цена соответсвенно NewPrice:
t_bond_hedj_1_calc =

  1×9 table

                LasPri    Yield    YDuration    Convexities    Quantity    Tetta    NewYield    NewPrice    Return
                ______    _____    _________    ___________    ________    _____    ________    ________    ______

    OFZ26215    96.501    7.98      3.9264        17.315         1000        1        9.98        89.4      -71012


t_bond_hedj_2_calc =

  3×9 table

                LasPri    Yield    YDuration    Convexities    Quantity     Tetta      NewYield    NewPrice    Return
                ______    _____    _________    ___________    ________    ________    ________    ________    ______

    OFZ26220     98.27    7.95      3.3811        12.922         -622      -0.63328      9.95       92.104      38352
    OFZ26219    98.105    8.17      5.8479        39.668         -784      -0.79688     10.17       87.454      83504
    OFZ26212    93.301    8.15      6.6815        52.282          445       0.43016     10.15       82.088     -49899
В данной таблице уже наглядно представлены два портфеля - первоначальный PortfolioOFZ и хеджирующий PortfolioHedg:
t_port_calc =

  2×6 table

                      Yield     Duration    YDuration    Convexities    NewYield    Return
                     _______    ________    _________    ___________    ________    ______

    PortfolioOFZ        7.98     3.7757       3.9264        17.315         9.98     -71012
    PortfolioHedg    -8.0393    -3.7749      -3.9271       -17.304      -6.0393      71957
Таким образом - результат хеджирования при изменении доходности на b общий результат совокупной позиции инвестора измениться на (рубли):
ans =

  945.4826
что можно считать прекрасным результатом.
Приложение 7 (к разделу IV). Разъяснения по расчётам, примеры, и портфели по Марковицу без ограничений
Видео с разъяснениями по работе с данным разделом
Инструкция к составлению инвестором собственного инвестиционного портфеля (расширенные вариант, с комментариями, пояснениями и примерами)
Данная инструкция помогает легко собрать портфель, который отвечает инвестиционным ожиданием инвестора и готовым принять на себя соответствующий уровень риска. Используя данный метод инвестор не сможет сформировать портфель за рамками заранее рассчитанных портфелей имеющих на одном конце самый минимальный уровень риска и доходности а на другом портфель с максимальными значениями. Поэтому, если инвестор хочет получить результат за рамками этих показателей, то он должен обратиться к другим вариантам формирования портфелей, расчёт статистических показателей отдельно взятых активов позволяет решить такую задачу.
Основные пояснения:
* Диверсификация портфеля, состоящего только из рискованных активов (акций), опирается на принудительную диверсификацию в которой, в один из активов не может быть размещено более 10  процентов. Это объясняется тем обстоятельством, что корреляция между историческими результатами и полученными данными по факту имеет коэффициент 0,85, что можно считать хорошим показателем. Более высокая диверсификация позволяет получить корреляцию выше, однако в этом случае Вы имеете диверсификацию портфеля близкому по свойствам к рынку, и тогда проще использовать индексный фонд etf, вместо составления своего портфеля.
* Рискованные активы отбираются в портфель по Коэффициенту Дженсена больше нуля (Приложение 3), что позволяет отобрать акции «хэдлайнеры». Такая политика разумна тем, что в период растущего рынка индекс «тянут» наверх именно такие акции, усреднение их доходностей происходит за счёт тех, у кого коэффициент меньше. Такой подход подразумевает, что инвестор делает ставки на победителей. А с учётом принудительной диверсификации, риски больших потерь в непредвиденных случаях нивелируются.
* Портфели низко рискованных активов (облигации ОФЗ) рассчитываются исходя из возможных инвестиционных горизонтов. Понимание срока позволяет иммунизировать (застраховать) низкорискованный портфель от риска изменения процентных ставок. Подробно об этом эффекте можно прочитать в разделе инвестиционного бюллетеня: Приложение 5 или посмотреть в выступлении Алексея Бачерова на ProValue (ссылка ниже). Получив набор портфелей, состоящих из низкорискованных активов зависящих от сроков инвестирования определённых инвестором, для них рассчитываются показатели риска.
* Для каждого портфеля в отдельности определяется ValueAtRisk с dov_int_publ - доверительным интервалом (выражен в процентах). Данный показатель позволяет оценить риск, на который готов пойти инвестор в течении года, чтобы получить ожидаемую доходность выбранного портфеля. dov_int_publ - доверительный интервал означает, что в dov_int_publ случаях из 100 убытки не превысят полученный VAR. VAR выражен в процентах от инвестируемого капитала.
dov_int_publ =

    95
Ссылка на выступление Алексея Бачерова: Облигации. Примеры использования дюрации и кривизны для решения задач инвестора.
Развернутая инструкция
Шаг 1. Инвестор определяется с инвестиционным горизонтом и выбирает из таблицы 4.2 низкорискованных портфелей, тот который отвечает его сроку. В таблице 4.2 они представлены с шагом в 0,5 года от 2 до 8 лет. Меньший инвестиционный горизонт на наш взгляд не является адекватным с точки зрения инвестиций и инвестору проще воспользоваться банковскими депозитами. Например: пусть нвестиционный горизонт инвестора сотсавляет 5 лет (InvestorsTerm). Тогда в Таблице 4.2. инвестор ищет строку с портфелем у которого в столбце YDurImun = 5:
InvestorsTerm =

     5


PortfoliosBONDinvestor =

  1×5 table

                  YDurImun    YieldImun    VARBP    OFZ26222    OFZ26219
                  ________    _________    _____    ________    ________

    PortBonds7       5          8.06       8.52       0.76        0.24
Шаг 2. Из таблицы 4.1. с портфелями состояющими из рискованных активов инвестор может выбрать любой портфель, который ему понравился. Наша общая рекомендация – взять самый доходный, но в то же время самый рискованный (последний портфель в таблице). Почему именно его? Потому что показатели доходности и риска совокупного портфеля, который инвестор составит из низкорискованного (поученного на шаге 1) и высокорискованного (выбраного на этом шаге), намного проще отрегулировать пропорцией вложений в каждый из этих портфелей. Однако, если у инвестора есть какие-либо предпочтения по другому распределению своих средств в активы, но может выбрать любой другой рискованный портфель из представленных. Например: мы выберем последний портфель, в соответсвии с нашей рекомендацией.
PortfoliosSTOCKinvestor =

  1×12 table

                    YieldPortStock    VARSP    GAZP    GMKN    LKOH    MFON    NVTK    RASP    ROSN    RSTI    SIBN    TATN
                    ______________    _____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____

    PortStocks10        27.33         19.15    0.1     0.1     0.1     0.1     0.1     0.1     0.1     0.1     0.1     0.1
После данного шага, инвестор может оттолкнуться иот желаемой им доходности или же от уровня риска на который он готов пойти. Мы решим обе задачи. Давайте сначала пойдём от уровня риска, а потом продемонстрируем то на примере требуемой доходности.
Шаг 3.1. Пусть наш инвестор не желает рисковать суммой свыше 10 процентов от имеющегося у него капитала (InvestorsRisk). При этом он помнит основное условие: его ожидания по риску не могут выходит за рамки следующего неравенства VARBP < InvestorsRisk < VARSP.
InvestorsRisk =

    10
Шаг 4.1. Чтобы инвестору добиться требуемого уровня риска (InvestorsRisk) необходимо понять, сколько необходимо вложить в выбранный им портфель облигаций, а сколько в портфель акций. Для этого необходимо решить следующую простую систему линейных уравнений:
где (WgtBonds) - доля, которую необходимо вложить в выбранный инвестором портфель облигаций, а (WgtStocks) - доля, которую нужно вложить в портфель акций.
WgtBonds =

    0.8610


WgtStocks =

    0.1390
Резонный вопрос: какой будет ожидаемая доходность (InvestorsExpReturn) совокупного портфеля, соствляемого инвестором? Это легко поcчитать, подставив полученные значения WgtBonds и WgtStocks в следующую формулу:
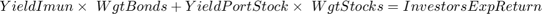
InvestorsExpReturn =

   10.7000
Таким образом, наш инвестор получит портфель со следующими характеристиками
InvestorsPortfolio =

  1×5 table

                          InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds    WgtStocks
                          _____________    __________________    ________________    ________    _________

    InvestorsPortfolio          5                 10.7                  10            0.861        0.139
Шаг 5.1. Теперь необходмио пересчитать доли в каждый отдельно взятый актив с учетом полученных долей WgtBonds и WgtStocks. Всё достаточно просто - нужно WgtBonds умножить на те доли ОФЗ, которые были в портфеле облигаций, а WgtStocks умножить на е доли акций, которые были в портфеле акций.
Вот так будут выглядит новые доли в облигациях WgtInBondsNew, по сравнению с изначальными WgtInBondsBegin:
WgtInBondsBegin =

  1×2 table

                  OFZ26222    OFZ26219
                  ________    ________

    PortBonds7      0.76        0.24


WgtInBondsNew =

  1×2 table

                          OFZ26222    OFZ26219
                          ________    ________

    InvestorsPortfolio     0.654       0.207
А вот так будут выглядит новые доли в акциях WgtInStocksNew, по сравнению с изначальными WgtInStocksBegin:
WgtInStocksBegin =

  1×10 table

                    GAZP    GMKN    LKOH    MFON    NVTK    RASP    ROSN    RSTI    SIBN    TATN
                    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____

    PortStocks10    0.1     0.1     0.1     0.1     0.1     0.1     0.1     0.1     0.1     0.1


WgtInStocksNew =

  1×10 table

                          GAZP     GMKN     LKOH     MFON     NVTK     RASP     ROSN     RSTI     SIBN     TATN
                          _____    _____    _____    _____    _____    _____    _____    _____    _____    _____

    InvestorsPortfolio    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014
Чтобы проверить правильность расчётов, необходимо сложить доли всех отдельных активов вместе (и акций и облигаций), в сумме они должны дать единицу (CHEK):
CHEK =

     1
Совокупный портфель инвестора получился следующим:
InvestorsPortfolio =

  1×17 table

                          InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds    WgtStocks    OFZ26222    OFZ26219    GAZP     GMKN     LKOH     MFON     NVTK     RASP     ROSN     RSTI     SIBN     TATN
                          _____________    __________________    ________________    ________    _________    ________    ________    _____    _____    _____    _____    _____    _____    _____    _____    _____    _____

    InvestorsPortfolio          5                 10.7                  10            0.861        0.139       0.654       0.207      0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014
Шаг 6.1. Теперь инвестору необходимо понять, сколько он вложит в каждый из активов денег. Предположим что инвестор хотел инвестировать сумму в размере ValueInvestors:
ValueInvestors =

     1500000
тогда,чтобы посчитать сколько необходимо вложить в каждый актив достаточно умножить ValueInvestors на доли каждого актива посчитанные на шаге 5:
InvestorsPortfolioValue =

  1×17 table

                               InvestorsTerm    InvestorsExpReturn    InvestorsVARPort     WgtBonds     WgtStocks    OFZ26222    OFZ26219     GAZP     GMKN     LKOH     MFON     NVTK     RASP     ROSN     RSTI     SIBN     TATN
                               _____________    __________________    ________________    __________    _________    ________    _________    _____    _____    _____    _____    _____    _____    _____    _____    _____    _____

    InvestorsPortfolioValue          5                 10.7                  10           1.2915e+06    2.085e+05    9.81e+05    3.105e+05    21000    21000    21000    21000    21000    21000    21000    21000    21000    21000
Шаг 7.1. Осталось только пересчитать вложенные суммы в количество ценных бумаг и лотов (так как на бирже торговля обычно ведется лотами). Для этого нам нужны текущие цены, по которым торгуются бумаги входящие в наш портфель. При этом инвестор помнит, что котировки облигаций имеют вид процентов от номинала, поэтому чтобы ему правильно пересчитать их в деньги, он должен знать номинал облигаций (Приложение 6). Последнии цены, которые были на учтены в данном инвестиционном бюллетени:
PricesinInvestorsPortfolio =

  1×12 table

    OFZ26222    OFZ26219     GAZP     GMKN      LKOH     MFON      NVTK     RASP     ROSN      RSTI      SIBN     TATN
    ________    ________    ______    _____    ______    _____    ______    ____    ______    ______    ______    _____

     959.13      977.03     157.51    13751    5406.3    650.5    1089.5    151     400.27    0.9897    343.95    779.3
Осталось только поделить суммы, которые инвестор расчитал на шаге 6, на те цены, которые он видит на бирже, округлить до целых получить количетство бумаг, которые он должен приобрести в портфель (формально нудно ещё учесть лоты, потому что в одном лоте может содержаться и 1 и 1000 бумаг, но в данном бюллетени информации о лотности не содержится, поэтому инвестор должен количество бумаг разделить на их количество в одном лоте для каждого из активов, и уже потом округлять до целого, но эу опреацию легко сделать по аналогии с шаг 7, который здесь разобран)
InvestorsPortfolioQuantity =

  1×17 table

                                  InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds    WgtStocks    OFZ26222    OFZ26219    GAZP    GMKN    LKOH    MFON    NVTK    RASP    ROSN    RSTI     SIBN    TATN
                                  _____________    __________________    ________________    ________    _________    ________    ________    ____    ____    ____    ____    ____    ____    ____    _____    ____    ____

    InvestorsPortfolioQuantity          5                 10.7                  10            0.861        0.139        1023        318       133      2       4       32      19     139      52     21219     61      27
Для наглядности запишем все полученные данные в одну таблицу:
InvestorsPortfolioALL =

  3×17 table

                                  InvestorsTerm    InvestorsExpReturn    InvestorsVARPort     WgtBonds     WgtStocks    OFZ26222    OFZ26219     GAZP     GMKN     LKOH     MFON     NVTK     RASP     ROSN     RSTI     SIBN     TATN
                                  _____________    __________________    ________________    __________    _________    ________    _________    _____    _____    _____    _____    _____    _____    _____    _____    _____    _____

    InvestorsPortfolio                  5                 10.7                  10                0.861        0.139       0.654        0.207    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014
    InvestorsPortfolioValue             5                 10.7                  10           1.2915e+06    2.085e+05    9.81e+05    3.105e+05    21000    21000    21000    21000    21000    21000    21000    21000    21000    21000
    InvestorsPortfolioQuantity          5                 10.7                  10                0.861        0.139        1023          318      133        2        4       32       19      139       52    21219       61       27
Теперь давайте вернёмся на шаг 3, и изменим условия. Пусть наш инвестор стремится получить опредлённую ожидаемую доходность, и хочет посмотреть, какой риск будет у портфеля.
Шаг 3.2. Пусть инвестор хочет получить ожмдаемую доходность в 25 процентов годовых (TargetExpReturn) от своих инвестиций. При этом, в рамках данной концепции, инвестор также понимает, что его ожидания не могут быть меньше ожидаемой доходности портфеля облигаций и больше ожидаемой доходности выбранного им портфеля акций, то есть - YieldImun < TargetExpReturn < YieldPortStock.
TargetExpReturn =

    25
Шаг 4.2. Чтобы составить портфель с ожидаемой доходностью TargetExpReturn, ему необходимо решить следующую систему линейных уравнений:
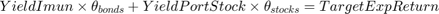
где (WgtBonds) - доля, которую необходимо вложить в выбранный инвестором портфель облигаций, а (WgtStocks) - доля, которую нужно вложить в портфель акций.
WgtBonds =

    0.1210


WgtStocks =

    0.8790
По анлогии с предыдущими вычислениями, инвестор в данном случае хочет понять, какой риск будет он нести, вложив средства в портфель с ожидаемой доходностью TargetExpReturn. Посчитать риск портфеля (InvestorsVARPort) можно по следующей формуле:
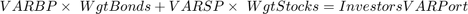
Запишем полученные данные в таблицу, для наглядности:
InvestorsVARPort =

   17.9000


InvestorsExpReturn =

    25


InvestorsPortfolio =

  1×5 table

                          InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds    WgtStocks
                          _____________    __________________    ________________    ________    _________

    InvestorsPortfolio          5                  25                  17.9           0.121        0.879
Остальные расчёты делаются по аналогии с шагами 5.1, 6.1 и 7.1. Поэтому повторять их не имеет смысла
Эммуляция поведения составленного портфеля инвестором методом Монте Карло
Вернемя к нашему портфелю, где инвестор составлял портфель, ориентируясь на своё отношение к риску:
InvestorsPortfolioALL =

  3×17 table

                                  InvestorsTerm    InvestorsExpReturn    InvestorsVARPort     WgtBonds     WgtStocks    OFZ26222    OFZ26219     GAZP     GMKN     LKOH     MFON     NVTK     RASP     ROSN     RSTI     SIBN     TATN
                                  _____________    __________________    ________________    __________    _________    ________    _________    _____    _____    _____    _____    _____    _____    _____    _____    _____    _____

    InvestorsPortfolio                  5                 10.7                  10                0.861        0.139       0.654        0.207    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014    0.014
    InvestorsPortfolioValue             5                 10.7                  10           1.2915e+06    2.085e+05    9.81e+05    3.105e+05    21000    21000    21000    21000    21000    21000    21000    21000    21000    21000
    InvestorsPortfolioQuantity          5                 10.7                  10                0.861        0.139        1023          318      133        2        4       32       19      139       52    21219       61       27
Давайте попробуем сэмулировать, как себя могло повести множество портфелей на срок равный InvestorsTerm:
InvestorsTerm =

     5
А также сравним с безрисковой доходностью, за которую примем депозитную ставку на аналогичный срок, рассчитанную для кривой доходности в рвзделе облигаций:
free_risk_rate =

    7.3889
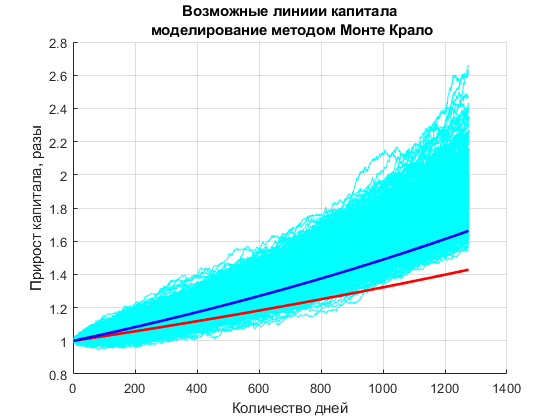
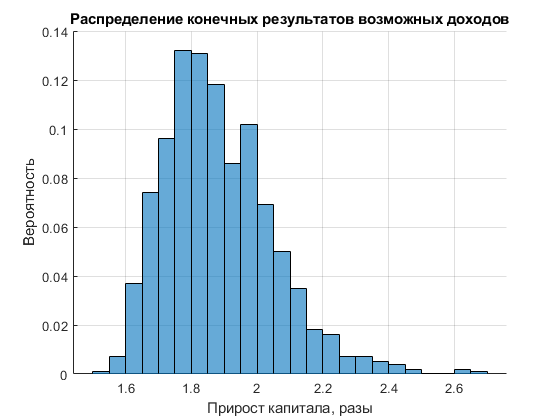
Рассматривая данное моделирование, можно увидеть какова вероятность получить доход, доход свыше какой-то ставки, или же получить убыток
Result_mk_table =

  1×4 table

    PosProb    PosProbRF    PosProbMO    NegProb
    _______    _________    _________    _______

      100         100          94           0
Описание столбцов
* PosProb       - вероятность получить прибыль по истечению YDuration лет
* PosProbRF     - вероятность получить прибыль свыше инвестиций по безрисковой ставке - free_risk_rate
* PosProbMO     - вероятность получить прибыль свыше ожидаемой доходности портфеля клиента ExpReturn
* NegProb       - вероятность получить убыток от инвестиций
Расчёт портфелей по Марковицу
Далее периведены готовые портфели рассчитанные исключительно математическим способом в соответствии с современной портфельной теорией, предложенной Г. Марковицем.
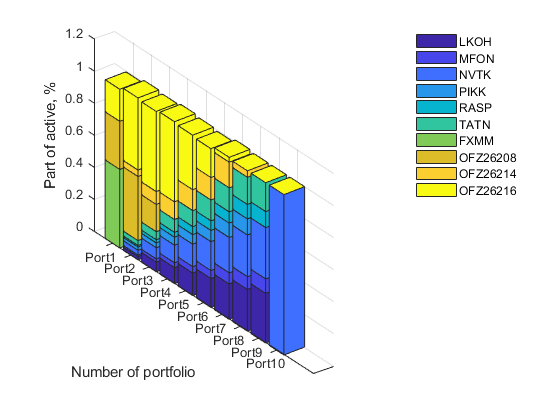
full_port_table =

  10×13 table

              PoRet    PoRisk    PoVAR    LKOH    MFON    NVTK    PIKK    RASP    TATN    FXMM    OFZ26208    OFZ26214    OFZ26216
              _____    ______    _____    ____    ____    ____    ____    ____    ____    ____    ________    ________    ________

    Port1      6.79      0.6      0.99       0       0       0       0       0       0    0.49       0.3           0         0.2
    Port2     10.53     1.47      2.42    0.02    0.01    0.03    0.02    0.01    0.03       0       0.4        0.04        0.45
    Port3     14.27     2.96      4.88    0.06    0.02    0.07    0.03    0.02    0.05       0      0.17        0.08         0.5
    Port4     18.01     4.55      7.49     0.1    0.03    0.11    0.05    0.03    0.08       0         0        0.11         0.5
    Port5     21.75     6.17     10.15    0.14    0.04    0.14    0.06    0.05     0.1       0         0        0.13        0.34
    Port6      25.5     7.81     12.84    0.18    0.05    0.18    0.07    0.06    0.13       0         0        0.14        0.18
    Port7     29.24     9.45     15.54    0.22    0.07    0.22    0.09    0.07    0.15       0         0        0.16        0.03
    Port8     32.98     11.1     18.25    0.26    0.08    0.26     0.1    0.09    0.17       0         0        0.04           0
    Port9     36.72    12.82     21.09    0.31    0.09    0.32       0     0.1    0.18       0         0           0           0
    Port10    40.46    18.88     31.06       0       0       1       0       0       0       0         0           0           0
Описание названий столбцов
     * PoRet     - ожидаемая доходность портфеля Port (i) в % годовых
     * PoRis     - риск портфеля Port (i) % годовых
     * PoVAR     - показатель ValueAtRisk для довреительного интервала dov_int (по умолчанию 95%)
     * Tickers   - Название ценных бумаг входящих в портфель Port (i), в столбцах соответсвующий объём в процентах от общих вложений.
     * Efficient Frontier - эффективная граница портфелей Port (i). Отображена на диаграмме Доходность/Риск