ИНВЕСТИЦИОННЫЙ БЮЛЛЕТЕНЬ ПОРТФЕЛЬНОГО ИНВЕСТОРА

Contents
- I Вступительное слово и как пользоваться бюллетенем
- II Основные параметры, принимаемые для расчетов
- III Основные ценовые параметры, рассмитриваемых финансовых и фондовых инструментов
- III.I Основные параметры валютного рынка
- III.II Основные параметры рынка акций
- III.II.I Индекс акций MOEX
- III.II.II Индикаторы статистического анализа для индекса IMOEX
- III.II.II Ценовые параметры акций
- III.II.III Основные статистические параметры рассматриваемых акций
- III.II.IV Консенсус прогнозы аналитиков по акциям
- III.III Основные параметры рынка Облигаций Федерального Займа (ОФЗ)
- III.III.I Параметры индексов облигаций ОФЗ
- III.III.II Основные параметры Облигаций Федерального Займа (ОФЗ)
- III.IV Основные параметры инвестиционных фондов
- III.IV.I Параметры индексов,используемых в сравнении с инвестиционными фондами
- III.IV.II Основные параметры инвестиционных фондов
- IV Готовые инвестиционные портфели для составления собственного портфеля инвестора
- IV.I Основные определения, подходы и краткая инструкция
- IV.II Готовые портфели из Облигаций Федерального Займа (ОФЗ) для разных сроков инвестирования
- IV.III Готовые портфели из акций и биржевых фондов акций (ETF)
- IV.III.I Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на исторических данных
- IV.III.II Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на данных Инвестиционных домов и аналитиков
- IV.III.III Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на основании доверия консенсус-прогнозам Инвестиционных домов и аналитиков на 25% и на 75% - историческим данным
- IV.III.III Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на основании доверия консенсус-прогнозам Инвестиционных домов и аналитиков на 50% и на 50% - историческим данным
- IV.III.IV Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на основании доверия консенсус-прогнозам Инвестиционных домов и аналитиков на 75% и на 25% - историческим данным
- IV.IV Готовые портфели составленные из портфелей акций, фондов акций и ОФЗ
- V Основные показатели макроэкономики и денежно-кредитной политики
- Приложение 1 (к разделу III.II.III). Таблицы со статистическими параметрами рассматриваемых акций, отсортированные по разным параметрам
- Приложение 2 (к разделу V). Основные показатели макроэкономики и денежно-кредитной политики в пересчёте в доллары США
- Приложение 3 (к разделу III.II). Пояснения по рассчитываемым показателям
- Приложение 4 (К разделу III.II). Пример расчёта выбранного инвестором портфеля
- Приложение 5 (к разделу III.III) Разъяснения по рассчитываемым показателям по облигациям
- Приложение 6 (к разделу III.III) Основные параметры портфеля облигаций и полезные примеры
- Приложение 7 (к разделу IV). Разъяснения по расчётам, примеры, и портфели по Марковицу без ограничений
Предыдущие инвестиционные бюллетени: 03.06.2019, 29.04.2019, 01.04.2019, 19.03.2019, 01.03.2019, 18.02.2019, 01.02.2019, 28.01.2019, 26.12.2018, 21.12.2018, 04.12.2018, 15.11.2018, 01.11.2018, 25.10.2018, 05.10.2018, 19.09.2018, 21.08.2018, 25.07.2018
Дата публикации бюллетеня
Date =

    '01-Jul-2019'
I Вступительное слово и как пользоваться бюллетенем
Настоящий бюллетень подготовлен Инвестиционным партнерством ABTRUST для инвесторов, занимающихся портфельными инвестициями.
В бюллетени публикуется множество показателей и коэффициентов с краткими пояснениями их сути и примерами их использования. Комбинирование расчётных величин помогает инвесторам быстрее, удобнее и взвешеннее принимать решения о вложении денег в активы, представленные в бюллетени.
Бюллетень составлен таким образом, чтобы человек мог сам собрать себе портфель, а также расчитать уровень доходности и риска своего портфеля. Описание рассчитываемых коэффициентов и примеры представлены в Приложениях. Каждый инвестор может выбрать показатели, которые представляют наибольший инерес или которым он больше всего концептуально доверяет и на базе них составить свой уникальный портфель. В Разделе IV приведены заготовки посчитанных портфелей с инструкцией для построения своего портфеля на их базе. Также в этом разделе есть набор готовых портфелей. Подробная инструкцияс примерами для этого раздела в Приложении 7.
Видео ОБЗОР структуры инвестиционного бюллетеня и основных разделов
II Основные параметры, принимаемые для расчетов
Безрисковая ставка принимаемая для расчётов в процентах годовых равна ключевой ставке ЦБ, дейстующей на дату бюллетеня
r_no_risk =

    7.5000
Дата последней котировки учитываемая в расчётах
Last_Date =

    '28-Jun-2019'
III Основные ценовые параметры, рассмитриваемых финансовых и фондовых инструментов
III.I Основные параметры валютного рынка
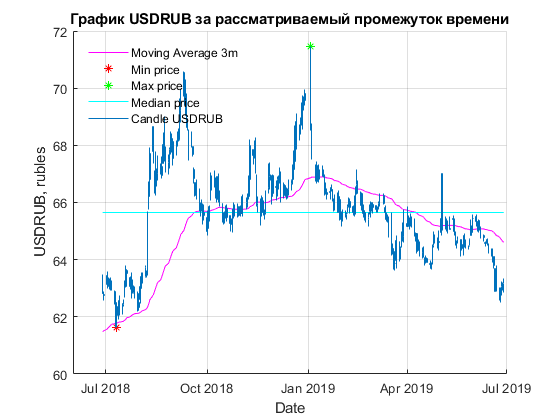
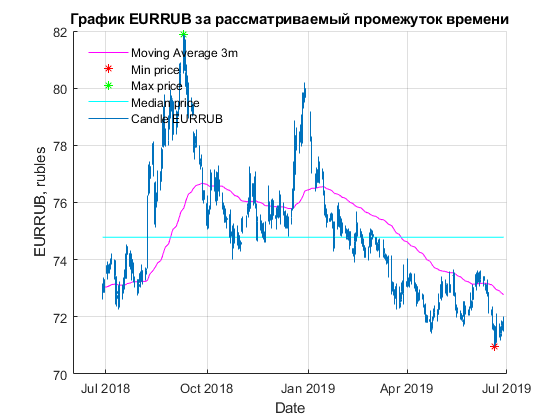
Таблица 3.1.1. Ценовые и статистические параметры рассматриваемых валют
ans =

  2×10 table

              LasPri    MedPri    HisYelYar    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    ExpRet    Risk
              ______    ______    _________    ______    ______    _________    ________    ________    ______    ____

    EURRUB    71.843    74.786     -1.6811     81.895     70.97       -4          -12          1          -1       8
    USDRUB     63.24     65.65     0.76693     71.453    61.638       -4          -11          3           1       9
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * HisYelYar - доходность за рассматриваемый период в % годовых
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * Risk      - риск актива в % годовых
III.II Основные параметры рынка акций
III.II.I Индекс акций MOEX
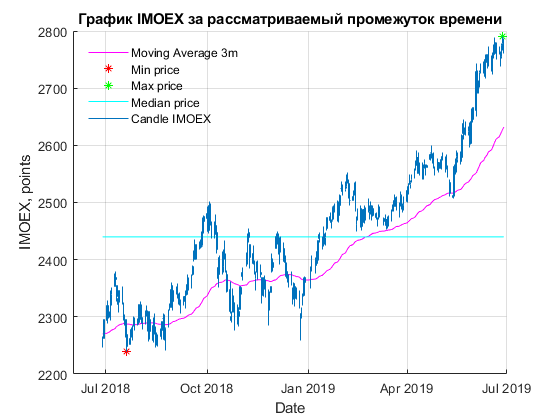
Таблица 3.2.1.1. Ценовые и статистические параметры индекса MOEX
imoex_table_2 =

  1×10 table

             LasPri    MedPri    HisYelYar    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    ExpRet    Risk
             ______    ______    _________    ______    ______    _________    ________    ________    ______    ____

    IMOEX    2765.8    2439.8     21.418      2790.6    2239.8       13           -1          23         20       10
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * HisYelYar - доходность за рассматриваемый период в % годовых
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * Risk      - риск актива в % годовых
III.II.II Индикаторы статистического анализа для индекса IMOEX
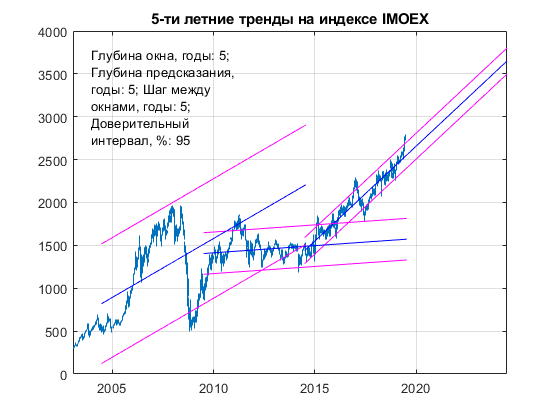
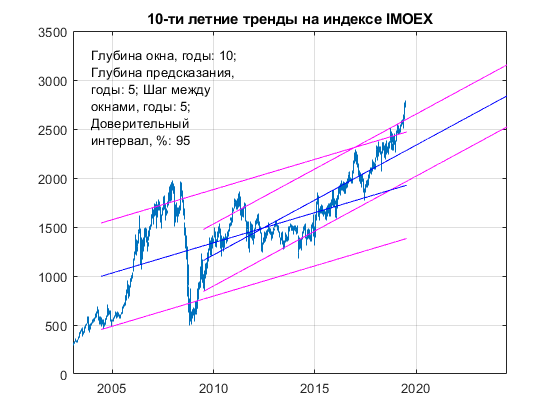
Долгосрочные тренда индекса IMOEX
Графики показывают долгосрочные тренды на индексе IMOEX c доверительными интервалом в 95%. Удобны при принятии решений разбалансировок портфелей в пользу консервативных или агрессивных инвестиций, а также для хеджирования инвестиционных портфелей.
Статистический индикатор наиболее вероятных зон роста/падения индекса IMOEX
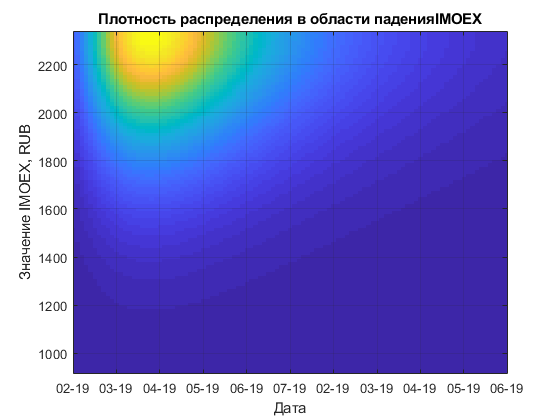
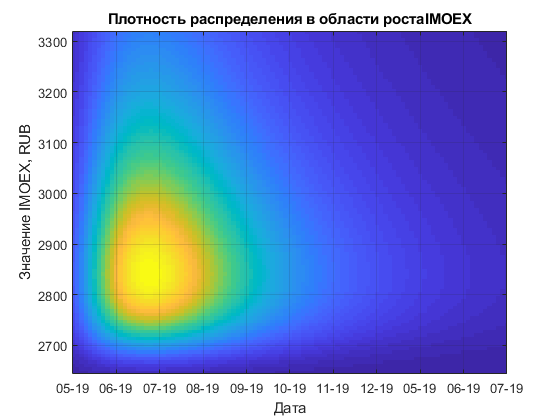
Индикатор отображает наиболее вероятные зоны роста/падения индекса IMOEX, рассчитанные на основе статистики по фрактальным экстремумам. Наиболее вероятные зоны выражены ярко желтым цветом и по мере падения вероятности, он переходит к темному синему цвету.
Последний извсетный LOW Extremum:
ans =

  timetable

       Time        FRACTALS
    ___________    ________

    13-May-2019     2506.5
Последний извсетный HIGH Extremum:
ans =

  timetable

       Time        FRACTALS
    ___________    ________

    06-Feb-2019      2552
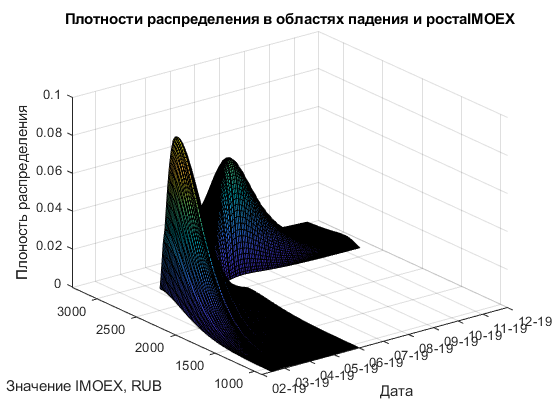
Основы работы индикатора:
1. Статьи и видео на сайте Инвестиционного партнерства ABTRUST ПРОГНОЗИРОВАНИЕ РОССИЙСКОГО РЫНКА АКЦИЙ
2. Статья Прогнозирование возможных величин падений/роста российского рынка акций
3. Видео с рассказом об индикаторе
III.II.II Ценовые параметры акций
Таблица 3.2.2.1 Ценовые параметры рассматриваемых акций (отсортировано по HisYelYar)
ans =

  34×8 table

             LasPri     MedPri     HisYelYar    MaxPri     MinPri     ChnMedPri    ChMaxPri    ChMinPri
             _______    _______    _________    _______    _______    _________    ________    ________

    GCHE        1868       1150      79.905        2550        990        62         -27          89
    RSTI        1.38    0.79235      73.903      1.5074     0.6603        74          -8         109
    GAZP      232.83     156.49      66.343      251.65     136.42        49          -7          71
    NVTK      1337.4     1112.5      57.463      1357.8      845.3        20          -2          58
    OGKB      0.5476    0.36195      39.448       0.569     0.3111        51          -4          76
    MFON       650.6     615.15      36.887         680      460.5         6          -4          41
    RASP       139.5     128.35      35.887         159      95.52         9         -12          46
    GMKN       14308      13049      26.797       14868      10174        10          -4          41
    SIBN      400.95     346.63      26.165         412        312        16          -3          29
    LKOH        5305       5100      23.371        5996       4200         4         -12          26
    IMOEX     2765.8     2439.8      21.418      2790.6     2239.8        13          -1          23
    TATN       774.9      757.1      15.634       847.1      649.4         2          -9          19
    PRTK        93.5       83.3      15.549       102.1       61.2        12          -8          53
    CHMF      1067.6     1023.3      15.537      1121.6      904.7         4          -5          18
    AFKS       9.873       8.85      13.001       10.28        7.6        12          -4          30
    PIKK       374.9      354.6      12.113       429.7      333.2         6         -13          13
    SBER      238.55     205.22      11.474      250.65      165.9        16          -5          44
    PHOR        2484       2465       9.117        2733       2245         1          -9          11
    FEES      0.2025     0.1645      8.6036     0.21224    0.14588        23          -5          39
    MSNG        2.51     2.1218      7.8518       2.527      1.653        18          -1          52
    NLMK       159.7     161.95      5.9326      185.42     144.74        -1         -14          10
    MAGN      44.985      45.14      5.8012      53.835      40.31         0         -16          12
    MVID       426.9      405.9      5.5795         433      313.1         5          -1          36
    ROSN       414.5     421.85      5.3048       522.8     388.35        -2         -21           7
    MTSS       284.9     259.27      3.7898       288.8      222.4        10          -1          28
    SNGS       26.34     27.045     -7.3708      29.315      24.06        -3         -10           9
    HYDR      0.6004    0.54005     -11.219      0.6941     0.4663        11         -13          29
    ALRS       86.04     97.185     -13.758      107.92      83.69       -11         -20           3
    URKA       87.76       86.3     -15.328      104.85       78.5         2         -16          12
    MGNT        3807     3812.5     -16.938        4670       3299         0         -18          15
    VTBR     0.03988     0.0372     -16.985     0.04998    0.03305         7         -20          21
    MOEX       90.15     91.345     -17.632      110.76      79.66        -1         -19          13
    AFLT      101.76     101.78      -27.43      143.45      89.45         0         -29          14
    MTLR        66.5     82.005      -31.62      115.85      60.84       -19         -43           9
III.II.III Основные статистические параметры рассматриваемых акций
Описание названий столбцов
     * HisYelYar - доходность за рассматриваемый период в % годовых
     * ExpRet    - ожидаемая доходность в % годовых
     * Risk      - риск актива в % годовых
     * MedVlt    - медианное значение волатильности % в день
     * MaxVlt    - максимальное значение волатильности % в день
     * MinVlt    - минимальное значение волатильности % в день
     * RskVlt    - стандратное отклонение волатильности % в день
     * Alfa      - alpa коэффициент по отношению к IMOEX (индексу ММВБ)
     * Beta     `- beta коэффициент по отношению к IMOEX
     * JenCff    - Коэффициент Дженсена, расчитан по отношению к IMOEX
     * ShrCff    - Коэффициент Шарпа
     * TrnCff    - Коэффициент Трейнора, расчитан по отношению к IMOEX
     * TrgFnc    - Целевая функция, разработанная в Инвестиционном
     партнерстве ABTRUST
Таблица 3.2.3.1 Сатистические параметры рассматриваемых акций (отсортировано по HisYelYar)
ans =

  34×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff        TrnCff        TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    __________    __________

    GCHE       79.905       63       31      1.3453    24.021    0.090827     2.1638     22.6    0.30548       0.58164       1.7763        1.8277             0
    RSTI       73.903       58       23      1.1364    6.9394    0.087597    0.97682     18.4    0.58609       0.52619       2.2294       0.86888             0
    GAZP       66.343       54       23     0.90348    9.4678     0.32662     0.9748      8.2     1.6265       0.47888        2.002        0.2839             0
    NVTK       57.463       47       18      1.1026    4.7186     0.45125    0.66447     12.2    0.80232       0.41007       2.2147       0.49454       0.88081
    OGKB       39.448       36       19      1.1306    5.6508     0.31074     0.6651      7.5    0.87262       0.30373       1.5272       0.33194        0.6141
    MFON       36.887       34       23     0.68378    11.036    0.030874     1.1449     11.3    0.00727        0.2296      0.91946        29.223             0
    RASP       35.887       32       20      1.1418    5.1514     0.23308    0.75251      8.4     0.5598       0.26455       1.2365       0.44582             0
    GMKN       26.797       25       17     0.85227    5.7424     0.22008    0.60815      3.8    0.75647       0.18626      0.99023       0.22906       0.39315
    SIBN       26.165       24       17      1.0549    3.8967      0.2286    0.62385      3.2     0.8103       0.18173      0.98307       0.20854       0.38004
    LKOH       23.371       23       15     0.85674    3.3209     0.26531    0.44794      2.2    0.86151       0.16526       1.0116       0.17872        0.3629
    IMOEX      21.418       20       10     0.56246    1.9552     0.19522    0.28673        0          1       0.13408       1.2805       0.12674       0.37197
    TATN       15.634       16       18      1.0459    6.2738     0.18699     0.6234     -1.9      1.044       0.10128      0.48755      0.084192       0.16923
    PRTK       15.549       16       14      1.0573    25.294     0.18496     1.6808      5.2    0.14867      0.096863      0.60496       0.58035       0.35338
    CHMF       15.537       16       16     0.86522     4.047     0.31592    0.48753      2.1    0.54458      0.099248      0.56078       0.16095       0.23414
    AFKS       13.001       13       19      1.1317    6.4809     0.30366    0.70837     -2.2    0.93501      0.073272      0.30808      0.063154       0.11177
    PIKK       12.113       12       12     0.69771    8.8781     0.22428    0.70332      4.6    0.03387      0.056234      0.38062        1.3894       0.44451
    SBER       11.474       14       23      1.2022    5.5317     0.28436    0.71926       -8     1.6952      0.080586      0.27599      0.037464             0
    PHOR        9.117       11       13     0.86957    3.4357     0.23251    0.50405      0.3    0.48978      0.040484      0.23035      0.062518       0.10268
    FEES       8.6036       10       17     0.84437    6.9712     0.21785    0.63414     -2.1    0.76428      0.037484      0.14985      0.032802      0.057045
    MSNG       7.8518        9       19       1.096    3.6166     0.21477     0.6426     -1.7    0.65093      0.027068     0.069491       0.02011      0.036108
    NLMK       5.9326        8       17      1.0235    4.1034     0.23166    0.54139       -2    0.65728      0.019331     0.036725     0.0097371      0.021165
    MAGN       5.8012        7       17      1.0036    6.5215     0.25451    0.63332     -3.3    0.77556      0.010673    -0.012681    -0.0028367    -0.0071824
    MVID       5.5795        6       12     0.68535    13.062     0.13484    0.96677        0    0.29933    -0.0067413     -0.13197     -0.051448     -0.019211
    ROSN       5.3048        7       17     0.96263    3.3313     0.34965    0.46438     -4.6    0.90979     0.0036978    -0.052142    -0.0096066     -0.031393
    MTSS       3.7898        5       16     0.91001    5.9923     0.26957    0.59935     -3.6    0.70341     -0.012641     -0.15376     -0.034731     -0.056116
    SNGS      -7.3708       -7       10     0.69618    2.0493     0.19338    0.27916     -7.1    0.52877      -0.13956      -1.4423      -0.27825      -0.45763
    HYDR      -11.219      -10       14     0.88425    2.5911     0.27936    0.42592     -7.7    0.44075      -0.16926      -1.2754      -0.40776       -0.4717
    ALRS      -13.758      -13       17     0.91218    5.3814     0.21325    0.60586    -10.3    0.66395      -0.18944      -1.1799      -0.30447      -0.46606
    URKA      -15.328      -15       17      0.7512    8.0037     0.10323     1.0195     -7.7    0.21653      -0.21276      -1.3093       -1.0416      -0.62842
    MGNT      -16.938      -16       18      1.1389    5.6563     0.30869    0.68556    -10.4    0.50695      -0.22266      -1.3078      -0.46563      -0.54212
    VTBR      -16.985      -17       17     0.89214    6.5336     0.25667    0.73776    -13.5    0.86983      -0.22902       -1.404      -0.27799      -0.55435
    MOEX      -17.632      -18       16     0.82888    7.7207     0.26242     0.6091    -12.7     0.6806      -0.24571      -1.5837      -0.37877      -0.61174
    AFLT       -27.43      -29       22      1.0954    8.9497     0.16978    0.91595      -16    0.54942      -0.35237      -1.6808      -0.67096             0
    MTLR       -31.62      -34       25      1.3914    8.3848      0.3816    0.96686      -20    0.80108      -0.40091       -1.688      -0.52347             0
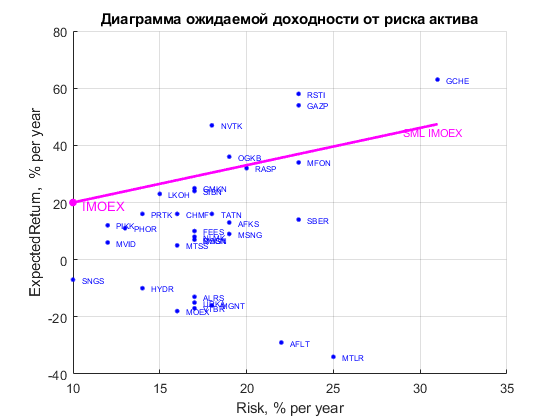
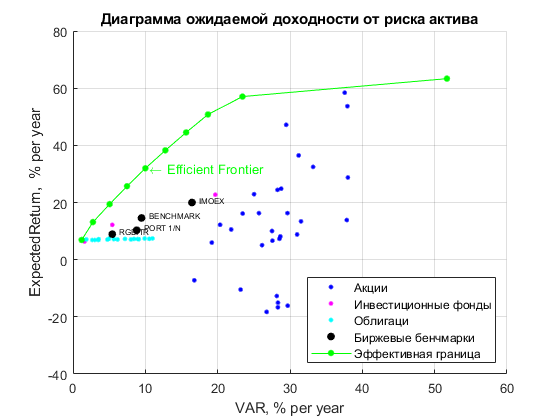
На графике нанесена линия SML для самого индекса IMOEX и ставке без риска rfr. Ожидаемая доходность IMOEX считается по историческим данным. Линяя может показывать, какие активы стоит рассматривать в качестве интересных для включения в портфель инвестора. Активы ниже данной линии не должны быть интересны ивестору, поскольку в этом случае ему интереснее купить ETF на данный индекс.
rfr =

    6.9461
В Приложении 1 приведены таблицы отссортированные по другим параметрам для удобства работы
Коэффициены корреляции Коэффцицент корреляции - является математической интерпритацией схожести поведения актива( i ) по отношению к любому другому активу. Если коэффциент корреялции принимает значения от 0.7 до 1, то говорят, что активы вдут себя "синхронно" или "идентично", если же -1 до -0.7 - то "асинхронно" (двигаются по направлению друг другу). Значения от -0.7 до 0.7, считают не значительными и говорят что поведение активов друг от друга не зависит.
Таблица 3.2.3.2. Коэффициенты корреляции активов
t_corr_coeff =

  34×34 table

              AFKS      AFLT      ALRS      CHMF      FEES      GAZP      GCHE      GMKN      HYDR     IMOEX      LKOH      MAGN      MFON      MGNT      MOEX      MSNG      MTLR      MTSS      MVID      NLMK      NVTK      OGKB      PHOR      PIKK      PRTK      RASP      ROSN      RSTI      SBER      SIBN      SNGS      TATN      URKA      VTBR
             ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______    ______

    AFKS          1    -0.074    -0.385     0.123     0.625     0.282      0.66     0.597    -0.093     0.573     0.542    -0.339     0.457     0.284     0.105      0.63    -0.396     0.313     0.329      0.16     0.105      0.45    -0.111      0.12     0.689       0.5    -0.485     0.651     0.634    -0.261    -0.391     0.057     0.248     0.029
    AFLT     -0.074         1     0.491    -0.277     0.195    -0.462    -0.539    -0.572     0.687    -0.563    -0.695     0.069    -0.678     0.736     0.804     0.134     0.639     0.285    -0.315    -0.271    -0.697    -0.188    -0.154    -0.667    -0.346    -0.657    -0.231    -0.462    -0.156    -0.365      0.75    -0.321     0.644     0.823
    ALRS     -0.385     0.491         1    -0.115    -0.394    -0.605    -0.678    -0.528     0.227    -0.596    -0.422     0.444    -0.644     0.351     0.407    -0.464     0.734     0.153    -0.482    -0.174    -0.405    -0.627     0.419     -0.58    -0.776     -0.43     0.373     -0.76     -0.56    -0.164     0.619      0.21    -0.065     0.215
    CHMF      0.123    -0.277    -0.115         1     0.167     0.316     0.272    -0.001     0.272     0.335     0.135     0.628     0.022    -0.081     0.114    -0.014     0.002     0.462     0.349     0.801     0.368     0.379     0.241     0.004     0.209    -0.015     0.469     0.183     0.061     0.222    -0.203     0.646    -0.318     0.017
    FEES      0.625     0.195    -0.394     0.167         1     0.576     0.483     0.306     0.381      0.58     0.088    -0.193     0.045     0.315     0.264     0.787    -0.223     0.601     0.574     0.288     0.165     0.848    -0.317     0.087     0.681     0.151    -0.364     0.685     0.769     0.136    -0.222    -0.196     0.525     0.401
    GAZP      0.282    -0.462    -0.605     0.316     0.576         1      0.53       0.5    -0.114     0.864     0.326    -0.063     0.418    -0.317    -0.451     0.396    -0.547      0.23     0.723     0.403      0.82     0.828     0.043     0.621     0.636     0.458     0.033     0.815     0.609     0.625    -0.525     0.084    -0.131    -0.233
    GCHE       0.66    -0.539    -0.678     0.272     0.483      0.53         1     0.811    -0.373      0.79     0.796    -0.313     0.638    -0.336    -0.349     0.472    -0.783     0.112     0.609      0.46     0.473     0.647    -0.199     0.533     0.824     0.642    -0.308     0.822     0.689     0.012    -0.847    -0.034    -0.066    -0.387
    GMKN      0.597    -0.572    -0.528    -0.001     0.306       0.5     0.811         1    -0.686     0.802     0.882    -0.519     0.729    -0.397    -0.576      0.33    -0.847     -0.17     0.515     0.179     0.591     0.434     0.064     0.637     0.693     0.855    -0.382      0.79     0.609      0.06    -0.773    -0.017    -0.245    -0.641
    HYDR     -0.093     0.687     0.227     0.272     0.381    -0.114    -0.373    -0.686         1    -0.332     -0.75     0.419    -0.604     0.652     0.833     0.302     0.598     0.582    -0.005     0.175    -0.446     0.198    -0.316    -0.511    -0.107    -0.765     0.132    -0.252    -0.008    -0.075     0.562    -0.079     0.596     0.923
    IMOEX     0.573    -0.563    -0.596     0.335      0.58     0.864      0.79     0.802    -0.332         1       0.7    -0.199     0.608    -0.344    -0.457      0.48    -0.719     0.227     0.742     0.477     0.796     0.792     0.048     0.639     0.807     0.707     -0.08     0.927     0.775     0.425    -0.725     0.166    -0.163    -0.407
    LKOH      0.542    -0.695    -0.422     0.135     0.088     0.326     0.796     0.882     -0.75       0.7         1    -0.308      0.68     -0.51    -0.586     0.125    -0.728    -0.153     0.341     0.277     0.514     0.259     0.141     0.494     0.557     0.836    -0.129     0.607     0.437     0.063    -0.778     0.227    -0.399    -0.742
    MAGN     -0.339     0.069     0.444     0.628    -0.193    -0.063    -0.313    -0.519     0.419    -0.199    -0.308         1    -0.477     0.074     0.301    -0.414     0.563     0.342    -0.094      0.52     0.049    -0.089     0.395    -0.366    -0.433    -0.455     0.733    -0.429    -0.429     0.208      0.32     0.591    -0.282      0.21
    MFON      0.457    -0.678    -0.644     0.022     0.045     0.418     0.638     0.729    -0.604     0.608      0.68    -0.477         1     -0.36    -0.584     0.306    -0.778    -0.301     0.349     0.011     0.481     0.279    -0.085     0.719     0.623     0.688    -0.267     0.662     0.427     0.067    -0.629     0.025    -0.222    -0.564
    MGNT      0.284     0.736     0.351    -0.081     0.315    -0.317    -0.336    -0.397     0.652    -0.344     -0.51     0.074     -0.36         1     0.785     0.368      0.44     0.386    -0.109    -0.254    -0.561    -0.089    -0.048    -0.501    -0.123    -0.528    -0.259    -0.226    -0.067    -0.507     0.608    -0.054     0.537     0.747
    MOEX      0.105     0.804     0.407     0.114     0.264    -0.451    -0.349    -0.576     0.833    -0.457    -0.586     0.301    -0.584     0.785         1     0.234      0.65     0.525    -0.205     0.039    -0.695     -0.06    -0.262    -0.698    -0.177    -0.677    -0.054    -0.381    -0.047    -0.421     0.601     -0.07     0.627     0.879
    MSNG       0.63     0.134    -0.464    -0.014     0.787     0.396     0.472      0.33     0.302      0.48     0.125    -0.414     0.306     0.368     0.234         1    -0.371     0.396     0.461     0.123     0.006     0.678    -0.529     0.231     0.744     0.098    -0.413      0.66     0.789    -0.087    -0.221    -0.363     0.648     0.356
    MTLR     -0.396     0.639     0.734     0.002    -0.223    -0.547    -0.783    -0.847     0.598    -0.719    -0.728     0.563    -0.778      0.44      0.65    -0.371         1     0.308    -0.582    -0.116    -0.583    -0.459     0.102    -0.781    -0.729    -0.648     0.367    -0.787    -0.551    -0.031     0.778     0.152     0.219     0.593
    MTSS      0.313     0.285     0.153     0.462     0.601      0.23     0.112     -0.17     0.582     0.227    -0.153     0.342    -0.301     0.386     0.525     0.396     0.308         1     0.226     0.425    -0.031     0.479    -0.081    -0.291     0.183    -0.167     0.189     0.168     0.361     0.173      0.05     0.199     0.352     0.493
    MVID      0.329    -0.315    -0.482     0.349     0.574     0.723     0.609     0.515    -0.005     0.742     0.341    -0.094     0.349    -0.109    -0.205     0.461    -0.582     0.226         1     0.453     0.624     0.753     -0.02      0.58     0.661     0.302    -0.088     0.739     0.616     0.267    -0.548    -0.021    -0.034     -0.14
    NLMK       0.16    -0.271    -0.174     0.801     0.288     0.403      0.46     0.179     0.175     0.477     0.277      0.52     0.011    -0.254     0.039     0.123    -0.116     0.425     0.453         1     0.419     0.514     0.084     0.074     0.334     0.091      0.39      0.32     0.312     0.249    -0.408     0.375    -0.158    -0.032
    NVTK      0.105    -0.697    -0.405     0.368     0.165      0.82     0.473     0.591    -0.446     0.796     0.514     0.049     0.481    -0.561    -0.695     0.006    -0.583    -0.031     0.624     0.419         1     0.517     0.392     0.714     0.402     0.605     0.224      0.64     0.328     0.622    -0.602     0.321    -0.567    -0.624
    OGKB       0.45    -0.188    -0.627     0.379     0.848     0.828     0.647     0.434     0.198     0.792     0.259    -0.089     0.279    -0.089     -0.06     0.678    -0.459     0.479     0.753     0.514     0.517         1    -0.286     0.408     0.796      0.28    -0.128     0.834     0.796     0.421    -0.474    -0.085     0.237     0.107
    PHOR     -0.111    -0.154     0.419     0.241    -0.317     0.043    -0.199     0.064    -0.316     0.048     0.141     0.395    -0.085    -0.048    -0.262    -0.529     0.102    -0.081     -0.02     0.084     0.392    -0.286         1    -0.015    -0.408     0.176     0.334    -0.196     -0.46     0.158     0.122     0.634    -0.708    -0.403
    PIKK       0.12    -0.667     -0.58     0.004     0.087     0.621     0.533     0.637    -0.511     0.639     0.494    -0.366     0.719    -0.501    -0.698     0.231    -0.781    -0.291      0.58     0.074     0.714     0.408    -0.015         1     0.516     0.524    -0.081     0.656     0.405     0.303    -0.647    -0.138    -0.319    -0.589
    PRTK      0.689    -0.346    -0.776     0.209     0.681     0.636     0.824     0.693    -0.107     0.807     0.557    -0.433     0.623    -0.123    -0.177     0.744    -0.729     0.183     0.661     0.334     0.402     0.796    -0.408     0.516         1     0.509    -0.392     0.918     0.885     0.078    -0.643    -0.154     0.236    -0.096
    RASP        0.5    -0.657     -0.43    -0.015     0.151     0.458     0.642     0.855    -0.765     0.707     0.836    -0.455     0.688    -0.528    -0.677     0.098    -0.648    -0.167     0.302     0.091     0.605      0.28     0.176     0.524     0.509         1    -0.252     0.659      0.45     0.262    -0.718     0.142    -0.363    -0.726
    ROSN     -0.485    -0.231     0.373     0.469    -0.364     0.033    -0.308    -0.382     0.132     -0.08    -0.129     0.733    -0.267    -0.259    -0.054    -0.413     0.367     0.189    -0.088      0.39     0.224    -0.128     0.334    -0.081    -0.392    -0.252         1    -0.347    -0.347     0.487     0.137     0.576    -0.437    -0.124
    RSTI      0.651    -0.462     -0.76     0.183     0.685     0.815     0.822      0.79    -0.252     0.927     0.607    -0.429     0.662    -0.226    -0.381      0.66    -0.787     0.168     0.739      0.32      0.64     0.834    -0.196     0.656     0.918     0.659    -0.347         1     0.849     0.264    -0.724    -0.089     0.057    -0.269
    SBER      0.634    -0.156     -0.56     0.061     0.769     0.609     0.689     0.609    -0.008     0.775     0.437    -0.429     0.427    -0.067    -0.047     0.789    -0.551     0.361     0.616     0.312     0.328     0.796     -0.46     0.405     0.885      0.45    -0.347     0.849         1     0.165    -0.556    -0.269     0.419     0.033
    SIBN     -0.261    -0.365    -0.164     0.222     0.136     0.625     0.012      0.06    -0.075     0.425     0.063     0.208     0.067    -0.507    -0.421    -0.087    -0.031     0.173     0.267     0.249     0.622     0.421     0.158     0.303     0.078     0.262     0.487     0.264     0.165         1    -0.158     0.258    -0.276    -0.236
    SNGS     -0.391      0.75     0.619    -0.203    -0.222    -0.525    -0.847    -0.773     0.562    -0.725    -0.778      0.32    -0.629     0.608     0.601    -0.221     0.778      0.05    -0.548    -0.408    -0.602    -0.474     0.122    -0.647    -0.643    -0.718     0.137    -0.724    -0.556    -0.158         1     0.045     0.279     0.644
    TATN      0.057    -0.321      0.21     0.646    -0.196     0.084    -0.034    -0.017    -0.079     0.166     0.227     0.591     0.025    -0.054     -0.07    -0.363     0.152     0.199    -0.021     0.375     0.321    -0.085     0.634    -0.138    -0.154     0.142     0.576    -0.089    -0.269     0.258     0.045         1     -0.61    -0.242
    URKA      0.248     0.644    -0.065    -0.318     0.525    -0.131    -0.066    -0.245     0.596    -0.163    -0.399    -0.282    -0.222     0.537     0.627     0.648     0.219     0.352    -0.034    -0.158    -0.567     0.237    -0.708    -0.319     0.236    -0.363    -0.437     0.057     0.419    -0.276     0.279     -0.61         1     0.761
    VTBR      0.029     0.823     0.215     0.017     0.401    -0.233    -0.387    -0.641     0.923    -0.407    -0.742      0.21    -0.564     0.747     0.879     0.356     0.593     0.493     -0.14    -0.032    -0.624     0.107    -0.403    -0.589    -0.096    -0.726    -0.124    -0.269     0.033    -0.236     0.644    -0.242     0.761         1
III.II.IV Консенсус прогнозы аналитиков по акциям
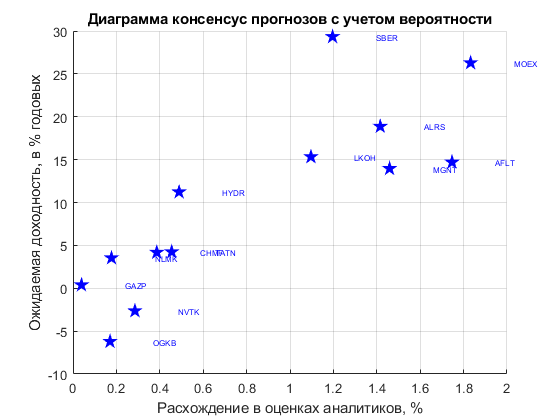
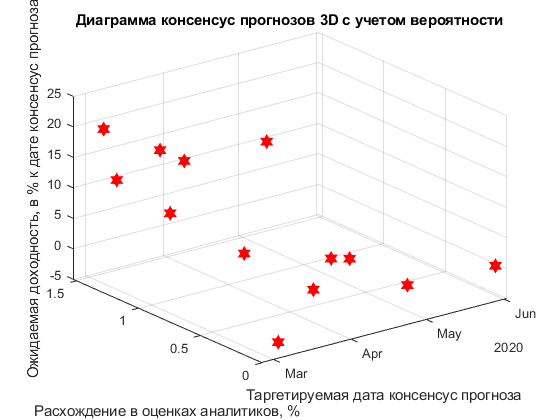
Консенсус прогнозы аналитиков представлены на основе данных по прогнозам Инвестдомов, публикуемых на BCS-express, взвешенных по функции вероятности, рассчитанной по показателю «надежность прогнозов» взятой с сайта РБК.
Таблица 3.2.4.1. Консенсус прогнозы аналитиков без учета вероятности исполнения
ans =

  13×9 table

    TICKER      ExpDate        TP      Deviation      LP        DateLP       ExpRet     ExpDev    CoeffRD
    ______    ___________    ______    _________    ______    ___________    _______    ______    ________

    'SBER'    04-Mar-2020     317.5      31.536     238.55    28-Jun-2019     33.096    9.9327       3.332
    'MOEX'    08-Mar-2020    114.75      10.636      90.15    28-Jun-2019     27.288    9.2687      2.9441
    'ALRS'    25-Mar-2020    106.25      12.935      86.04    28-Jun-2019     23.484    12.175      1.9289
    'MGNT'    03-May-2020      4515       758.1       3807    28-Jun-2019     18.597    16.791      1.1076
    'LKOH'    04-Mar-2020    6197.5       882.5       5305    28-Jun-2019     16.824     14.24      1.1815
    'AFLT'    10-Mar-2020       118      21.304     101.76    28-Jun-2019     15.959    18.054     0.88396
    'HYDR'    09-Mar-2020      0.69    0.048403     0.6004    28-Jun-2019     14.923    7.0149      2.1274
    'TATN'    12-Apr-2020     817.5      172.92      774.9    28-Jun-2019     5.4975    21.152     0.25991
    'CHMF'    17-Apr-2020    1125.4      171.48     1067.6    28-Jun-2019     5.4149    15.237     0.35538
    'NLMK'    24-Mar-2020    166.32      13.749      159.7    28-Jun-2019     4.1459    8.2667     0.50152
    'GAZP'    30-May-2020    233.99      38.579     232.83    28-Jun-2019    0.49822    16.488    0.030218
    'NVTK'    06-May-2020    1290.1      260.37     1337.4    28-Jun-2019    -3.5367    20.182    -0.17524
    'OGKB'    09-Mar-2020     0.515    0.042426     0.5476    28-Jun-2019    -5.9533    8.2381    -0.72265
Описание названий столбцов
     * TICKER    - тикер ценной бумаги
     * ExpDate   - ожидаемая дата исполнения консенсус прогноза
     * TP        - консенсус прогноз цены
     * Deviation - разброс значений вокруг TP в оценках аналитиков
     * LP        - последняя биржевая цена
     * DateLP    - дата LP
     * ExpRet    - Ожидаемая доходность по консенсус прогнозу
     * ExpDev    - Разброс ожидаемых доходностей
     * CoeffRD   - Отношение ExpRet к ExpDev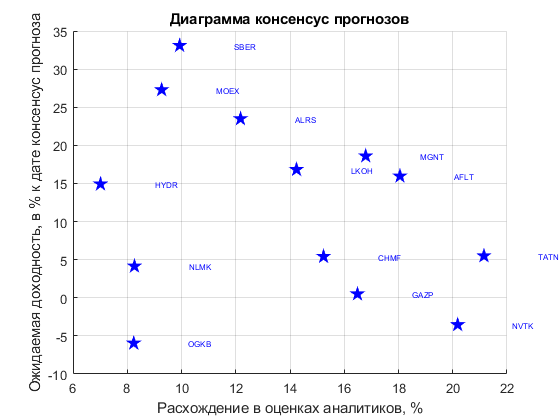
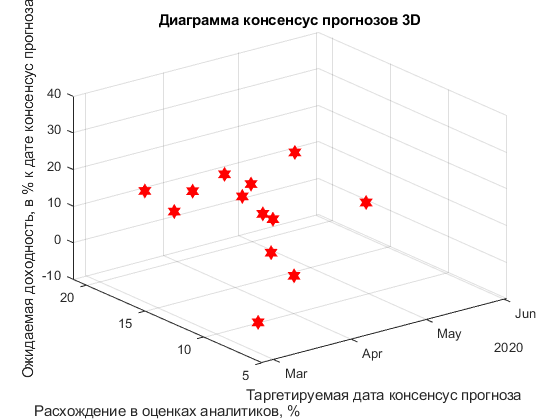
Таблица 3.2.4.2. Консенсус прогнозы с учетом вероятности исполнения
ans =

  13×11 table

    TICKER      ExpDate        TP       Deviation      LP        DateLP       ExpRet      ExpDev     ExpRetPY    ExpDevPY    CoeffRD
    ______    ___________    _______    _________    ______    ___________    _______    ________    ________    ________    _______

    'SBER'    04-Mar-2020     286.52       14.11     238.55    28-Jun-2019     20.111     0.99032     29.333        1.196     24.525
    'MOEX'    08-Mar-2020     106.65      8.9093      90.15    28-Jun-2019     18.305      1.5292      26.28       1.8322     14.343
    'ALRS'    25-Mar-2020     98.103      8.5406      86.04    28-Jun-2019      14.02      1.2206     18.867       1.4159     13.325
    'MGNT'    03-May-2020     4258.6      482.81       3807    28-Jun-2019     11.863       1.345     13.957       1.4588     9.5674
    'LKOH'    04-Mar-2020     5862.4      506.61       5305    28-Jun-2019     10.508     0.90804     15.326       1.0967     13.976
    'AFLT'    10-Mar-2020     112.26      15.923     101.76    28-Jun-2019     10.317      1.4634     14.696       1.7465     8.4144
    'HYDR'    09-Mar-2020    0.64754    0.033721     0.6004    28-Jun-2019     7.8511     0.40885     11.227      0.48892     22.963
    'CHMF'    17-Apr-2020     1103.6      113.44     1067.6    28-Jun-2019     3.3713     0.34655     4.1821      0.38598     10.835
    'TATN'    12-Apr-2020     800.94      96.603      774.9    28-Jun-2019     3.3607     0.40534     4.2336      0.45495     9.3058
    'NLMK'    24-Mar-2020     163.88      9.5668      159.7    28-Jun-2019     2.6145     0.15263     3.5313      0.17738     19.908
    'GAZP'    30-May-2020     233.65      25.033     232.83    28-Jun-2019     0.3522    0.037734    0.38119     0.039256     9.7103
    'NVTK'    06-May-2020     1307.1      152.44     1337.4    28-Jun-2019    -2.2663     0.26431    -2.6408      0.28531    -9.2559
    'OGKB'    09-Mar-2020    0.52377    0.017188     0.5476    28-Jun-2019    -4.3523     0.14283    -6.2117      0.17063    -36.405
Описание названий столбцов
     * TICKER    - тикер ценной бумаги
     * ExpDate   - ожидаемая дата исполнения консенсус прогноза
     * TP        - консенсус прогноз цены
     * Deviation - разброс значений вокруг TP в оценках аналитиков
     * LP        - последняя биржевая цена
     * DateLP    - дата LP
     * ExpRet    - Ожидаемая доходность по консенсус прогнозу
     * ExpDev    - Разброс ожидаемых доходностей
     * ExpRetPY  - Ожидаемая доходность по консенсус прогнозу в пересчёте на проценты годовых
     * ExpDevPY  - Разброс ожидаемых доходностей в пересчёте на проценты годовых
     * CoeffRD   - Отношение ExpRetPY к ExpDevPY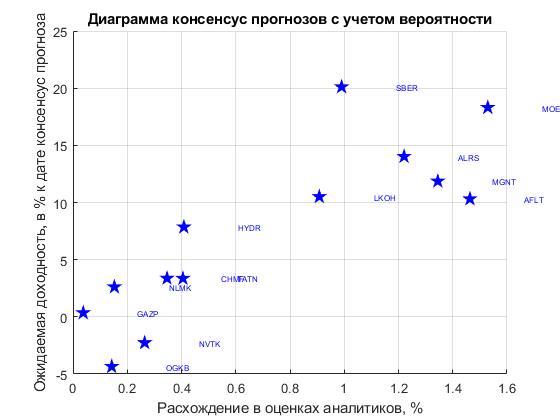
Смешивание ождаемых доходностей, полученных по историческим данным с консенсус прогнозами
Безрисковая ставка для расчёта Security Market Line (SML):
rf =

    6.9461
Ожидаемая доходность индекса IMOEX в % годовых:
IMOEX_ret_hist =

    20
Таблица 3.2.4.3. Ожидаемые доходности для разных случав доверия прогнозам аналитиков (консенсу прогнозам) и историческим ожидаемым доходностям (отсортирована по ExpRetSML)
ans =

  13×11 table

    TICKER      LP        DateLP        Beta      ExpRetSML    ExpRetAnal    H25_A75    H50_A50    H75_A25    ExpRetHist    DevHist
    ______    ______    ___________    _______    _________    __________    _______    _______    _______    __________    _______

    'SBER'    238.55    28-Jun-2019     1.6952     29.076        29.333        25.5      21.666     17.833        14          23
    'GAZP'    232.83    28-Jun-2019     1.6265     28.179       0.38119      13.786      27.191     40.595        54          23
    'TATN'     774.9    28-Jun-2019      1.044     20.575        4.2336      7.1752      10.117     13.058        16          18
    'OGKB'    0.5476    28-Jun-2019    0.87262     18.337       -6.2117      4.3412      14.894     25.447        36          19
    'LKOH'      5305    28-Jun-2019    0.86151     18.192        15.326      17.245      19.163     21.082        23          15
    'NVTK'    1337.4    28-Jun-2019    0.80232      17.42       -2.6408      9.7694       22.18      34.59        47          18
    'MOEX'     90.15    28-Jun-2019     0.6806     15.831         26.28       15.21      4.1399      -6.93       -18          16
    'ALRS'     86.04    28-Jun-2019    0.66395     15.613        18.867        10.9      2.9334    -5.0333       -13          17
    'NLMK'     159.7    28-Jun-2019    0.65728     15.526        3.5313      4.6485      5.7656     6.8828         8          17
    'AFLT'    101.76    28-Jun-2019    0.54942     14.118        14.696      3.7718     -7.1521    -18.076       -29          22
    'CHMF'    1067.6    28-Jun-2019    0.54458     14.055        4.1821      7.1365      10.091     13.046        16          16
    'MGNT'      3807    28-Jun-2019    0.50695     13.564        13.957      6.4679     -1.0214    -8.5107       -16          18
    'HYDR'    0.6004    28-Jun-2019    0.44075       12.7        11.227      5.9204     0.61359    -4.6932       -10          14
Описание названий столбцов
     * TICKER    - тикер ценной бумаги
     * LP        - последняя биржевая цена
     * DateLP    - дата LP
     * Beta      - Бета акции к индексу IMOEX
     * ExpRetSML - Ожидаемая доходность посчитанная по SML
     * ExpRetAnal- Ожидаемая доходность по консенсус прогнозу в % годовых
     * H25_A75   - Ожидаемая доходность состоящие на коэфициентом доверия к исторически данным на 25% и по консенсус прогнозам на 75%
     * H50_A50   - Ожидаемая доходность состоящие на коэфициентом доверия к исторически данным на 50% и по консенсус прогнозам на 50%
     * H75_A25   - Ожидаемая доходность состоящие на коэфициентом доверия к исторически данным на 75% и по консенсус прогнозам на 25%
     * ExpRetHist- Ожидаемая доходность по историческим данным в % годовых
     * DevHist   - Риск по историческим данным в % год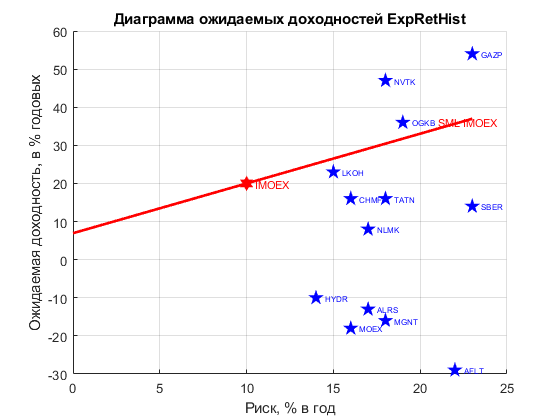
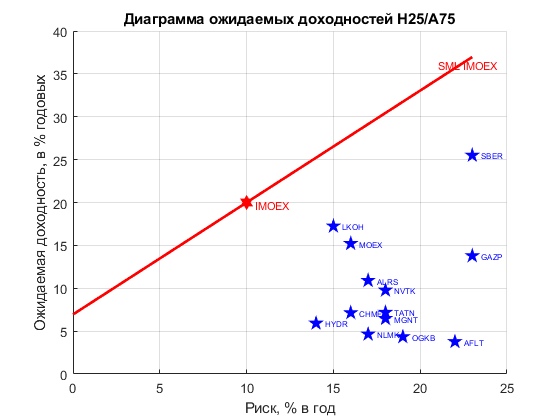
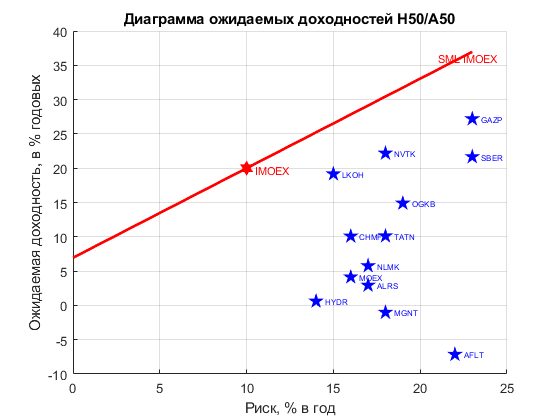
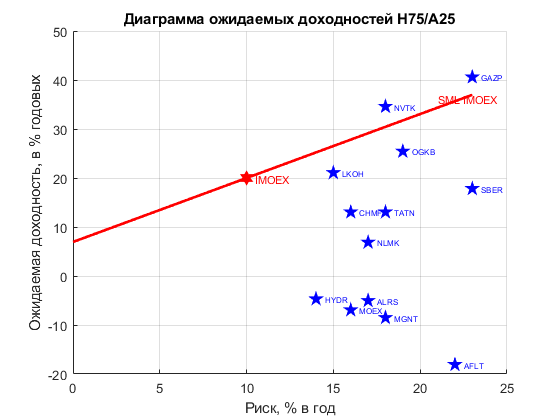
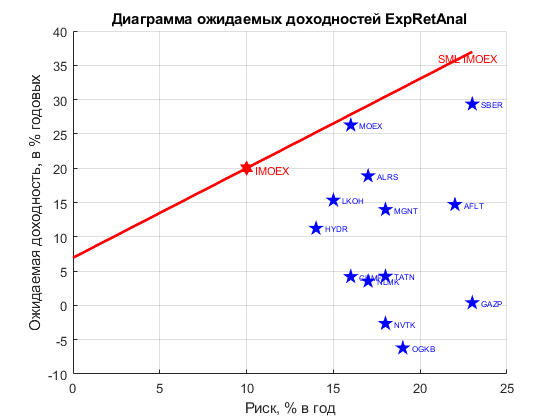
На графике нанесена линия SML для самого индекса IMOEX и ставке без риска rf. Ожидаемая доходность IMOEX считается по историческим данным. Линяя показывает, какие активы стоит рассматривать в качестве интересных для включения в портфель инвестора для каждого из вариантов смешения прогнозов. Активы ниже данной линии не должны быть интересны ивестору, поскольку в этом случае ему интереснее купить ETF на данный индекс.
Таблица 3.2.4.4. Таблица корреляций для бумаг, предствленных в таблице 3.2.4.3
Correlation_CONS =

  13×13 table

              AFLT        ALRS        CHMF         GAZP         HYDR         LKOH        MGNT         MOEX         NLMK        NVTK        OGKB          SBER         TATN
            ________    ________    _________    ________    __________    ________    _________    _________    ________    ________    _________    __________    _________

    AFLT           1     0.49137     -0.27689    -0.46222       0.68665     -0.6954      0.73566      0.80374    -0.27147    -0.69683     -0.18793      -0.15617     -0.32066
    ALRS     0.49137           1      -0.1153    -0.60503       0.22746     -0.4217      0.35073      0.40736    -0.17407    -0.40522     -0.62713         -0.56      0.21008
    CHMF    -0.27689     -0.1153            1     0.31572       0.27176      0.1348    -0.081467      0.11433     0.80139     0.36789      0.37882      0.061318      0.64638
    GAZP    -0.46222    -0.60503      0.31572           1      -0.11352     0.32619     -0.31702     -0.45128     0.40315     0.82033      0.82789       0.60945     0.083766
    HYDR     0.68665     0.22746      0.27176    -0.11352             1    -0.74953      0.65167      0.83338     0.17538    -0.44556      0.19834    -0.0083419    -0.078675
    LKOH     -0.6954     -0.4217       0.1348     0.32619      -0.74953           1     -0.50978     -0.58592     0.27747     0.51448      0.25937       0.43654      0.22652
    MGNT     0.73566     0.35073    -0.081467    -0.31702       0.65167    -0.50978            1       0.7848    -0.25423    -0.56076    -0.089417     -0.067189    -0.053811
    MOEX     0.80374     0.40736      0.11433    -0.45128       0.83338    -0.58592       0.7848            1    0.039042    -0.69459    -0.059879     -0.047255    -0.070008
    NLMK    -0.27147    -0.17407      0.80139     0.40315       0.17538     0.27747     -0.25423     0.039042           1     0.41884      0.51355        0.3122       0.3752
    NVTK    -0.69683    -0.40522      0.36789     0.82033      -0.44556     0.51448     -0.56076     -0.69459     0.41884           1       0.5167       0.32751       0.3212
    OGKB    -0.18793    -0.62713      0.37882     0.82789       0.19834     0.25937    -0.089417    -0.059879     0.51355      0.5167            1        0.7963    -0.085465
    SBER    -0.15617       -0.56     0.061318     0.60945    -0.0083419     0.43654    -0.067189    -0.047255      0.3122     0.32751       0.7963             1     -0.26906
    TATN    -0.32066     0.21008      0.64638    0.083766     -0.078675     0.22652    -0.053811    -0.070008      0.3752      0.3212    -0.085465      -0.26906            1
Таблица 3.2.4.5. Таблица ковариаций для бумаг, предствленных в таблице 3.2.4.3
Covariation_CONS =

  13×13 table

             AFLT       ALRS       CHMF       GAZP       HYDR       LKOH       MGNT       MOEX       NLMK       NVTK       OGKB       SBER       TATN
            _______    _______    _______    _______    _______    _______    _______    _______    _______    _______    _______    _______    _______

    AFLT        484     183.77    -97.466    -233.88     211.49    -229.48     291.32     282.92    -101.53    -275.94    -78.553    -79.024    -126.98
    ALRS     183.77        289    -31.362    -236.57     54.135    -107.53     107.32      110.8    -50.306       -124    -202.56    -218.96     64.286
    CHMF    -97.466    -31.362        256     116.18     60.874     32.351    -23.463      29.27     217.98     105.95     115.16     22.565     186.16
    GAZP    -233.88    -236.57     116.18        529    -36.553     112.54    -131.25    -166.07     157.63     339.62     361.79      322.4     34.679
    HYDR     211.49     54.135     60.874    -36.553        196     -157.4     164.22     186.68     41.741    -112.28      52.76    -2.6861    -19.826
    LKOH    -229.48    -107.53     32.351     112.54     -157.4        225    -137.64    -140.62     70.756     138.91     73.919     150.61      61.16
    MGNT     291.32     107.32    -23.463    -131.25     164.22    -137.64        324     226.02    -77.795    -181.69    -30.581    -27.816    -17.435
    MOEX     282.92      110.8      29.27    -166.07     186.68    -140.62     226.02        256     10.619    -200.04    -18.203     -17.39    -20.162
    NLMK    -101.53    -50.306     217.98     157.63     41.741     70.756    -77.795     10.619        289     128.17     165.88     122.07     114.81
    NVTK    -275.94       -124     105.95     339.62    -112.28     138.91    -181.69    -200.04     128.17        324     176.71     135.59     104.07
    OGKB    -78.553    -202.56     115.16     361.79      52.76     73.919    -30.581    -18.203     165.88     176.71        361     347.98    -29.229
    SBER    -79.024    -218.96     22.565      322.4    -2.6861     150.61    -27.816     -17.39     122.07     135.59     347.98        529    -111.39
    TATN    -126.98     64.286     186.16     34.679    -19.826      61.16    -17.435    -20.162     114.81     104.07    -29.229    -111.39        324
Таблицы ковариации о корреляции полезны тем, кто умеет проводить оптимизации портфелей. Алексей Бачеров подробно рассматривал это на примере в Excel на своём курсе Три Кита Инвестиций. Участники курса имеют файл с примером решения таких задач. В него достаточно подставить вектор доходностей, и ковариационную матрицу и провести оптимизацию с учётом условий интересующих инвестора и его толерантности к риску.
III.III Основные параметры рынка Облигаций Федерального Займа (ОФЗ)
III.III.I Параметры индексов облигаций ОФЗ
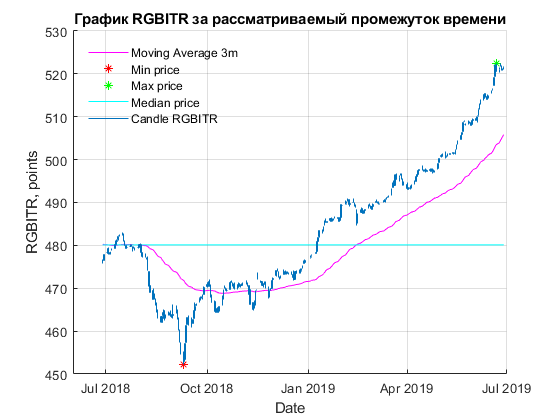
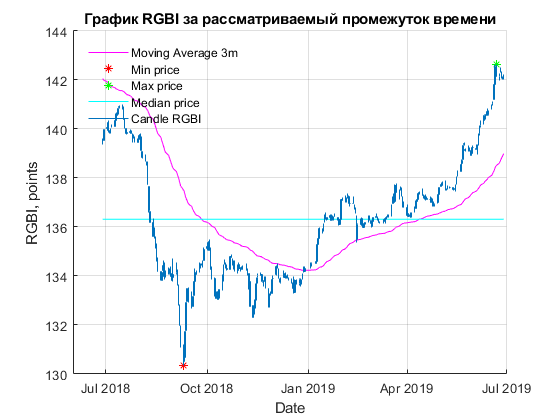
Таблица 3.3.1.1 Параметры индексов облигаций
BONDS_index_publish_table =

  2×9 table

              LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    ExpRet    HisRisk
              ______    ______    ______    ______    _________    ________    ________    ______    _______

    RGBI      142.19    136.31    142.62    130.34        4           0            9        1.72      3.24
    RGBITR    521.56    480.11    522.37    452.22        9           0           15        8.92       3.3
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * HisRisk   - риск актива в % годовых
III.III.II Основные параметры Облигаций Федерального Займа (ОФЗ)
Видео с разъяснениями по работе с данным разделом
Таблица 3.3.2.1 Параметры ОФЗ
BONDS_publish_table =

  17×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26210    1000        6.8         2       11-Dec-2019       6.8       6.89     0.43844      0.45355       0.40415      99.989    99.551    100.18    98.636        0            0           1        1.12       0.36537       0.36429       0.34568       0.33939
    OFZ26214    1000        6.4         2       27-May-2020      6.43       6.87     0.87032      0.90021         1.183        99.6    98.547    99.619     97.25        1            0           2        1.63        0.4304       0.45194       0.50309       0.49394
    OFZ26205    1000        7.6         2       14-Apr-2021      7.53       7.07      1.6516         1.71         3.599      100.83    99.978    102.05    98.228        1           -1           3        1.83        0.5083       0.50777       0.56481       0.55455
    OFZ26217    1000        7.5         2       18-Aug-2021      7.43       7.02      1.9481       2.0164        4.8672      100.91    99.519    101.99    97.614        1           -1           3        2.16       0.41709       0.40565       0.66667       0.65455
    OFZ25083    1000          7         2       15-Dec-2021      7.01       7.09      2.2264       2.3054        6.2294       99.79    98.142    99.999     95.75        2            0           4           2       0.58992       0.59378       0.61728       0.60606
    OFZ26209    1000        7.6         2       20-Jul-2022      7.49       7.06      2.6943       2.7894        8.9717      101.38    99.311    101.91    96.624        2           -1           5        2.89       0.60803       0.60668       0.89198       0.87576
    OFZ26220    1000        7.4         2       07-Dec-2022      7.35       7.16       2.995       3.1022        10.993      100.85    98.484     101.2      95.2        2            0           6        3.01       0.66935       0.66553       0.92901       0.91212
    OFZ26211    1000          7         2       25-Jan-2023      6.97       6.87      3.1167       3.2238        11.843        99.5     97.01    101.34    93.751        3           -2           6        3.74       0.58745       0.58726        1.1543        1.1333
    OFZ26215    1000          7         2       16-Aug-2023      7.05       7.18      3.5314       3.6583        15.137      99.274    96.471    99.898     92.91        3           -1           7        3.43       0.68509         0.676        1.0586        1.0394
    OFZ26223    1000        6.5         2       28-Feb-2024      6.68       7.18      3.9487       4.0904        18.809      97.359    93.898    97.807      89.9        4            0           8        5.12       0.55869       0.55408        1.5802        1.5515
    OFZ26222    1000        7.1         2       16-Oct-2024      7.14       7.22      4.3477       4.5047        22.973      99.456        96      99.7    91.601        4            0           9        4.37       0.70568       0.69626        1.3488        1.3242
    OFZ26219    1000       7.75         2       16-Sep-2026      7.56       7.29      5.4824       5.6822        37.402      102.65      98.2    103.31     92.25        5           -1          11        5.44        0.7196       0.65362         1.679        1.6485
    OFZ26207    1000       8.15         2       03-Feb-2027      7.76       7.27      5.6546       5.8603        40.147      105.21    100.39     105.8      94.3        5           -1          12        4.87        0.8023       0.79126        1.5031        1.4758
    OFZ26212    1000       7.05         2       19-Jan-2028      7.14       7.26      6.3237       6.5531         50.12      98.666    93.332      99.3    86.011        6           -1          15        5.54       0.80975       0.79323        1.7099        1.6788
    OFZ26224    1000        6.9         2       23-May-2029      7.07       7.25       7.042       7.2971         63.12      97.351    90.915    98.155      84.9        7           -1          15        6.02       0.72883       0.71526         1.858        1.8242
    OFZ26221    1000        7.7         2       23-Mar-2033      7.51        7.4      8.4641       8.7772        97.448      102.55    95.373    103.59    87.707        8           -1          17        6.41       0.82492         0.783        1.9784        1.9424
    OFZ26225    1000       7.25         2       10-May-2034      7.36       7.42      8.9577       9.2899         110.3      98.672    90.803     99.75    84.225        9           -1          17        6.69       0.83088       0.81476        2.0648        2.0273
Описание названий столбцов
     * FACE          - номинал облигации в рублях
     * CouponRate    - Купонная ставка, в % годовых
     * Period        - Количество выплачиваемых купонов в год
     * Maturity      - Дата погашения облигации
     * Cur_yield     - Текущая купонная доходность облигации, % годовых
     * Yield         - Доходность к погашению, % годовых
     * Duration      - модифицированная дюрация, в %
     * YDuration     - дюрация Маколея, в годах
     * Convexities   - кривизна
     * LasPri        - последняя цена на момент подготовки бюллетеня
     * MedPri        - медианная цена за весь рассматриваемый период
     * MaxPri        - макисмальная цена за рассматриваемый период
     * MinPri        - минимальная цена за рассматриваемый период
     * ChnMedPri     - Процент отношения последней цены к медианной
     * ChMaxPri      - Процент отношения последней цены к максимальной
     * ChMinPri      - Процент отношения последней цены к минимальной
     * HisRisk       - риск актива в % годовых
     * RGBI_Corr     - коэффициент корреляции с индексом RGBI
     * RGBITR_Corr   - коэффициент корреляции с индексом RGBITR
     * RGBI_Beta     - Бетта к индексу RGBI
     * RGBITR_Beta   - Бетта к индексу RGBITR
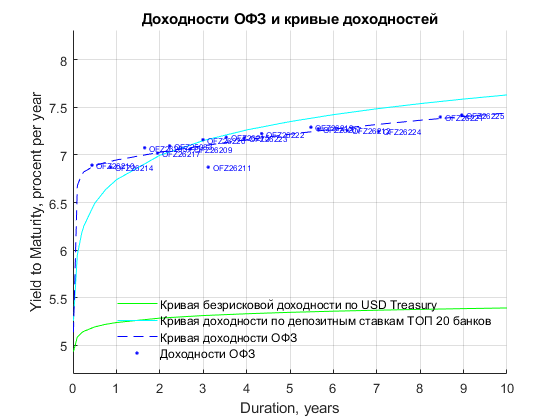
Графики доходностей и кривой доходности ОФЗ, а также 3D диаграммы доходность/риск/дюрация
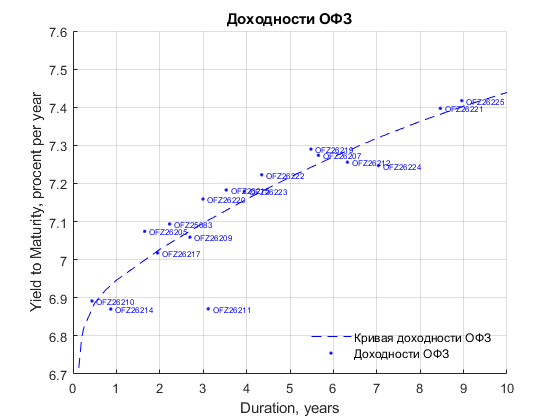
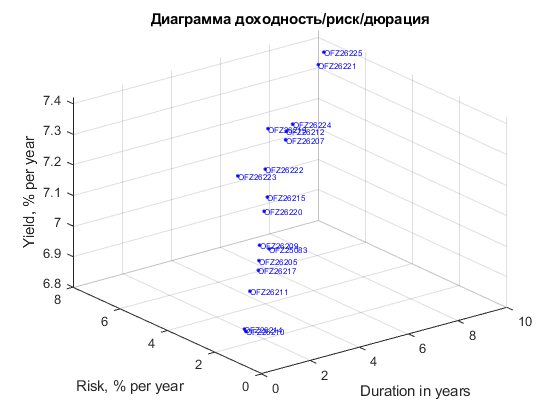
Кривые доходности безрисковых ставок посчитаны:
- Первая на основании доходности US Treasury, инфляции, и премии за риск для России
- Вторая на основании доходности депозитов доступных для физических лиц в топ-20 банков (источник Banki.ru)
Формула для расчёта безрисковых ставок на основе US Treasury, инфляции, и премии за риск для России:
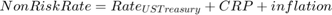
где NonRiskRate - Безрисковая ставка для ОФЗ номинированные в рублях, Rate(USTreasury) - ставки доходностей для US Treasury (источник Bloomberg), CRP - Country Premium Risk - Премия за риск инвестиций в государтсвенные бумаги России (источник Damodaran online), inflation - Индекс потребительских цен за год да расчитываемой даты.
III.IV Основные параметры инвестиционных фондов
III.IV.I Параметры индексов,используемых в сравнении с инвестиционными фондами
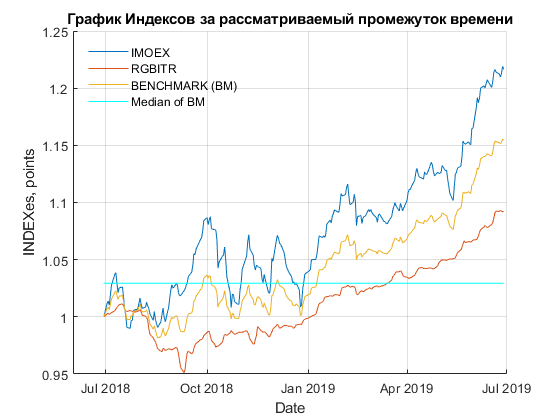
Таблица 3.4.1.1 Параметры индексов
FUNDS_index_publish_table =

  3×10 table

                 LasPri    MedPri    HisYelYar    MaxPri    MinPri     ChnMedPri    ChMaxPri    ChMinPri    ExpRet    HisRisk
                 ______    ______    _________    ______    _______    _________    ________    ________    ______    _______

    IMOEX        2765.8    2439.8     21.418      2790.6     2239.8       13           -1          23          20        10
    RGBITR       521.56    480.11     9.3249      522.37     452.22        9            0          15        8.92       3.3
    BENCHMARK    1.1544    1.0294      15.44      1.1555    0.98144       12            0          18       14.59      5.76
Примечание. В таблице представлен BENCHMARK, который является составным индексом из RGBITR и IMOEX, с весами каждого  =0.5.
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * HisRisk   - риск актива в % годовых
III.IV.II Основные параметры инвестиционных фондов
В настоящий момент рассматриваются инвестиционные фонды типа ETF (биржевые) и номинированные в рублях РФ. Фонды номинированные в других валютах требуют пересчёта в рубли, что вносит в их оценку и анализ волатильность рубля. Страхование данного риска, лучше производить через срочные контракты, а не на стадии диверсификиации портфеля. Напротив, если бы в расчётах базовой валютой был доллар США, то необходимо было оставить только фонды номинированные долларах.
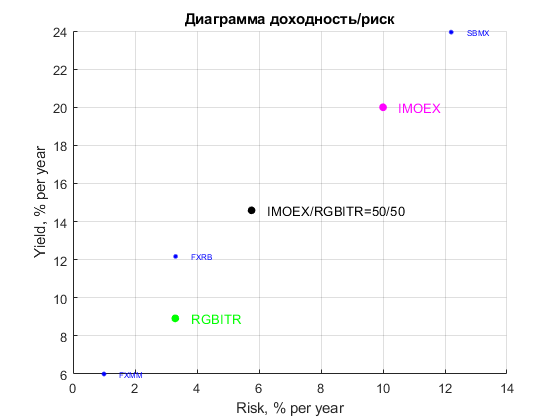
Таблица 3.4.2.1 Параметры инвестиционных фондов
FUNDS_publish_table =

  3×10 table

            LasPri    MedPri    HisYelYar    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    ExpRet    HisRisk
            ______    ______    _________    ______    ______    _________    ________    ________    ______    _______

    FXMM    1534.2    1482.7     6.5009      1549.4      1410        3           -1           9           6         1
    FXRB      1598      1464     12.891        1600      1383        9            0          16       12.17      3.31
    SBMX      1229      1060     25.753        1251    972.46       16           -2          26       23.94      12.2
Описание названий столбцов
     * LasPri    - последняя цена на момент подготовки бюллетеня
     * MedPri    - медианная цена за весь рассматриваемый период
     * MaxPri    - макисмальная цена за рассматриваемый период
     * MinPri    - минимальная цена за рассматриваемый период
     * ChnMedPri - Процент отношения последней цены к медианной
     * ChMaxPri  - Процент отношения последней цены к максимальной
     * ChMinPri  - Процент отношения последней цены к минимальной
     * ExpRet    - ожидаемая доходность в % годовых
     * HisRisk   - риск актива в % годовых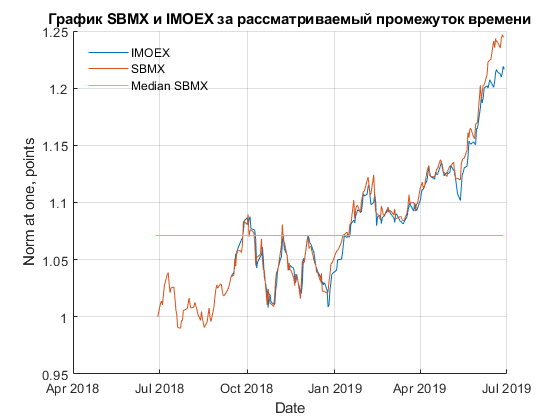
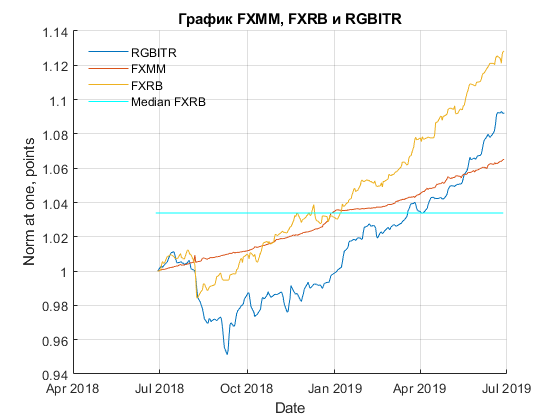
Таблица 3.4.2.2 Статистические параметры инвестиционных фондов
Statistick_coeff_funds =

  3×10 table

            HisYelYar    ExpRet    HisRisk    VARSF      Alfa       Beta       JenCff     ShrCff     TrnCff      INDEX
            _________    ______    _______    ______    ______    _________    _______    _______    _______    ________

    SBMX     25.753      23.94      12.2      42.359    5.3389       0.4567    -392.67    -59.513    -1589.8    'IMOEX'
    FXRB     12.891      12.17      3.31      21.203    3.8493      0.27192    -536.32    -222.91    -2713.4    'RGBITR'
    FXMM     6.5009          6         1      10.693    2.4755    0.0079912    -738.08       -744     -93102    'RGBITR'
Описание названий столбцов
     * HisYelYar - доходность за рассматриваемый период в % годовых
     * ExpRet    - ожидаемая доходность в % годовых
     * HisRisk   - риск актива в % годовых
     * VARF      - ValueAtRisk для доверительного интервала dov_int (по умолчанию 95%, смотреть в разделе IV)
     * Alfa      - alpa коэффициент
     * Beta     `- beta коэффициент
     * JenCff    - Коэффициент Дженсена
     * ShrCff    - Коэффициент Шарпа
     * TrnCff    - Коэффициент Трейнора
     * INDEX     - Индекс (бенчмарк) к которому расчитываются коэффициенты
Таблица 3.4.2.3 Таблица с коэффициентами корреляции
FUNDS_corr_table =

  6×6 table

                   FXMM       FXRB       SBMX       IMOEX       RGBITR     BENCHMARK
                 ________    _______    _______    ________    ________    _________

    FXMM                1    0.10708    0.06358    0.055393    0.027336    0.056833
    FXRB          0.10708          1    0.10625     0.18028     0.27178     0.23612
    SBMX          0.06358    0.10625          1     0.37788     0.22736      0.3948
    IMOEX        0.055393    0.18028    0.37788           1     0.29377     0.96403
    RGBITR       0.027336    0.27178    0.22736     0.29377           1     0.53704
    BENCHMARK    0.056833    0.23612     0.3948     0.96403     0.53704           1
IV Готовые инвестиционные портфели для составления собственного портфеля инвестора
IV.I Основные определения, подходы и краткая инструкция
Видео с разъяснениями по работе с данным разделом
В данном разделе представлены готовые портфели, сформированные на основе данных, приведённых в настоящем инвестиционном бюллетене. Портфели разделены на две категории (таблицы):
- низкорисокванные, состоящие из облигаций
- высокорискованные, состоящие из акций
Кроме того, в данном разделе приведены итоговые портфели составленные уже и готовых портфелей акций и облигаций с горизонтом инвестиций в 3 года. Верменной горизон - важное условие для части, которая формирует облигационный портфель из-за учёта эффекта иммунизации (подробнее можно посмотреть в вебинаре Алексея Бачерова – Облигации. Примеры использования дюрации и кривизны для решения задач инвестора). Такой срок выбран по двум причинам:
- большинство частных инвесторов не рассматривают более длительные инвестиционные горизонты
- данный срок используется в индивидуальных инвестиционных счетах (ИИС), которые позволяют получить налоговый вычет
При этом инвестор, должен помнить, что если облигационная часть портфеля практически не изменяется (только за счёт реинвестирования, поученных купонов), то портфель акций стоит менять раз в пол-года, год на основании более свежих инвестиционных бюллетеней. Также инвестору стоит следить за информационным полем вокруг акций, входящих в портфель и без колебаний освобождаться от бумаг, которые будут нести политические риски или риски банкротства.
Также в настоящем разделе приведена краткая инструкция для тех, кто хочет сформировать свой портфель из готовых портфелей акций и облигаций, например потому что имеет другой горизонт инвестиций (отличный от 3-лет) или же хочет выбрать другой портфель акций. Подробная инструкция, а также примеры и другие варианты расчётов приведены в Приложение 7.
Краткая инструкция инвестору для формирования собственного портфеля
Данная инструкция понадобится если инвестор хочет выбрать другой инвестиционный горизонт (отличный от 3 лет), и опирается на свою готовность к риску:
* Шаг 1. Выберите инвестиционный горизонт и найдите в Таблице 4.2.1. раздела "Готовые портфели из Облигаций Федерального Займа (ОФЗ) для разных сроков инвестирования" советующий портфель облигаций (столбец YDurImun)
* Шаг 2. Выберите портфель акций из таблицы  4.3._.1 раздела "Готовые портфели из акций и биржевых фондов акций (ETF)", который по вашему мнению наилучше подходит для Вас, если бы Вы формировали его исключительно из акций и фондов акций. В подразделах Вы можете выбрать тот вариант, который на Ваш взгляд является самым приемлемым с точки зрения ожидаемой доходности и Вашего уровня доверия статистическим (историческим) данным и консенсус прогнозам аналитиков.
* Шаг 3. Определите уровень риска, на который Вы готовы пойти (InvestorsRisk). Помните, что в нашем случае он не может быть меньше чем риск у портфеля облигаций (VARBP), и выше чем у портфеля акций (VARSP).
* Шаг 4. Решите систему линейных уравнений, приведённую сразу после инструкции, чтобы определить доли вашего капитала, которые вы направите в выбранные Вами портфели облигаций и акций.
* Шаг 5. Перемножьте соответствующие доли с долям активов входящих в каждый из выбранных Вами портфелей. Проверка (сумма всех полученных долей активов должна равняться 1)
* Шаг 6. Умножьте полученные доли каждого актива на ту сумму, которую Вы планировали инвестировать. Таким образом Вы получите, сколько денег в каждый из активов вам нужно вложить.
* Шаг 7. Поделите полученные значения на стоимость одной акции/облигации и на их кол-во в одном лоте. Округлите до целого числа. Дальше остается только купить эти бумаги на бирже.
Система линейный уравнений для шага 4:
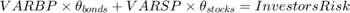
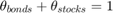
где  - доля, которую необходимо вложить в выбранный инвестором портфель облигаций, а
 - доля, которую нужно вложить в портфель акций.
Подробнее с примерами смотрите в Приложении 7, к настоящему инвестиционному бюллетеню.
IV.II Готовые портфели из Облигаций Федерального Займа (ОФЗ) для разных сроков инвестирования
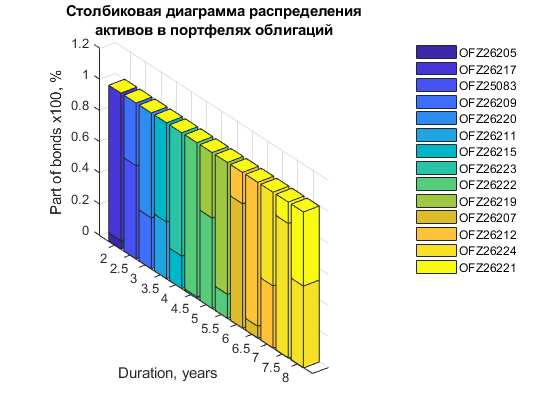
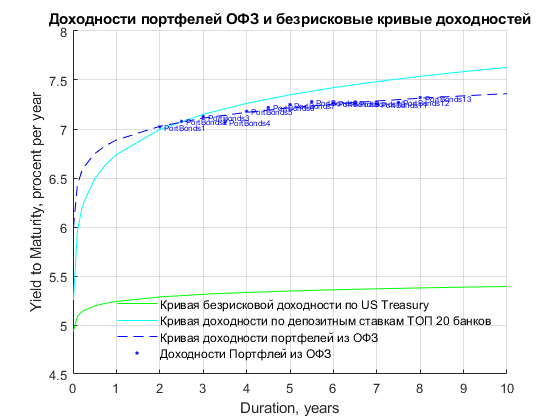
Таблица 4.2.1. Готовые портфели состоящие из облигаций
PortfoliosBOND_publish =

  13×17 table

                   YDurImun    YieldImun    VARBP    OFZ26205    OFZ26217    OFZ25083    OFZ26209    OFZ26220    OFZ26211    OFZ26215    OFZ26223    OFZ26222    OFZ26219    OFZ26207    OFZ26212    OFZ26224    OFZ26221
                   ________    _________    _____    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________    ________

    PortBonds1         2         7.02        3.52      0.05        0.95          0            0           0           0           0           0           0           0           0           0           0           0
    PortBonds2       2.5         7.08        3.88         0           0        0.6          0.4           0           0           0           0           0           0           0           0           0           0
    PortBonds3         3         7.13        4.89         0           0          0         0.33        0.67           0           0           0           0           0           0           0           0           0
    PortBonds4       3.5         7.07        5.83         0           0          0            0           0        0.36        0.64           0           0           0           0           0           0           0
    PortBonds5         4         7.18        7.84         0           0          0            0           0           0        0.21        0.79           0           0           0           0           0           0
    PortBonds6       4.5         7.22         7.2         0           0          0            0           0           0           0        0.01        0.99           0           0           0           0           0
    PortBonds7         5         7.25        7.93         0           0          0            0           0           0           0           0        0.58        0.42           0           0           0           0
    PortBonds8       5.5         7.28        8.68         0           0          0            0           0           0           0           0        0.15        0.85           0           0           0           0
    PortBonds9         6         7.27        8.23         0           0          0            0           0           0           0           0           0           0         0.8         0.2           0           0
    PortBonds10      6.5         7.26        9.03         0           0          0            0           0           0           0           0           0           0        0.08        0.92           0           0
    PortBonds11        7         7.25        9.59         0           0          0            0           0           0           0           0           0           0           0         0.4         0.6           0
    PortBonds12      7.5         7.27        9.99         0           0          0            0           0           0           0           0           0           0           0           0        0.86        0.14
    PortBonds13        8         7.32       10.21         0           0          0            0           0           0           0           0           0           0           0           0        0.53        0.47
Описание названий столбцов
     * YDurImun       - Инвестиционный горизонт инвестора, % годовых
     * YieldImun      - Ожидаемая доходность портфеля, % годовых
     * VARBP          - Риск портфеля выраженный с помощью показателя VAR
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
Пояснение к показателю VAR (Value at Risk) – данный показатель показывает с какой вероятностью dov_int_publ потери не превысят величину VAR от первоначального капитала. Или более простая интерпретация: "Мы уверены на dov_int_publ процентов, что наши потери не превысят VAR% в течении следующего года, если мы разместим деньги в настоящий портфель".
dov_int_publ =

    95
IV.III Готовые портфели из акций и биржевых фондов акций (ETF)
IV.III.I Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на исторических данных
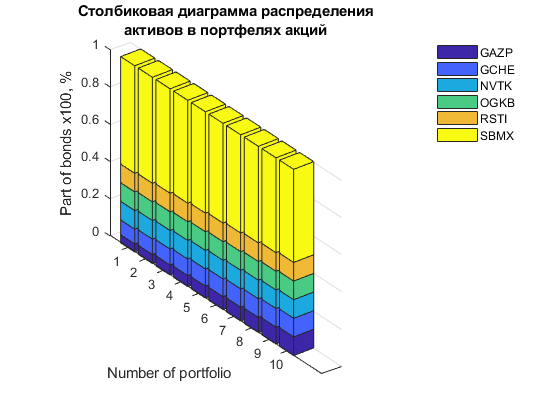
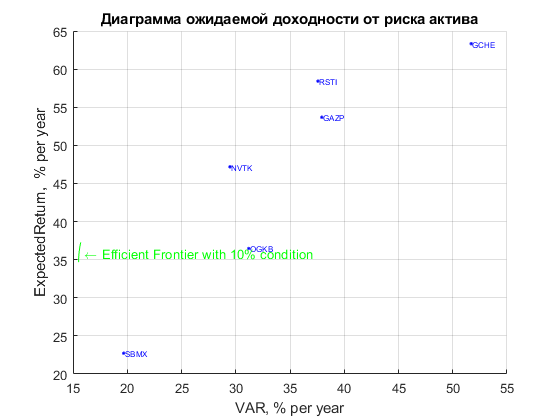
Таблица 4.3.1.1 Готовые портфели состоящие из акций и фондов акций
PortfoliosSTOCK_publish =

  10×8 table

                    YieldPortStock    VARSP    GAZP    GCHE    NVTK    OGKB    RSTI    SBMX
                    ______________    _____    ____    ____    ____    ____    ____    ____

    PortStocks1         34.67         15.52    0.04    0.08    0.1     0.1     0.1     0.58
    PortStocks2         34.96         15.52    0.05    0.08    0.1     0.1     0.1     0.57
    PortStocks3         35.25         15.53    0.05    0.09    0.1     0.1     0.1     0.56
    PortStocks4         35.54         15.54    0.06    0.09    0.1     0.1     0.1     0.55
    PortStocks5         35.83         15.56    0.06    0.09    0.1     0.1     0.1     0.54
    PortStocks6         36.11         15.58    0.07     0.1    0.1     0.1     0.1     0.54
    PortStocks7          36.4          15.6    0.07     0.1    0.1     0.1     0.1     0.53
    PortStocks8         36.69         15.63    0.08     0.1    0.1     0.1     0.1     0.52
    PortStocks9         36.98         15.67    0.09     0.1    0.1     0.1     0.1     0.51
    PortStocks10        37.27         15.72     0.1     0.1    0.1     0.1     0.1      0.5
Описание названий столбцов
     * YieldPortStock - Ожидаемая доходность портфеля, % годовых
     * VARSP          - Риск портфеля выраженный с помощью показателя VAR
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
Пояснение к показателю VAR (Value at Risk) – данный показатель показывает с какой вероятностью dov_int_publ потери не превысят величину VAR от первоначального капитала. Или более простая интерпретация: "Мы уверены на dov_int_publ процентов, что наши потери не превысят VAR% в течении следующего года, если мы разместим деньги в настоящий портфель".
dov_int_publ =

    95
Принцип отбора акций и фондов акций в портфель:
1. Принудительно в портфель инвестора добавляется не менее 50% Биржевого фонда SBMX (аналог ETF), который повторяет индекс IMOEX. Это позволяет инвестору участвовать в росте рынка российских акций, а также гарантирует достаточно выскоую дивесификацию рискованной части портфеля.
2. Отдельные акции отбираются в портфель по ожидаемой доходности (посчитанной по историческим данным), которая выше Security Market Line (SML) индекса IMOEX (Диаграмма в разделе Основные статистические параметры рассматриваемых акций). Это позволяет отобрать акции "хэдлайнеры". Такая политика разумна тем, что в период растущего рынка индекс «тянут» наверх именно такие акции, усреднение доходностей индекса происходит за счёт тех, что лежат ниже SML. Такой подход подразумевает, что инвестор делает ставки на победителей. С учётом принудительной диверсификации в 10% в одного эмитента, риски больших потерь в непредвиденных случаях нивелируются.
IV.III.II Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на данных Инвестиционных домов и аналитиков
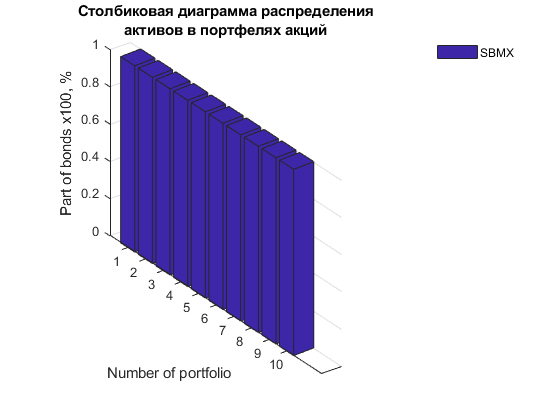
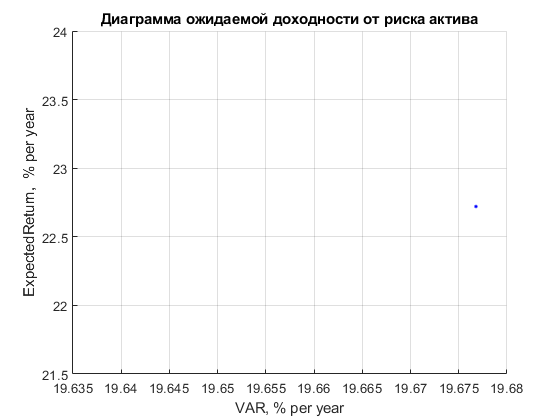
Таблица 4.3.2.1 Готовые портфели состоящие из акций и фондов акций
PortfoliosSTOCK_publish_A =

  10×3 table

                    YieldPortStock    VARSP    SBMX
                    ______________    _____    ____

    PortStocks1         22.72         19.64     1
    PortStocks2         22.72         19.64     1
    PortStocks3         22.72         19.64     1
    PortStocks4         22.72         19.64     1
    PortStocks5         22.72         19.64     1
    PortStocks6         22.72         19.64     1
    PortStocks7         22.72         19.64     1
    PortStocks8         22.72         19.64     1
    PortStocks9         22.72         19.64     1
    PortStocks10        22.72         19.64     1
Описание названий столбцов
     * YieldPortStock - Ожидаемая доходность портфеля, % годовых
     * VARSP          - Риск портфеля выраженный с помощью показателя VAR
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
Пояснение к показателю VAR (Value at Risk) – данный показатель показывает с какой вероятностью dov_int_publ потери не превысят величину VAR от первоначального капитала. Или более простая интерпретация: "Мы уверены на dov_int_publ процентов, что наши потери не превысят VAR% в течении следующего года, если мы разместим деньги в настоящий портфель".
dov_int_publ =

    95
Принцип отбора акций и фондов акций в портфель:
1. Принудительно в портфель инвестора добавляется не менее 50% Биржевого фонда SBMX (аналог ETF), который повторяет индекс IMOEX. Это позволяет инвестору участвовать в росте рынка российских акций, а также гарантирует достаточно выскоую дивесификацию рискованной части портфеля.
2. Отдельные акции отбираются в портфель по ожидаемой доходности (посчитанные на основании консенсус-прогнозов Инвестиционных домов и аналитиков), которая выше Security Market Line (SML) индекса IMOEX (Диаграмма в разделе Консенсус прогнозы аналитиков по акциям). Это позволяет отобрать акции "хэдлайнеры". Такая политика разумна тем, что в период растущего рынка индекс «тянут» наверх именно такие акции, усреднение доходностей индекса происходит за счёт тех, что лежат ниже SML. Такой подход подразумевает, что инвестор делает ставки на победителей. С учётом принудительной диверсификации в 10% в одного эмитента, риски больших потерь в непредвиденных случаях нивелируются.
IV.III.III Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на основании доверия консенсус-прогнозам Инвестиционных домов и аналитиков на 25% и на 75% - историческим данным
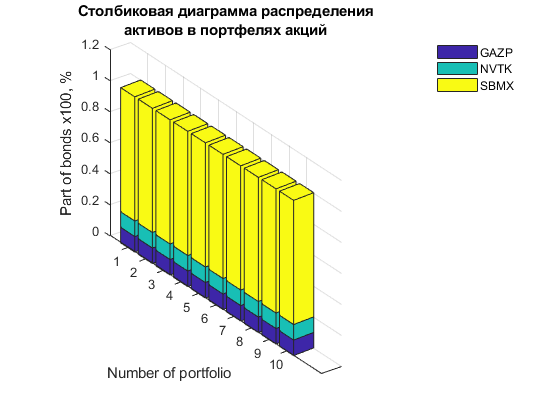
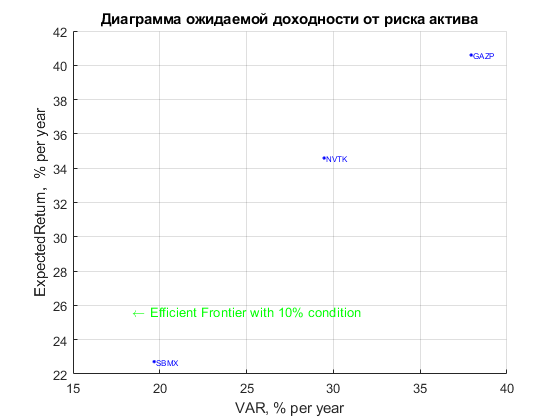
Таблица 4.3.3.1 Готовые портфели состоящие из акций и фондов акций
PortfoliosSTOCK_publish_H75_A25 =

  10×5 table

                    YieldPortStock    VARSP    GAZP    NVTK    SBMX
                    ______________    _____    ____    ____    ____

    PortStocks1          25.7         17.92    0.1     0.1     0.8
    PortStocks2          25.7         17.92    0.1     0.1     0.8
    PortStocks3          25.7         17.92    0.1     0.1     0.8
    PortStocks4          25.7         17.92    0.1     0.1     0.8
    PortStocks5          25.7         17.92    0.1     0.1     0.8
    PortStocks6          25.7         17.92    0.1     0.1     0.8
    PortStocks7          25.7         17.92    0.1     0.1     0.8
    PortStocks8          25.7         17.92    0.1     0.1     0.8
    PortStocks9          25.7         17.92    0.1     0.1     0.8
    PortStocks10         25.7         17.92    0.1     0.1     0.8
Описание названий столбцов
     * YieldPortStock - Ожидаемая доходность портфеля, % годовых
     * VARSP          - Риск портфеля выраженный с помощью показателя VAR
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
Пояснение к показателю VAR (Value at Risk) – данный показатель показывает с какой вероятностью dov_int_publ потери не превысят величину VAR от первоначального капитала. Или более простая интерпретация: "Мы уверены на dov_int_publ процентов, что наши потери не превысят VAR% в течении следующего года, если мы разместим деньги в настоящий портфель".
dov_int_publ =

    95
Принцип отбора акций и фондов акций в портфель:
1. Принудительно в портфель инвестора добавляется не менее 50% Биржевого фонда SBMX (аналог ETF), который повторяет индекс IMOEX. Это позволяет инвестору участвовать в росте рынка российских акций, а также гарантирует достаточно выскоую дивесификацию рискованной части портфеля.
2. Отдельные акции отбираются в портфель по ожидаемой доходности (посчитанные на основании смешения консенсус-прогнозов Инвестиционных домов и исторических данных), которая выше Security Market Line (SML) индекса IMOEX (Диаграмма в разделе Консенсус прогнозы аналитиков по акциям). Это позволяет отобрать акции "хэдлайнеры". Такая политика разумна тем, что в период растущего рынка индекс «тянут» наверх именно такие акции, усреднение доходностей индекса происходит за счёт тех, что лежат ниже SML. Такой подход подразумевает, что инвестор делает ставки на победителей. С учётом принудительной диверсификации в 10% в одного эмитента, риски больших потерь в непредвиденных случаях нивелируются.
IV.III.III Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на основании доверия консенсус-прогнозам Инвестиционных домов и аналитиков на 50% и на 50% - историческим данным
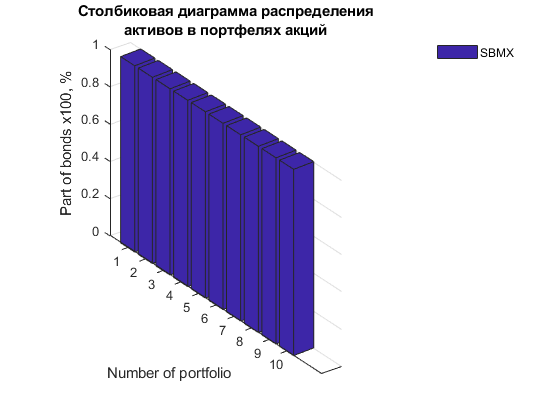
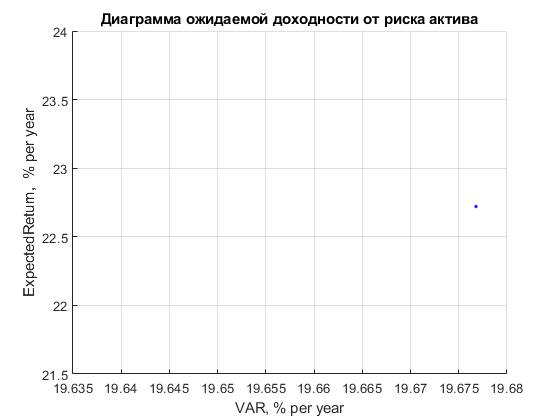
Таблица 4.3.3.1 Готовые портфели состоящие из акций и фондов акций
PortfoliosSTOCK_publish_H50_A50 =

  10×3 table

                    YieldPortStock    VARSP    SBMX
                    ______________    _____    ____

    PortStocks1         22.72         19.64     1
    PortStocks2         22.72         19.64     1
    PortStocks3         22.72         19.64     1
    PortStocks4         22.72         19.64     1
    PortStocks5         22.72         19.64     1
    PortStocks6         22.72         19.64     1
    PortStocks7         22.72         19.64     1
    PortStocks8         22.72         19.64     1
    PortStocks9         22.72         19.64     1
    PortStocks10        22.72         19.64     1
Описание названий столбцов
     * YieldPortStock - Ожидаемая доходность портфеля, % годовых
     * VARSP          - Риск портфеля выраженный с помощью показателя VAR
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
Пояснение к показателю VAR (Value at Risk) – данный показатель показывает с какой вероятностью dov_int_publ потери не превысят величину VAR от первоначального капитала. Или более простая интерпретация: "Мы уверены на dov_int_publ процентов, что наши потери не превысят VAR% в течении следующего года, если мы разместим деньги в настоящий портфель".
dov_int_publ =

    95
Принцип отбора акций и фондов акций в портфель:
1. Принудительно в портфель инвестора добавляется не менее 50% Биржевого фонда SBMX (аналог ETF), который повторяет индекс IMOEX. Это позволяет инвестору участвовать в росте рынка российских акций, а также гарантирует достаточно выскоую дивесификацию рискованной части портфеля.
2. Отдельные акции отбираются в портфель по ожидаемой доходности (посчитанные на основании смешения консенсус-прогнозов Инвестиционных домов и исторических данных), которая выше Security Market Line (SML) индекса IMOEX (Диаграмма в разделе Консенсус прогнозы аналитиков по акциям). Это позволяет отобрать акции "хэдлайнеры". Такая политика разумна тем, что в период растущего рынка индекс «тянут» наверх именно такие акции, усреднение доходностей индекса происходит за счёт тех, что лежат ниже SML. Такой подход подразумевает, что инвестор делает ставки на победителей. С учётом принудительной диверсификации в 10% в одного эмитента, риски больших потерь в непредвиденных случаях нивелируются.
IV.III.IV Готовые портфели из акций и биржевых фондов акций (ETF) для ожидаемых доходностей, полученных на основании доверия консенсус-прогнозам Инвестиционных домов и аналитиков на 75% и на 25% - историческим данным
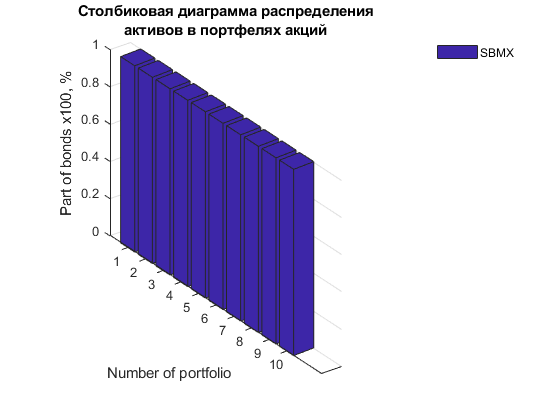
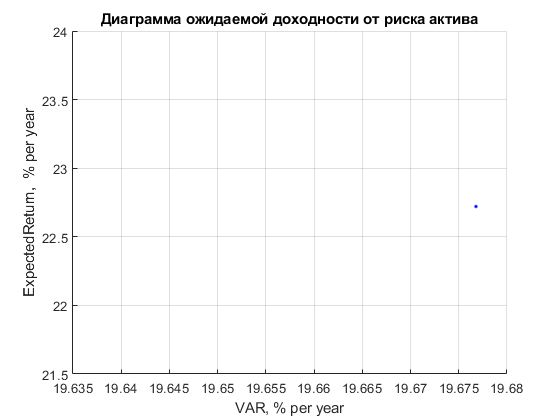
Таблица 4.3.4.1 Готовые портфели состоящие из акций и фондов акций
PortfoliosSTOCK_publish_H25_A75 =

  10×3 table

                    YieldPortStock    VARSP    SBMX
                    ______________    _____    ____

    PortStocks1         22.72         19.64     1
    PortStocks2         22.72         19.64     1
    PortStocks3         22.72         19.64     1
    PortStocks4         22.72         19.64     1
    PortStocks5         22.72         19.64     1
    PortStocks6         22.72         19.64     1
    PortStocks7         22.72         19.64     1
    PortStocks8         22.72         19.64     1
    PortStocks9         22.72         19.64     1
    PortStocks10        22.72         19.64     1
Описание названий столбцов
     * YieldPortStock - Ожидаемая доходность портфеля, % годовых
     * VARSP          - Риск портфеля выраженный с помощью показателя VAR
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
Пояснение к показателю VAR (Value at Risk) – данный показатель показывает с какой вероятностью dov_int_publ потери не превысят величину VAR от первоначального капитала. Или более простая интерпретация: "Мы уверены на dov_int_publ процентов, что наши потери не превысят VAR% в течении следующего года, если мы разместим деньги в настоящий портфель".
dov_int_publ =

    95
Принцип отбора акций и фондов акций в портфель:
1. Принудительно в портфель инвестора добавляется не менее 50% Биржевого фонда SBMX (аналог ETF), который повторяет индекс IMOEX. Это позволяет инвестору участвовать в росте рынка российских акций, а также гарантирует достаточно выскоую дивесификацию рискованной части портфеля.
2. Отдельные акции отбираются в портфель по ожидаемой доходности (посчитанные на основании смешения консенсус-прогнозов Инвестиционных домов и исторических данных), которая выше Security Market Line (SML) индекса IMOEX (Диаграмма в разделе Консенсус прогнозы аналитиков по акциям). Это позволяет отобрать акции "хэдлайнеры". Такая политика разумна тем, что в период растущего рынка индекс «тянут» наверх именно такие акции, усреднение доходностей индекса происходит за счёт тех, что лежат ниже SML. Такой подход подразумевает, что инвестор делает ставки на победителей. С учётом принудительной диверсификации в 10% в одного эмитента, риски больших потерь в непредвиденных случаях нивелируются.
IV.IV Готовые портфели составленные из портфелей акций, фондов акций и ОФЗ
Примечание: в качестве ожидаемых доходностей используются данные из раздела IV.III.I Готовые портфели из акций и биржевых фондов акций (ETF)для ожидаемых доходностей, полученных на исторических данных
Горизонт инестирования для выбора портфеля ОФЗ target_invest_time:
target_invest_time =

     3
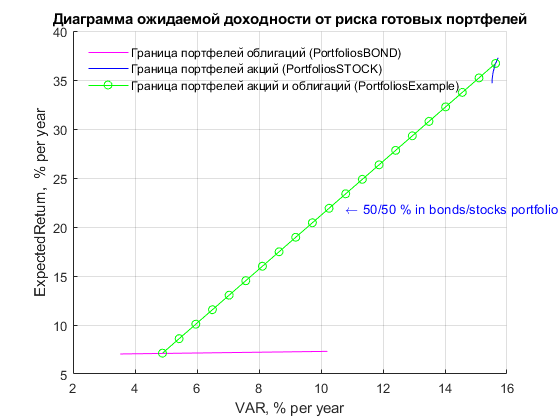
Таблица 4.3. Готовые портфели состоящие из облигаций/акций
PortfoliosExample_publish =

  21×12 table

    Yield    VARP     WgtBonds    WgtStocks    OFZ26209    OFZ26220    GAZP    GCHE    NVTK    OGKB    RSTI    SBMX
    _____    _____    ________    _________    ________    ________    ____    ____    ____    ____    ____    ____

     7.13     4.89         1           0         0.33        0.67         0       0       0       0       0       0
     8.61     5.42      0.95        0.05         0.31        0.64         0    0.01    0.01    0.01       0    0.03
    10.08     5.96       0.9         0.1         0.29        0.61      0.01    0.01    0.01    0.01    0.01    0.05
    11.56      6.5      0.85        0.15         0.28        0.57      0.01    0.02    0.02    0.02    0.01    0.08
    13.04     7.04       0.8         0.2         0.26        0.54      0.02    0.02    0.02    0.02    0.02     0.1
    14.52     7.57      0.75        0.25         0.25         0.5      0.02    0.03    0.03    0.03    0.02    0.13
       16     8.11       0.7         0.3         0.23        0.47      0.02    0.03    0.03    0.03    0.03    0.16
    17.47     8.65      0.65        0.35         0.21        0.44      0.03    0.04    0.04    0.04    0.03    0.18
    18.95     9.19       0.6         0.4          0.2         0.4      0.03    0.04    0.04    0.04    0.04    0.21
    20.43     9.72      0.55        0.45         0.18        0.37      0.04    0.05    0.05    0.05    0.04    0.23
    21.91    10.26       0.5         0.5         0.16        0.34      0.04    0.05    0.05    0.05    0.05    0.26
    23.39     10.8      0.45        0.55         0.15         0.3      0.04    0.06    0.06    0.06    0.05    0.29
    24.87    11.33       0.4         0.6         0.13        0.27      0.05    0.06    0.06    0.06    0.06    0.31
    26.34    11.87      0.35        0.65         0.11        0.24      0.05    0.07    0.07    0.07    0.06    0.34
    27.82    12.41       0.3         0.7          0.1         0.2      0.06    0.07    0.07    0.07    0.07    0.36
     29.3    12.95      0.25        0.75         0.08        0.17      0.06    0.08    0.08    0.08    0.07    0.39
    30.78    13.48       0.2         0.8         0.07        0.13      0.07    0.08    0.08    0.08    0.08    0.41
    32.26    14.02      0.15        0.85         0.05         0.1      0.07    0.09    0.09    0.09    0.08    0.44
    33.73    14.56       0.1         0.9         0.03        0.07      0.07    0.09    0.09    0.09    0.09    0.47
    35.21     15.1      0.05        0.95         0.02        0.03      0.08     0.1     0.1     0.1    0.09    0.49
    36.69    15.63         0           1            0           0      0.08     0.1     0.1     0.1     0.1    0.52
Описание названий столбцов
     * Yield          - Ожидаемая доходность портфеля, % годовых
     * VARP           - Риск портфеля выраженный с помощью показателя VAR
     * WgtBonds       - Вес вкладываемый в портфель облигаций
     * WgtStocks      - Вес вкладываемый в портфель акций
     * TICKERS        - В столбцах с тикерами приведены доли вложений от общей инвестируемой суммы в каждый актив
V Основные показатели макроэкономики и денежно-кредитной политики
В настоящем разделе приведены расчёты основных показателей макроэкономической статистики РФ и денежно-кредитной политики, проводимой Центральным Банком России
     * ВВП России                        - Федеральная служба государсвенной статистики
     * Денежная масса                    - Центральный Банк РФ
     * Индекс потребительских цен        - Федеральная служба государсвенной статистики
     * Среднедушевые доходы населения    - Федеральная служба государсвенной статистики
     * Инвестиции в основной капитал     - Федеральная служба государсвенной статистики
     * Ставка рефенансирования (до 2013) - Центральный Банк РФ
     * Ключевая ставка (после 2013)      - Центральный Банк РФ
     * Займы физ. и юр. лицам            - Центральный Банк РФ
Ссылки на источники: ВВП России ФСГС, Денежная масса ЦБ РФ, Индекс потребительских цен ФСГС, Среднедушевые доходы населения ФСГС, Ставка рефенансирования (до 2013) ЦБ РФ / КонсультантПлюс, Ключевая ставка (после 2013) ЦБ РФ / КонсультантПлюс, Займы физ. и юр. лицам
Рост/падение показателей в процентах в расчёте на периоды, указанные в таблице в номинальном выражении
comb_tt_max_years_prod =

  5×11 table

    Duration    GDP      M2     IPC     Per_inc    INV     LOANS_FL    LOANS_UL    DEMO    CBR_Rate    IMOEX
    ________    ____    ____    ____    _______    ____    ________    ________    ____    ________    _____

      'Y1'      13.1    24.4     0.4      3.3       7.4      24.2         5.2      0.2        3.4      23.1
      'Y2'      23.3    55.9     2.7      6.8      15.9      47.6        12.2      0.3      -16.7      47.1
      'Y3'        30    71.2     7.2      7.8      24.2        56        10.1      0.5      -28.6      49.5
      'Y4'      34.7    80.5    15.2     14.5      27.9      53.8        20.3      1.5      -34.8      69.8
      'Y5'      44.3    90.1    32.9     24.6      30.1      55.2        45.4      2.5          0      87.9
     * GDP       - ВВП России
     * M2        - денежная масса - агрегат М2
     * IPC       - индекс потребительских цен
     * Per_inc   - среднедушевые доходы населения
     * INV       - инвестиции в основной капитал
     * LOAN_FL   - займы предоставленные физическим лицам
     * LOAN_UL   - займы предоставленные юридическим лицам
     * CBR_Rate  - ключевая ставка / ставка рефенансирования
     * IMOEX     - индекс ММВБ
Темпы изменений показателей в процентах годовых в расчёте на периоды, указанные в таблице в номинальном выражении
comb_tt_max_per_year =

  5×11 table

    Duration    GDP      M2     IPC    Per_inc    INV    LOANS_FL    LOANS_UL    DEMO    CBR_Rate    IMOEX
    ________    ____    ____    ___    _______    ___    ________    ________    ____    ________    _____

      'Y1'      13.1    24.4    0.4      3.3      7.4      24.2        5.2       0.2        3.4      23.1
      'Y2'      11.1    24.9    1.4      3.3      7.6      21.5        5.9       0.2       -8.7      21.3
      'Y3'       9.1    19.6    2.3      2.5      7.5        16        3.3       0.2      -10.6      14.3
      'Y4'       7.7    15.9    3.6      3.4      6.4      11.4        4.7       0.4      -10.1      14.1
      'Y5'       7.6    13.7    5.8      4.5      5.4       9.2        7.8       0.5          0      13.4
На следующих четырёх графиках представлены основные макроэкономические, ценовые и денежные показатели РФ в номинальных ценах. Данные получены в Федеральной службе государственной статистики и Центральном Банке РФ (отнормированы на начало периода на графике).
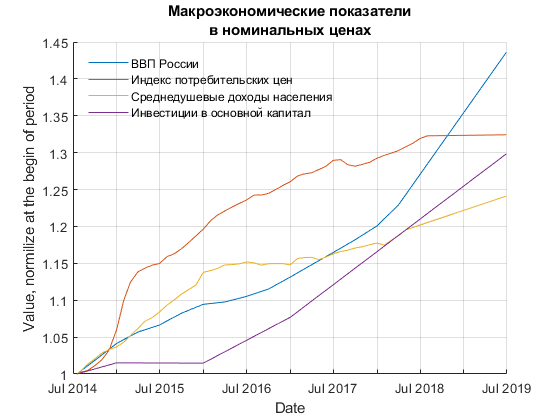
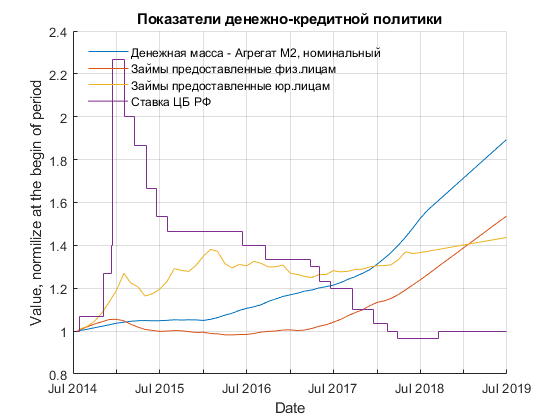
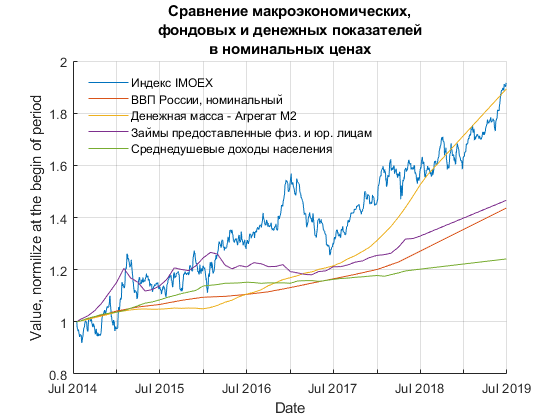
Подробнее в статье "ДОХОДЫ НАСЕЛЕНИЯ РОССИИ"
В Приложении 2 приведены расчёты основных показателей в долларах США
Ставка рефинансирования (с 2013 года - ключевая), инфляция, и реальная ставка
ans =

  5×3 timetable

       Time        CBR_Rate    IPC_per    Real_Rate
    ___________    ________    _______    _________

    28-Jun-2015      11.5       15.35       -3.34
    28-Jun-2016      10.5        7.46        2.83
    28-Jun-2017         9        4.34        4.47
    28-Jun-2018      7.25        2.31        4.83
    28-Jun-2019       7.5        0.41        7.06
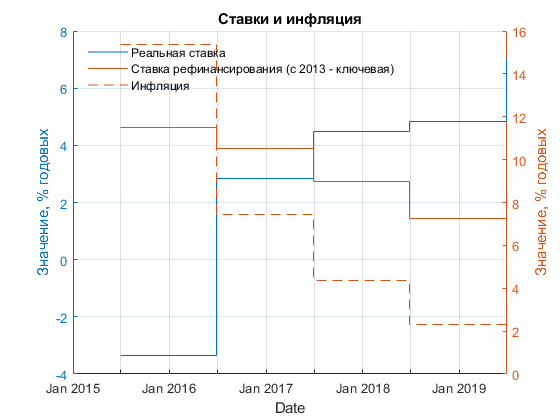
Подробнее об истории ставок в статье "Почему мы живём всё хуже? (кратко)"
Рост/падение показателей в процентах в расчёте на периоды, указанные в таблице в базовых ценах (отнормированы на индекс потребительских цен соотвествующего периода)
comb_tt_max_years_prod_norm_IPC =

  5×9 table

    Duration    GDP      M2     Per_inc    INV     LOANS_FL    LOANS_UL    DEMO     IMOEX
    ________    ____    ____    _______    ____    ________    ________    _____    _____

      'Y1'      12.6    23.9      2.9       6.9      23.7        4.8        -0.3    22.6
      'Y2'      20.1    51.7      3.9      12.8      43.7        9.2        -2.3    43.2
      'Y3'      21.2    59.7      0.5      15.9      45.6        2.8        -6.2    39.4
      'Y4'      16.9    56.7     -0.6      11.1      33.5        4.4       -11.9    47.4
      'Y5'       8.6    43.1     -6.2      -2.1      16.8        9.5       -22.8    41.4
Темпы изменений показателей в процентах годовых в расчёте на периоды, указанные в таблице в базовых ценах (отнормированы на индекс потребительских цен соотвествующего периода)
comb_tt_max_per_year_norm_IPC =

  5×9 table

    Duration    GDP      M2     Per_inc    INV     LOANS_FL    LOANS_UL    DEMO    IMOEX
    ________    ____    ____    _______    ____    ________    ________    ____    _____

      'Y1'      12.6    23.9      2.9       6.9      23.7        4.8       -0.3    22.6
      'Y2'       9.6    23.2      1.9       6.2      19.9        4.5       -1.2    19.7
      'Y3'       6.6    16.9      0.2         5      13.3        0.9       -2.1    11.7
      'Y4'         4    11.9     -0.1       2.7       7.5        1.1       -3.1    10.2
      'Y5'       1.7     7.4     -1.3      -0.4       3.2        1.8       -5.1     7.2
На следующих двух графиках представлены основные макроэкономические, фондовые и денежные показатели РФ в базовых ценах (отнормированы на показатель индекса потребительских цен и на начало периода на графике)
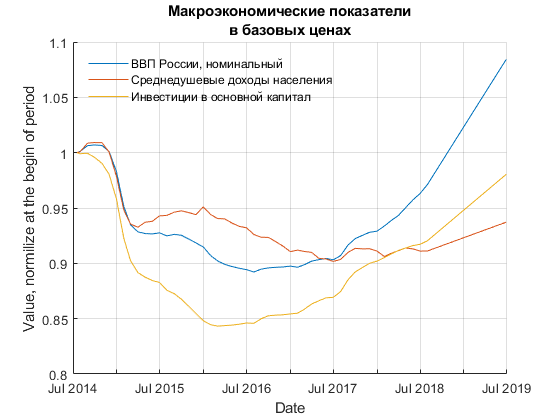
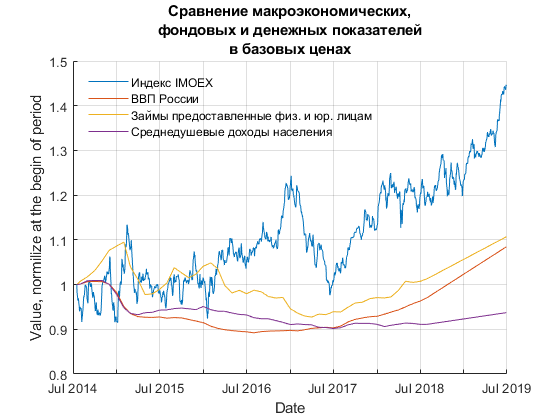
Структура ВВП России по расходам: GDP=HOS+INV+GOS+(EXPORT-IMPORT) Формула 5.1-М
     * GDP       - ВВП России
     * HOS       - расходы домохозяйств
     * INV       - инвестиции
     * GOS       - государственные закупки
     * EXPORT    - экспорт
     * IMPORT    - импорт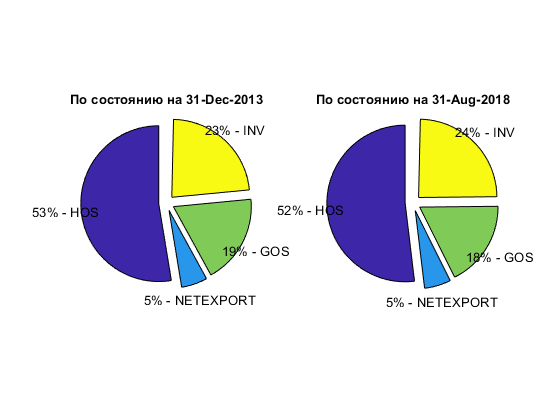
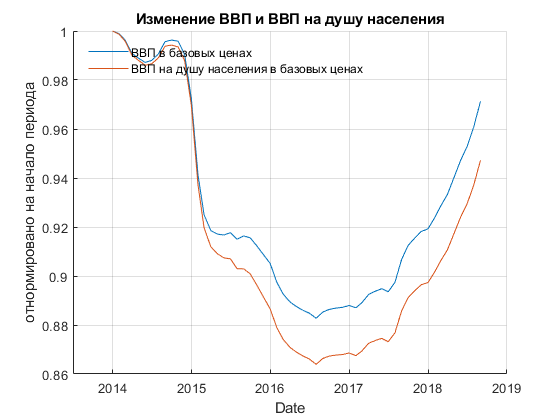
В Приложении 2 приведены расчёты основных показателей в долларах США
Подробнее в статье "ВВП И ДЕМОГРАФИЯ В РОССИИ"
Рост/падение показателей в процентах в расчёте на периоды, указанные в таблице отнормированные на денежную массу
comb_tt_max_years_prod_norm_M2 =

  5×8 table

    Duration     GDP     Per_inc     INV     LOANS_FL    LOANS_UL    DEMO     IMOEX
    ________    _____    _______    _____    ________    ________    _____    _____

      'Y1'       -9.1       -17     -13.7      -0.1       -15.4      -19.5       -1
      'Y2'      -20.9     -31.5     -25.7      -5.3         -28      -35.6     -5.6
      'Y3'      -24.1     -37.1     -27.4      -8.9       -35.7      -41.3    -12.7
      'Y4'      -25.4     -36.6     -29.1     -14.8       -33.4      -43.8       -6
      'Y5'      -24.1     -34.4     -31.6     -18.3       -23.5      -46.1     -1.2
Темпы изменений показателей в процентах годовых в расчёте на периоды, указанные в таблице отнормированные на денежную массу
comb_tt_max_per_year_norm_M2 =

  5×8 table

    Duration     GDP     Per_inc     INV     LOANS_FL    LOANS_UL    DEMO     IMOEX
    ________    _____    _______    _____    ________    ________    _____    _____

      'Y1'       -9.1       -17     -13.7      -0.1       -15.4      -19.5      -1
      'Y2'      -11.1     -17.2     -13.8      -2.7       -15.2      -19.8    -2.8
      'Y3'       -8.8     -14.3     -10.1        -3       -13.7      -16.3    -4.4
      'Y4'       -7.1     -10.8      -8.2      -3.9        -9.6      -13.4    -1.5
      'Y5'       -5.4      -8.1      -7.3        -4        -5.2      -11.6    -0.2
На следующем графике представлены основные макроэкономические, фондовые и денежные показатели РФ, отнормированые на показатель денежной массы и на начало периода на графике
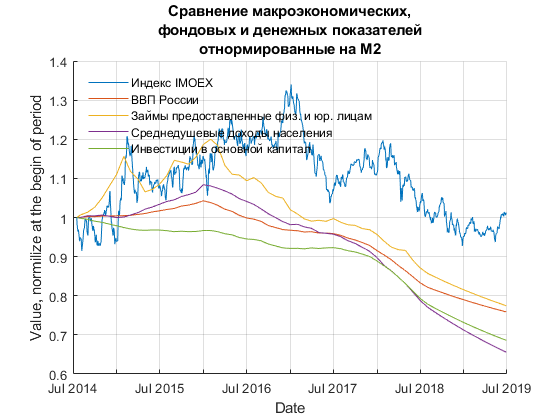
В Приложении 2 приведены расчёты основных показателей в долларах США
Демографические показатели
Общая численность населения в России (с 2015 года с учётом республики Крым), структура населения и динамика изменения структуры
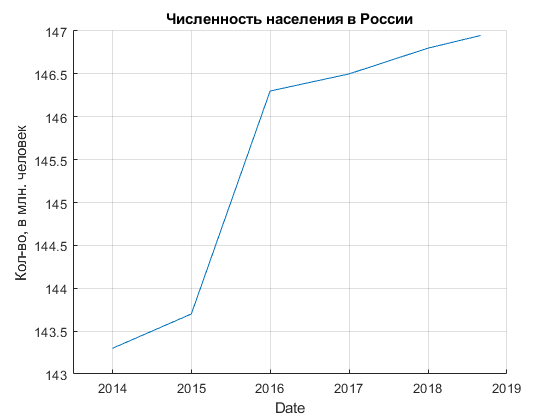
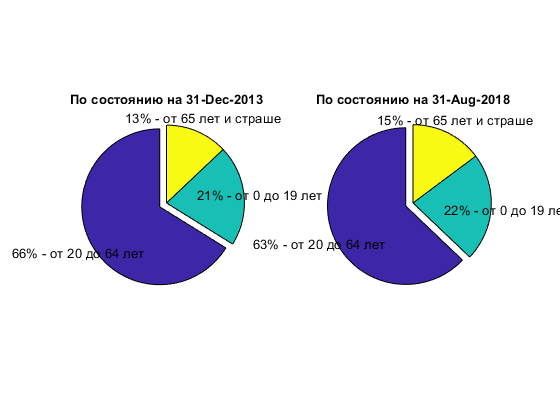
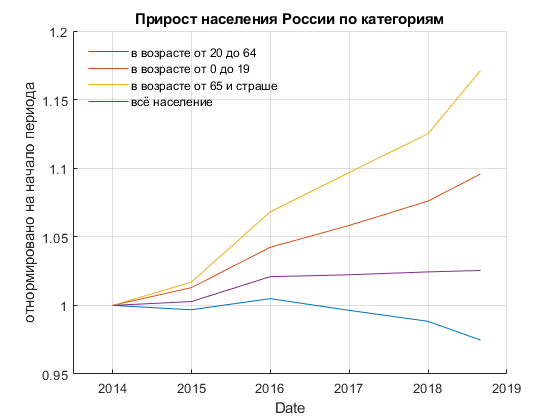
Подробнее в статье "ВВП И ДЕМОГРАФИЯ В РОССИИ"
Приложение 1 (к разделу III.II.III). Таблицы со статистическими параметрами рассматриваемых акций, отсортированные по разным параметрам
Таблица 3.2.3.3 Сатистические параметры рассматриваемых акций (отсортировано по ExpRet)
ans =

  34×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff        TrnCff        TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    __________    __________

    GCHE       79.905       63       31      1.3453    24.021    0.090827     2.1638     22.6    0.30548       0.58164       1.7763        1.8277             0
    RSTI       73.903       58       23      1.1364    6.9394    0.087597    0.97682     18.4    0.58609       0.52619       2.2294       0.86888             0
    GAZP       66.343       54       23     0.90348    9.4678     0.32662     0.9748      8.2     1.6265       0.47888        2.002        0.2839             0
    NVTK       57.463       47       18      1.1026    4.7186     0.45125    0.66447     12.2    0.80232       0.41007       2.2147       0.49454       0.88081
    OGKB       39.448       36       19      1.1306    5.6508     0.31074     0.6651      7.5    0.87262       0.30373       1.5272       0.33194        0.6141
    MFON       36.887       34       23     0.68378    11.036    0.030874     1.1449     11.3    0.00727        0.2296      0.91946        29.223             0
    RASP       35.887       32       20      1.1418    5.1514     0.23308    0.75251      8.4     0.5598       0.26455       1.2365       0.44582             0
    GMKN       26.797       25       17     0.85227    5.7424     0.22008    0.60815      3.8    0.75647       0.18626      0.99023       0.22906       0.39315
    SIBN       26.165       24       17      1.0549    3.8967      0.2286    0.62385      3.2     0.8103       0.18173      0.98307       0.20854       0.38004
    LKOH       23.371       23       15     0.85674    3.3209     0.26531    0.44794      2.2    0.86151       0.16526       1.0116       0.17872        0.3629
    IMOEX      21.418       20       10     0.56246    1.9552     0.19522    0.28673        0          1       0.13408       1.2805       0.12674       0.37197
    CHMF       15.537       16       16     0.86522     4.047     0.31592    0.48753      2.1    0.54458      0.099248      0.56078       0.16095       0.23414
    PRTK       15.549       16       14      1.0573    25.294     0.18496     1.6808      5.2    0.14867      0.096863      0.60496       0.58035       0.35338
    TATN       15.634       16       18      1.0459    6.2738     0.18699     0.6234     -1.9      1.044       0.10128      0.48755      0.084192       0.16923
    SBER       11.474       14       23      1.2022    5.5317     0.28436    0.71926       -8     1.6952      0.080586      0.27599      0.037464             0
    AFKS       13.001       13       19      1.1317    6.4809     0.30366    0.70837     -2.2    0.93501      0.073272      0.30808      0.063154       0.11177
    PIKK       12.113       12       12     0.69771    8.8781     0.22428    0.70332      4.6    0.03387      0.056234      0.38062        1.3894       0.44451
    PHOR        9.117       11       13     0.86957    3.4357     0.23251    0.50405      0.3    0.48978      0.040484      0.23035      0.062518       0.10268
    FEES       8.6036       10       17     0.84437    6.9712     0.21785    0.63414     -2.1    0.76428      0.037484      0.14985      0.032802      0.057045
    MSNG       7.8518        9       19       1.096    3.6166     0.21477     0.6426     -1.7    0.65093      0.027068     0.069491       0.02011      0.036108
    NLMK       5.9326        8       17      1.0235    4.1034     0.23166    0.54139       -2    0.65728      0.019331     0.036725     0.0097371      0.021165
    MAGN       5.8012        7       17      1.0036    6.5215     0.25451    0.63332     -3.3    0.77556      0.010673    -0.012681    -0.0028367    -0.0071824
    ROSN       5.3048        7       17     0.96263    3.3313     0.34965    0.46438     -4.6    0.90979     0.0036978    -0.052142    -0.0096066     -0.031393
    MVID       5.5795        6       12     0.68535    13.062     0.13484    0.96677        0    0.29933    -0.0067413     -0.13197     -0.051448     -0.019211
    MTSS       3.7898        5       16     0.91001    5.9923     0.26957    0.59935     -3.6    0.70341     -0.012641     -0.15376     -0.034731     -0.056116
    SNGS      -7.3708       -7       10     0.69618    2.0493     0.19338    0.27916     -7.1    0.52877      -0.13956      -1.4423      -0.27825      -0.45763
    HYDR      -11.219      -10       14     0.88425    2.5911     0.27936    0.42592     -7.7    0.44075      -0.16926      -1.2754      -0.40776       -0.4717
    ALRS      -13.758      -13       17     0.91218    5.3814     0.21325    0.60586    -10.3    0.66395      -0.18944      -1.1799      -0.30447      -0.46606
    URKA      -15.328      -15       17      0.7512    8.0037     0.10323     1.0195     -7.7    0.21653      -0.21276      -1.3093       -1.0416      -0.62842
    MGNT      -16.938      -16       18      1.1389    5.6563     0.30869    0.68556    -10.4    0.50695      -0.22266      -1.3078      -0.46563      -0.54212
    VTBR      -16.985      -17       17     0.89214    6.5336     0.25667    0.73776    -13.5    0.86983      -0.22902       -1.404      -0.27799      -0.55435
    MOEX      -17.632      -18       16     0.82888    7.7207     0.26242     0.6091    -12.7     0.6806      -0.24571      -1.5837      -0.37877      -0.61174
    AFLT       -27.43      -29       22      1.0954    8.9497     0.16978    0.91595      -16    0.54942      -0.35237      -1.6808      -0.67096             0
    MTLR       -31.62      -34       25      1.3914    8.3848      0.3816    0.96686      -20    0.80108      -0.40091       -1.688      -0.52347             0
Таблица 3.2.3.4 Сатистические параметры рассматриваемых акций (отсортировано по Risk)
ans =

  34×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff        TrnCff        TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    __________    __________

    IMOEX      21.418       20       10     0.56246    1.9552     0.19522    0.28673        0          1       0.13408       1.2805       0.12674       0.37197
    SNGS      -7.3708       -7       10     0.69618    2.0493     0.19338    0.27916     -7.1    0.52877      -0.13956      -1.4423      -0.27825      -0.45763
    MVID       5.5795        6       12     0.68535    13.062     0.13484    0.96677        0    0.29933    -0.0067413     -0.13197     -0.051448     -0.019211
    PIKK       12.113       12       12     0.69771    8.8781     0.22428    0.70332      4.6    0.03387      0.056234      0.38062        1.3894       0.44451
    PHOR        9.117       11       13     0.86957    3.4357     0.23251    0.50405      0.3    0.48978      0.040484      0.23035      0.062518       0.10268
    HYDR      -11.219      -10       14     0.88425    2.5911     0.27936    0.42592     -7.7    0.44075      -0.16926      -1.2754      -0.40776       -0.4717
    PRTK       15.549       16       14      1.0573    25.294     0.18496     1.6808      5.2    0.14867      0.096863      0.60496       0.58035       0.35338
    LKOH       23.371       23       15     0.85674    3.3209     0.26531    0.44794      2.2    0.86151       0.16526       1.0116       0.17872        0.3629
    CHMF       15.537       16       16     0.86522     4.047     0.31592    0.48753      2.1    0.54458      0.099248      0.56078       0.16095       0.23414
    MOEX      -17.632      -18       16     0.82888    7.7207     0.26242     0.6091    -12.7     0.6806      -0.24571      -1.5837      -0.37877      -0.61174
    MTSS       3.7898        5       16     0.91001    5.9923     0.26957    0.59935     -3.6    0.70341     -0.012641     -0.15376     -0.034731     -0.056116
    ALRS      -13.758      -13       17     0.91218    5.3814     0.21325    0.60586    -10.3    0.66395      -0.18944      -1.1799      -0.30447      -0.46606
    FEES       8.6036       10       17     0.84437    6.9712     0.21785    0.63414     -2.1    0.76428      0.037484      0.14985      0.032802      0.057045
    GMKN       26.797       25       17     0.85227    5.7424     0.22008    0.60815      3.8    0.75647       0.18626      0.99023       0.22906       0.39315
    MAGN       5.8012        7       17      1.0036    6.5215     0.25451    0.63332     -3.3    0.77556      0.010673    -0.012681    -0.0028367    -0.0071824
    NLMK       5.9326        8       17      1.0235    4.1034     0.23166    0.54139       -2    0.65728      0.019331     0.036725     0.0097371      0.021165
    ROSN       5.3048        7       17     0.96263    3.3313     0.34965    0.46438     -4.6    0.90979     0.0036978    -0.052142    -0.0096066     -0.031393
    SIBN       26.165       24       17      1.0549    3.8967      0.2286    0.62385      3.2     0.8103       0.18173      0.98307       0.20854       0.38004
    URKA      -15.328      -15       17      0.7512    8.0037     0.10323     1.0195     -7.7    0.21653      -0.21276      -1.3093       -1.0416      -0.62842
    VTBR      -16.985      -17       17     0.89214    6.5336     0.25667    0.73776    -13.5    0.86983      -0.22902       -1.404      -0.27799      -0.55435
    MGNT      -16.938      -16       18      1.1389    5.6563     0.30869    0.68556    -10.4    0.50695      -0.22266      -1.3078      -0.46563      -0.54212
    NVTK       57.463       47       18      1.1026    4.7186     0.45125    0.66447     12.2    0.80232       0.41007       2.2147       0.49454       0.88081
    TATN       15.634       16       18      1.0459    6.2738     0.18699     0.6234     -1.9      1.044       0.10128      0.48755      0.084192       0.16923
    AFKS       13.001       13       19      1.1317    6.4809     0.30366    0.70837     -2.2    0.93501      0.073272      0.30808      0.063154       0.11177
    MSNG       7.8518        9       19       1.096    3.6166     0.21477     0.6426     -1.7    0.65093      0.027068     0.069491       0.02011      0.036108
    OGKB       39.448       36       19      1.1306    5.6508     0.31074     0.6651      7.5    0.87262       0.30373       1.5272       0.33194        0.6141
    RASP       35.887       32       20      1.1418    5.1514     0.23308    0.75251      8.4     0.5598       0.26455       1.2365       0.44582             0
    AFLT       -27.43      -29       22      1.0954    8.9497     0.16978    0.91595      -16    0.54942      -0.35237      -1.6808      -0.67096             0
    GAZP       66.343       54       23     0.90348    9.4678     0.32662     0.9748      8.2     1.6265       0.47888        2.002        0.2839             0
    MFON       36.887       34       23     0.68378    11.036    0.030874     1.1449     11.3    0.00727        0.2296      0.91946        29.223             0
    RSTI       73.903       58       23      1.1364    6.9394    0.087597    0.97682     18.4    0.58609       0.52619       2.2294       0.86888             0
    SBER       11.474       14       23      1.2022    5.5317     0.28436    0.71926       -8     1.6952      0.080586      0.27599      0.037464             0
    MTLR       -31.62      -34       25      1.3914    8.3848      0.3816    0.96686      -20    0.80108      -0.40091       -1.688      -0.52347             0
    GCHE       79.905       63       31      1.3453    24.021    0.090827     2.1638     22.6    0.30548       0.58164       1.7763        1.8277             0
Таблица 3.2.3.5 Сатистические параметры рассматриваемых акций (отсортировано по Beta)
ans =

  34×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff        TrnCff        TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    __________    __________

    MFON       36.887       34       23     0.68378    11.036    0.030874     1.1449     11.3    0.00727        0.2296      0.91946        29.223             0
    PIKK       12.113       12       12     0.69771    8.8781     0.22428    0.70332      4.6    0.03387      0.056234      0.38062        1.3894       0.44451
    PRTK       15.549       16       14      1.0573    25.294     0.18496     1.6808      5.2    0.14867      0.096863      0.60496       0.58035       0.35338
    URKA      -15.328      -15       17      0.7512    8.0037     0.10323     1.0195     -7.7    0.21653      -0.21276      -1.3093       -1.0416      -0.62842
    MVID       5.5795        6       12     0.68535    13.062     0.13484    0.96677        0    0.29933    -0.0067413     -0.13197     -0.051448     -0.019211
    GCHE       79.905       63       31      1.3453    24.021    0.090827     2.1638     22.6    0.30548       0.58164       1.7763        1.8277             0
    HYDR      -11.219      -10       14     0.88425    2.5911     0.27936    0.42592     -7.7    0.44075      -0.16926      -1.2754      -0.40776       -0.4717
    PHOR        9.117       11       13     0.86957    3.4357     0.23251    0.50405      0.3    0.48978      0.040484      0.23035      0.062518       0.10268
    MGNT      -16.938      -16       18      1.1389    5.6563     0.30869    0.68556    -10.4    0.50695      -0.22266      -1.3078      -0.46563      -0.54212
    SNGS      -7.3708       -7       10     0.69618    2.0493     0.19338    0.27916     -7.1    0.52877      -0.13956      -1.4423      -0.27825      -0.45763
    CHMF       15.537       16       16     0.86522     4.047     0.31592    0.48753      2.1    0.54458      0.099248      0.56078       0.16095       0.23414
    AFLT       -27.43      -29       22      1.0954    8.9497     0.16978    0.91595      -16    0.54942      -0.35237      -1.6808      -0.67096             0
    RASP       35.887       32       20      1.1418    5.1514     0.23308    0.75251      8.4     0.5598       0.26455       1.2365       0.44582             0
    RSTI       73.903       58       23      1.1364    6.9394    0.087597    0.97682     18.4    0.58609       0.52619       2.2294       0.86888             0
    MSNG       7.8518        9       19       1.096    3.6166     0.21477     0.6426     -1.7    0.65093      0.027068     0.069491       0.02011      0.036108
    NLMK       5.9326        8       17      1.0235    4.1034     0.23166    0.54139       -2    0.65728      0.019331     0.036725     0.0097371      0.021165
    ALRS      -13.758      -13       17     0.91218    5.3814     0.21325    0.60586    -10.3    0.66395      -0.18944      -1.1799      -0.30447      -0.46606
    MOEX      -17.632      -18       16     0.82888    7.7207     0.26242     0.6091    -12.7     0.6806      -0.24571      -1.5837      -0.37877      -0.61174
    MTSS       3.7898        5       16     0.91001    5.9923     0.26957    0.59935     -3.6    0.70341     -0.012641     -0.15376     -0.034731     -0.056116
    GMKN       26.797       25       17     0.85227    5.7424     0.22008    0.60815      3.8    0.75647       0.18626      0.99023       0.22906       0.39315
    FEES       8.6036       10       17     0.84437    6.9712     0.21785    0.63414     -2.1    0.76428      0.037484      0.14985      0.032802      0.057045
    MAGN       5.8012        7       17      1.0036    6.5215     0.25451    0.63332     -3.3    0.77556      0.010673    -0.012681    -0.0028367    -0.0071824
    MTLR       -31.62      -34       25      1.3914    8.3848      0.3816    0.96686      -20    0.80108      -0.40091       -1.688      -0.52347             0
    NVTK       57.463       47       18      1.1026    4.7186     0.45125    0.66447     12.2    0.80232       0.41007       2.2147       0.49454       0.88081
    SIBN       26.165       24       17      1.0549    3.8967      0.2286    0.62385      3.2     0.8103       0.18173      0.98307       0.20854       0.38004
    LKOH       23.371       23       15     0.85674    3.3209     0.26531    0.44794      2.2    0.86151       0.16526       1.0116       0.17872        0.3629
    VTBR      -16.985      -17       17     0.89214    6.5336     0.25667    0.73776    -13.5    0.86983      -0.22902       -1.404      -0.27799      -0.55435
    OGKB       39.448       36       19      1.1306    5.6508     0.31074     0.6651      7.5    0.87262       0.30373       1.5272       0.33194        0.6141
    ROSN       5.3048        7       17     0.96263    3.3313     0.34965    0.46438     -4.6    0.90979     0.0036978    -0.052142    -0.0096066     -0.031393
    AFKS       13.001       13       19      1.1317    6.4809     0.30366    0.70837     -2.2    0.93501      0.073272      0.30808      0.063154       0.11177
    IMOEX      21.418       20       10     0.56246    1.9552     0.19522    0.28673        0          1       0.13408       1.2805       0.12674       0.37197
    TATN       15.634       16       18      1.0459    6.2738     0.18699     0.6234     -1.9      1.044       0.10128      0.48755      0.084192       0.16923
    GAZP       66.343       54       23     0.90348    9.4678     0.32662     0.9748      8.2     1.6265       0.47888        2.002        0.2839             0
    SBER       11.474       14       23      1.2022    5.5317     0.28436    0.71926       -8     1.6952      0.080586      0.27599      0.037464             0
Таблица 3.2.3.6 Сатистические параметры рассматриваемых акций (отсортировано по JenCff)
ans =

  34×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff        TrnCff        TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    __________    __________

    GCHE       79.905       63       31      1.3453    24.021    0.090827     2.1638     22.6    0.30548       0.58164       1.7763        1.8277             0
    RSTI       73.903       58       23      1.1364    6.9394    0.087597    0.97682     18.4    0.58609       0.52619       2.2294       0.86888             0
    GAZP       66.343       54       23     0.90348    9.4678     0.32662     0.9748      8.2     1.6265       0.47888        2.002        0.2839             0
    NVTK       57.463       47       18      1.1026    4.7186     0.45125    0.66447     12.2    0.80232       0.41007       2.2147       0.49454       0.88081
    OGKB       39.448       36       19      1.1306    5.6508     0.31074     0.6651      7.5    0.87262       0.30373       1.5272       0.33194        0.6141
    RASP       35.887       32       20      1.1418    5.1514     0.23308    0.75251      8.4     0.5598       0.26455       1.2365       0.44582             0
    MFON       36.887       34       23     0.68378    11.036    0.030874     1.1449     11.3    0.00727        0.2296      0.91946        29.223             0
    GMKN       26.797       25       17     0.85227    5.7424     0.22008    0.60815      3.8    0.75647       0.18626      0.99023       0.22906       0.39315
    SIBN       26.165       24       17      1.0549    3.8967      0.2286    0.62385      3.2     0.8103       0.18173      0.98307       0.20854       0.38004
    LKOH       23.371       23       15     0.85674    3.3209     0.26531    0.44794      2.2    0.86151       0.16526       1.0116       0.17872        0.3629
    IMOEX      21.418       20       10     0.56246    1.9552     0.19522    0.28673        0          1       0.13408       1.2805       0.12674       0.37197
    TATN       15.634       16       18      1.0459    6.2738     0.18699     0.6234     -1.9      1.044       0.10128      0.48755      0.084192       0.16923
    CHMF       15.537       16       16     0.86522     4.047     0.31592    0.48753      2.1    0.54458      0.099248      0.56078       0.16095       0.23414
    PRTK       15.549       16       14      1.0573    25.294     0.18496     1.6808      5.2    0.14867      0.096863      0.60496       0.58035       0.35338
    SBER       11.474       14       23      1.2022    5.5317     0.28436    0.71926       -8     1.6952      0.080586      0.27599      0.037464             0
    AFKS       13.001       13       19      1.1317    6.4809     0.30366    0.70837     -2.2    0.93501      0.073272      0.30808      0.063154       0.11177
    PIKK       12.113       12       12     0.69771    8.8781     0.22428    0.70332      4.6    0.03387      0.056234      0.38062        1.3894       0.44451
    PHOR        9.117       11       13     0.86957    3.4357     0.23251    0.50405      0.3    0.48978      0.040484      0.23035      0.062518       0.10268
    FEES       8.6036       10       17     0.84437    6.9712     0.21785    0.63414     -2.1    0.76428      0.037484      0.14985      0.032802      0.057045
    MSNG       7.8518        9       19       1.096    3.6166     0.21477     0.6426     -1.7    0.65093      0.027068     0.069491       0.02011      0.036108
    NLMK       5.9326        8       17      1.0235    4.1034     0.23166    0.54139       -2    0.65728      0.019331     0.036725     0.0097371      0.021165
    MAGN       5.8012        7       17      1.0036    6.5215     0.25451    0.63332     -3.3    0.77556      0.010673    -0.012681    -0.0028367    -0.0071824
    ROSN       5.3048        7       17     0.96263    3.3313     0.34965    0.46438     -4.6    0.90979     0.0036978    -0.052142    -0.0096066     -0.031393
    MVID       5.5795        6       12     0.68535    13.062     0.13484    0.96677        0    0.29933    -0.0067413     -0.13197     -0.051448     -0.019211
    MTSS       3.7898        5       16     0.91001    5.9923     0.26957    0.59935     -3.6    0.70341     -0.012641     -0.15376     -0.034731     -0.056116
    SNGS      -7.3708       -7       10     0.69618    2.0493     0.19338    0.27916     -7.1    0.52877      -0.13956      -1.4423      -0.27825      -0.45763
    HYDR      -11.219      -10       14     0.88425    2.5911     0.27936    0.42592     -7.7    0.44075      -0.16926      -1.2754      -0.40776       -0.4717
    ALRS      -13.758      -13       17     0.91218    5.3814     0.21325    0.60586    -10.3    0.66395      -0.18944      -1.1799      -0.30447      -0.46606
    URKA      -15.328      -15       17      0.7512    8.0037     0.10323     1.0195     -7.7    0.21653      -0.21276      -1.3093       -1.0416      -0.62842
    MGNT      -16.938      -16       18      1.1389    5.6563     0.30869    0.68556    -10.4    0.50695      -0.22266      -1.3078      -0.46563      -0.54212
    VTBR      -16.985      -17       17     0.89214    6.5336     0.25667    0.73776    -13.5    0.86983      -0.22902       -1.404      -0.27799      -0.55435
    MOEX      -17.632      -18       16     0.82888    7.7207     0.26242     0.6091    -12.7     0.6806      -0.24571      -1.5837      -0.37877      -0.61174
    AFLT       -27.43      -29       22      1.0954    8.9497     0.16978    0.91595      -16    0.54942      -0.35237      -1.6808      -0.67096             0
    MTLR       -31.62      -34       25      1.3914    8.3848      0.3816    0.96686      -20    0.80108      -0.40091       -1.688      -0.52347             0
Таблица 3.2.3.7 Сатистические параметры рассматриваемых акций (отсортировано по ShrCff)
ans =

  34×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff        TrnCff        TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    __________    __________

    RSTI       73.903       58       23      1.1364    6.9394    0.087597    0.97682     18.4    0.58609       0.52619       2.2294       0.86888             0
    NVTK       57.463       47       18      1.1026    4.7186     0.45125    0.66447     12.2    0.80232       0.41007       2.2147       0.49454       0.88081
    GAZP       66.343       54       23     0.90348    9.4678     0.32662     0.9748      8.2     1.6265       0.47888        2.002        0.2839             0
    GCHE       79.905       63       31      1.3453    24.021    0.090827     2.1638     22.6    0.30548       0.58164       1.7763        1.8277             0
    OGKB       39.448       36       19      1.1306    5.6508     0.31074     0.6651      7.5    0.87262       0.30373       1.5272       0.33194        0.6141
    IMOEX      21.418       20       10     0.56246    1.9552     0.19522    0.28673        0          1       0.13408       1.2805       0.12674       0.37197
    RASP       35.887       32       20      1.1418    5.1514     0.23308    0.75251      8.4     0.5598       0.26455       1.2365       0.44582             0
    LKOH       23.371       23       15     0.85674    3.3209     0.26531    0.44794      2.2    0.86151       0.16526       1.0116       0.17872        0.3629
    GMKN       26.797       25       17     0.85227    5.7424     0.22008    0.60815      3.8    0.75647       0.18626      0.99023       0.22906       0.39315
    SIBN       26.165       24       17      1.0549    3.8967      0.2286    0.62385      3.2     0.8103       0.18173      0.98307       0.20854       0.38004
    MFON       36.887       34       23     0.68378    11.036    0.030874     1.1449     11.3    0.00727        0.2296      0.91946        29.223             0
    PRTK       15.549       16       14      1.0573    25.294     0.18496     1.6808      5.2    0.14867      0.096863      0.60496       0.58035       0.35338
    CHMF       15.537       16       16     0.86522     4.047     0.31592    0.48753      2.1    0.54458      0.099248      0.56078       0.16095       0.23414
    TATN       15.634       16       18      1.0459    6.2738     0.18699     0.6234     -1.9      1.044       0.10128      0.48755      0.084192       0.16923
    PIKK       12.113       12       12     0.69771    8.8781     0.22428    0.70332      4.6    0.03387      0.056234      0.38062        1.3894       0.44451
    AFKS       13.001       13       19      1.1317    6.4809     0.30366    0.70837     -2.2    0.93501      0.073272      0.30808      0.063154       0.11177
    SBER       11.474       14       23      1.2022    5.5317     0.28436    0.71926       -8     1.6952      0.080586      0.27599      0.037464             0
    PHOR        9.117       11       13     0.86957    3.4357     0.23251    0.50405      0.3    0.48978      0.040484      0.23035      0.062518       0.10268
    FEES       8.6036       10       17     0.84437    6.9712     0.21785    0.63414     -2.1    0.76428      0.037484      0.14985      0.032802      0.057045
    MSNG       7.8518        9       19       1.096    3.6166     0.21477     0.6426     -1.7    0.65093      0.027068     0.069491       0.02011      0.036108
    NLMK       5.9326        8       17      1.0235    4.1034     0.23166    0.54139       -2    0.65728      0.019331     0.036725     0.0097371      0.021165
    MAGN       5.8012        7       17      1.0036    6.5215     0.25451    0.63332     -3.3    0.77556      0.010673    -0.012681    -0.0028367    -0.0071824
    ROSN       5.3048        7       17     0.96263    3.3313     0.34965    0.46438     -4.6    0.90979     0.0036978    -0.052142    -0.0096066     -0.031393
    MVID       5.5795        6       12     0.68535    13.062     0.13484    0.96677        0    0.29933    -0.0067413     -0.13197     -0.051448     -0.019211
    MTSS       3.7898        5       16     0.91001    5.9923     0.26957    0.59935     -3.6    0.70341     -0.012641     -0.15376     -0.034731     -0.056116
    ALRS      -13.758      -13       17     0.91218    5.3814     0.21325    0.60586    -10.3    0.66395      -0.18944      -1.1799      -0.30447      -0.46606
    HYDR      -11.219      -10       14     0.88425    2.5911     0.27936    0.42592     -7.7    0.44075      -0.16926      -1.2754      -0.40776       -0.4717
    MGNT      -16.938      -16       18      1.1389    5.6563     0.30869    0.68556    -10.4    0.50695      -0.22266      -1.3078      -0.46563      -0.54212
    URKA      -15.328      -15       17      0.7512    8.0037     0.10323     1.0195     -7.7    0.21653      -0.21276      -1.3093       -1.0416      -0.62842
    VTBR      -16.985      -17       17     0.89214    6.5336     0.25667    0.73776    -13.5    0.86983      -0.22902       -1.404      -0.27799      -0.55435
    SNGS      -7.3708       -7       10     0.69618    2.0493     0.19338    0.27916     -7.1    0.52877      -0.13956      -1.4423      -0.27825      -0.45763
    MOEX      -17.632      -18       16     0.82888    7.7207     0.26242     0.6091    -12.7     0.6806      -0.24571      -1.5837      -0.37877      -0.61174
    AFLT       -27.43      -29       22      1.0954    8.9497     0.16978    0.91595      -16    0.54942      -0.35237      -1.6808      -0.67096             0
    MTLR       -31.62      -34       25      1.3914    8.3848      0.3816    0.96686      -20    0.80108      -0.40091       -1.688      -0.52347             0
Таблица 3.2.3.8 Сатистические параметры рассматриваемых акций (отсортировано по TrgFnc)
ans =

  34×13 table

             HisYelYar    ExpRet    Risk    MedVlt     MaxVlt     MinVlt     RskVlt     Alfa      Beta        JenCff       ShrCff        TrnCff        TrgFnc
             _________    ______    ____    _______    ______    ________    _______    _____    _______    __________    _________    __________    __________

    NVTK       57.463       47       18      1.1026    4.7186     0.45125    0.66447     12.2    0.80232       0.41007       2.2147       0.49454       0.88081
    OGKB       39.448       36       19      1.1306    5.6508     0.31074     0.6651      7.5    0.87262       0.30373       1.5272       0.33194        0.6141
    PIKK       12.113       12       12     0.69771    8.8781     0.22428    0.70332      4.6    0.03387      0.056234      0.38062        1.3894       0.44451
    GMKN       26.797       25       17     0.85227    5.7424     0.22008    0.60815      3.8    0.75647       0.18626      0.99023       0.22906       0.39315
    SIBN       26.165       24       17      1.0549    3.8967      0.2286    0.62385      3.2     0.8103       0.18173      0.98307       0.20854       0.38004
    IMOEX      21.418       20       10     0.56246    1.9552     0.19522    0.28673        0          1       0.13408       1.2805       0.12674       0.37197
    LKOH       23.371       23       15     0.85674    3.3209     0.26531    0.44794      2.2    0.86151       0.16526       1.0116       0.17872        0.3629
    PRTK       15.549       16       14      1.0573    25.294     0.18496     1.6808      5.2    0.14867      0.096863      0.60496       0.58035       0.35338
    CHMF       15.537       16       16     0.86522     4.047     0.31592    0.48753      2.1    0.54458      0.099248      0.56078       0.16095       0.23414
    TATN       15.634       16       18      1.0459    6.2738     0.18699     0.6234     -1.9      1.044       0.10128      0.48755      0.084192       0.16923
    AFKS       13.001       13       19      1.1317    6.4809     0.30366    0.70837     -2.2    0.93501      0.073272      0.30808      0.063154       0.11177
    PHOR        9.117       11       13     0.86957    3.4357     0.23251    0.50405      0.3    0.48978      0.040484      0.23035      0.062518       0.10268
    FEES       8.6036       10       17     0.84437    6.9712     0.21785    0.63414     -2.1    0.76428      0.037484      0.14985      0.032802      0.057045
    MSNG       7.8518        9       19       1.096    3.6166     0.21477     0.6426     -1.7    0.65093      0.027068     0.069491       0.02011      0.036108
    NLMK       5.9326        8       17      1.0235    4.1034     0.23166    0.54139       -2    0.65728      0.019331     0.036725     0.0097371      0.021165
    AFLT       -27.43      -29       22      1.0954    8.9497     0.16978    0.91595      -16    0.54942      -0.35237      -1.6808      -0.67096             0
    GAZP       66.343       54       23     0.90348    9.4678     0.32662     0.9748      8.2     1.6265       0.47888        2.002        0.2839             0
    GCHE       79.905       63       31      1.3453    24.021    0.090827     2.1638     22.6    0.30548       0.58164       1.7763        1.8277             0
    MFON       36.887       34       23     0.68378    11.036    0.030874     1.1449     11.3    0.00727        0.2296      0.91946        29.223             0
    MTLR       -31.62      -34       25      1.3914    8.3848      0.3816    0.96686      -20    0.80108      -0.40091       -1.688      -0.52347             0
    RASP       35.887       32       20      1.1418    5.1514     0.23308    0.75251      8.4     0.5598       0.26455       1.2365       0.44582             0
    RSTI       73.903       58       23      1.1364    6.9394    0.087597    0.97682     18.4    0.58609       0.52619       2.2294       0.86888             0
    SBER       11.474       14       23      1.2022    5.5317     0.28436    0.71926       -8     1.6952      0.080586      0.27599      0.037464             0
    MAGN       5.8012        7       17      1.0036    6.5215     0.25451    0.63332     -3.3    0.77556      0.010673    -0.012681    -0.0028367    -0.0071824
    MVID       5.5795        6       12     0.68535    13.062     0.13484    0.96677        0    0.29933    -0.0067413     -0.13197     -0.051448     -0.019211
    ROSN       5.3048        7       17     0.96263    3.3313     0.34965    0.46438     -4.6    0.90979     0.0036978    -0.052142    -0.0096066     -0.031393
    MTSS       3.7898        5       16     0.91001    5.9923     0.26957    0.59935     -3.6    0.70341     -0.012641     -0.15376     -0.034731     -0.056116
    SNGS      -7.3708       -7       10     0.69618    2.0493     0.19338    0.27916     -7.1    0.52877      -0.13956      -1.4423      -0.27825      -0.45763
    ALRS      -13.758      -13       17     0.91218    5.3814     0.21325    0.60586    -10.3    0.66395      -0.18944      -1.1799      -0.30447      -0.46606
    HYDR      -11.219      -10       14     0.88425    2.5911     0.27936    0.42592     -7.7    0.44075      -0.16926      -1.2754      -0.40776       -0.4717
    MGNT      -16.938      -16       18      1.1389    5.6563     0.30869    0.68556    -10.4    0.50695      -0.22266      -1.3078      -0.46563      -0.54212
    VTBR      -16.985      -17       17     0.89214    6.5336     0.25667    0.73776    -13.5    0.86983      -0.22902       -1.404      -0.27799      -0.55435
    MOEX      -17.632      -18       16     0.82888    7.7207     0.26242     0.6091    -12.7     0.6806      -0.24571      -1.5837      -0.37877      -0.61174
    URKA      -15.328      -15       17      0.7512    8.0037     0.10323     1.0195     -7.7    0.21653      -0.21276      -1.3093       -1.0416      -0.62842
Приложение 2 (к разделу V). Основные показатели макроэкономики и денежно-кредитной политики в пересчёте в доллары США
Рост/падение показателей в процентах в расчёте на периоды, указанные в таблице в номинальном выражении и переведённые в доллары США
comb_tt_max_years_in_usd_prod =

  5×8 table

    Duration    GDP      M2     Per_inc     INV     LOANS_FL    LOANS_UL    IMOEX
    ________    ____    ____    _______    _____    ________    ________    _____

      'Y1'      12.9    24.1         3       7.1      23.9         4.9      22.8
      'Y2'      15.6    46.1         0       8.6      38.3         5.1      37.9
      'Y3'      32.4    74.4       9.7      26.5      58.9        12.2      52.2
      'Y4'      18.4    58.7       0.7      12.5      35.2         5.8      49.3
      'Y5'       -23     1.4     -33.5     -30.6     -17.2       -22.4       0.2
     * GDP       - ВВП России
     * M2        - рублёвая денежная масса - рублёвый агрегат М2
     * Per_inc   - среднедушевые доходы населения
     * INV       - инвестиции в основной капитал
     * LOAN_FL   - займы предоставленные физическим лицам
     * LOAN_UL   - займы предоставленные юридическим лицам
     * IMOEX     - индекс ММВБ
Темпы изменений показателей в процентах годовых в расчёте на периоды, указанные в таблице в номинальном выражениии и переведённые в доллары США
comb_tt_max_per_year_in_usd =

  5×8 table

    Duration    GDP      M2     Per_inc    INV    LOANS_FL    LOANS_UL    IMOEX
    ________    ____    ____    _______    ___    ________    ________    _____

      'Y1'      12.9    24.1        3      7.1      23.9        4.9       22.8
      'Y2'       7.5    20.9        0      4.2      17.6        2.5       17.4
      'Y3'       9.8    20.4      3.1      8.2      16.7        3.9         15
      'Y4'       4.3    12.2      0.2        3       7.8        1.4       10.5
      'Y5'      -5.1     0.3     -7.8       -7      -3.7         -5          0
На следующем графике представлены основные макроэкономические, ценовые и денежные показатели РФ в номинальных ценахи пересчитанные по соответсвующему курсу в доллары США
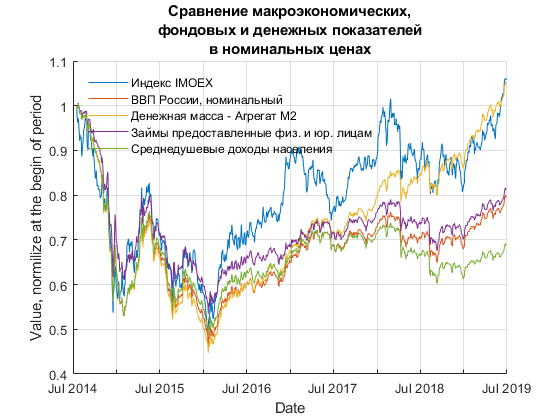
Приложение 3 (к разделу III.II). Пояснения по рассчитываемым показателям
Историческая доходность HisYelYar , в % годовых:
 Формула 3.1
где HisYelYar - доходность за рассматриваемый период в % годовых, N - количество дней в рассматриваемом периоде,
Доходность отдельного периода (дня) r (n):
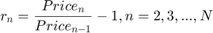 Формула 3.2
где Price (n) - цена актива или значение индекса на день n, N - количество дней в рассматриваемом периоде,
Ожидаемая доходность ExpRet, % годовых:
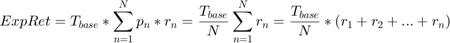 Формула 3.3
где ExpRet - ожидаемая доходность в % годовых, p (n) - вероятность появления доходности r ( n ), N - количество дней в рассматриваемом периоде,
Риск актива Risk или HisRisk, % годовых:
 Формула 3.4
где Risk - риск актива в % годовых, p (n) - вероятность появления доходности r ( n ), N - количество дней в рассматриваемом периоде,
Зависимость доходности любого актива( i ) от доходности фондового индекса можно представить в виде линейной регрессии:
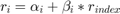 Формула 3.5
Альфа коэффициент ( альфа -фактор) — показатель, рассчитываемый для актива( i ) и связывающий доходность этого актива( i ) с доходностью фондового индекса. В сущности этот коэффициент показывает имеет ли актив( i ) премию к индексу. Актив( i ) с положительной альфа превосходит фондовый индекс по доходности в рассматриваемом периоде. Идея инвестиций в активы с положительной альфа заключается в преположении, что "локомотивом" самого индекса служит именно эти активы, поэтому отобрав активы с положительной альфа можно получить более высокодоходный портфель, чем индекс.
Коэффициент Бета актива( i ) - называется коэффициент линейной регрессии доходности актива( i ) за период относительно доходности фондового индекса за тот же период.
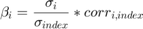 Формула 3.6
где sigma ( i )-риск вложений в актив( i ), sigma ( index ) - риск вложений в индексный портфель, corr ( i,index ) - корреляция актива( i ) и индекса.
В сущности данный коэффициент показывает насколько чуствительно изменение доходности r ( i ) актива( i ) по отношению к изменению фондового индекса r ( index ) . Например, если у актива( i ) Бета ( i ) = 2, то можно ожидать, что при изменении фондового индекса на 1%, такой актив изменится на 2%. Поэтому говорят, что c Бета <1 активы являются защитными, c Бета >1 - агрессивными.
Коэффициент Шарпа - показатель эффективности актива ( i ), который вычисляется как отношение ожидаемой доходности актива ( i ) за вычетом безрисковой ставки к риску актива ( i ).
 Формула 3.7
где с ( sharp ) - коэффициент Шарпа , r ( f ) - безрисковая ставка, r ( i ) - ожидаемая доходность актива ( i ), sigma ( i ) - риска актива ( i )
Коэффициент Шарпа показывает сколько на каждую единицу риска приходится единиц доходности. Чем больше данный коэффициент, тем выгоднее инвестиция.
Коэффициент Трейнора - показатель эффективности актива ( i ), который вычисляется как отношение ожидаемой доходности актива ( i ) за вычетом безрисковой ставки к бета актива ( i ).
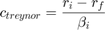 Формула 3.8
где с ( treynor ) - коэффициент Трейнора , r ( f ) - безрисковая ставка, r ( i ) - ожидаемая доходность актива ( i ), beta ( i ) - бета актива ( i )
Коэффициент Трейнора аналогичен коэффициенту Шарпа по сути, но показывает сколько на каждую единицу чувствительности к рыночной доходности приходится единиц доходности актива ( i ). Чем больше данный коэффициент, тем выгоднее инвестиция.
Коэффициент Дженсена (Альфа Дженсена) - один из коэффициентов для оценки активов, который учитывает в себе безрисковую доходность, рыночный риск, выраженный через Бета, и доходность индексов.
 Формула 3.9
где с ( jensen ) - коэффициент Дженсена, r ( f ) - безрисковая ставка, r ( index ) - ожидаемая доходность индекса, r ( i ) - ожидаемая доходность актива ( i )
В конечном итоге любой инвестор должен стремиться составить портфель, который будет отвечать его ожиданиям по доходности и риску. Стоит понимать, что инвестору не удасться создать портфель с ожидаемой доходностью выше максимальной, если только такой портфель не будет состоять из одного актива с такой доходностью. Поэтому ожидаемая доходность любого портфеля будет усреднением доходности отдельно взятых активов пропорциоанльно их весам в портфеле инвестора. Математически это можно записать следующим образом:
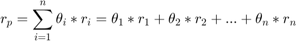 Формула 3.10
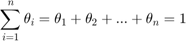 Формула 3.11
где r ( i ) - ожидаемая доходность актива ( i ), Тетта ( i ) - вес актива ( i ) - в долях в портфеле инвестора.
Аналогичным образом инвестор может посчитать историчесикую доходность, которую принёс бы составленный им портфель, заменив r ( i ) - ожидаемая доходность актива ( i ), на HisYelYar - доходность за рассматриваемый период в % годовых. То же правило дейсвтует для расчеты Альфы и Беты портфеля.
Но если усреднять доходность инвестору не хотелось бы, то он хотел бы снизить риск своих вложений. И именно для этого нужны диверсификация. Важным аспектом в этом деле, является то факт, что совокупный риск портфеля меньше чем просто риск отдельно взятых аткивов взятых с весами по аналогии с доходностью. Все дело в коэффициентах корреляции, математически риск портфеля записывается следующим образом:
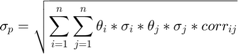 Формула 3.12
Даже если раскрыть скобки и расписать суммы как по примеру с ожидаемыми доходностями, пользоваться такой математикой было бы крайне тяжело обычному инвестору без специального програмнного обеспечения. Поэтому риск, составленного инвестором портфеля проще оценить другим, более простым образом. Несложно понять что предельный случай риска портфеля, эта если все активы в нём полностью сколлерированы, то есть корреляция равна единицы. Тогда риск портфеля считается аналогично ожидаемой доходности:
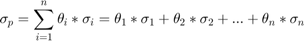 Формула 3.13
Второй простой предельный случай, это когда корреляция активов между собой равна 0. Тогда риск портфеля примет вид:
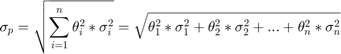 Формула 3.14
Риск подавляющего большинства портфелей будет неходится между этими точками. Конечно, наличие отрицательной корреляции еще бы улучшало риск профиль портфеля, но простого расчёта здесь нет, но сам факт включения в портфель актива с такой корреляции скажется положительно на риске портфеля вцелом.
Кроме непосредственнорасчёта ожидаемой доходности и риска портфеля, составляемого инвестором, немалую роль играет понимание интерпритации полученных результатов. Многие ошибочно счиают, что ожидаемая доходность - это некий досаточно точный ориентир,который сбудется с большой долей вероятности, а риск - это процент потерь от первично вложенного капитала. На самом деле всё немного сложнее.
Оба эти понятия берут основу в теории вероятности и математической статистике. Правильно их интерпретировать стоит вот так. Предположим у нас есть некий портфель(актив, дающий ожидаемую доходность 15% годовых при риске в 8%). Тогда инвестору стоит ожидать следующего:
- в 68/100 случаях (или 68% вероятности) его доход за год составит от 7% до 23%
- в 97/100 случаях (или 97% вероятности) - от -1% до 31%
- в 99/100 случаях (или 99.7% вероятности) - от -9% до 39%
общая формула для расчёта имеет вид:
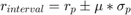 Формула 3.15
где r ( i ) - ожидаемая доходность портфеля ( p ), sigma ( p ) - риск портфеля, а mu = 1,2,3 что соответствует 68%, 97% и 98% вероятности.
Приложение 4 (К разделу III.II). Пример расчёта выбранного инвестором портфеля
Пусть инвестор выбрал для формирования портфеля акции Лукойла, Газпрома и Сбербанка (Тикеры LKOH, GAZP и SBER - cоответсвенно):
Exampl_bullet =

  3×5 table

            HisYelYar    ExpRet    Risk    Alfa     Beta
            _________    ______    ____    ____    _______

    GAZP     66.343        54       23     8.2      1.6265
    LKOH     23.371        23       15     2.2     0.86151
    SBER     11.474        14       23      -8      1.6952
и решил вложить 40% собсвенных средств в акции Сбербанка (SBER), 35% - в акции Лукойла (LKOH) и 25% - в акции Газпрома (GAZP) тогда, используя формулу 3.10 мы бы получили следущие значения для исторической доходности такого портфеля (HisYelYar_Port):
HisYelYar_Port =

   29.3553
Ожидаемая доходность портфеля составила бы (ExpRet_Port):
ExpRet_Port =

   27.1500
Альфа (Alfa_port) портфеля была бы равна:
Alfa_port =

   -0.3800
И Бета (Beta_port) соответсвенно:
Beta_port =

    1.3863
Используя формулу 3.13 мы посчитали бы самый неблагоприятный вариант риска, который имел бы такой портфель (Risk_port_bad):
Risk_port_bad =

   20.2000
Теперь посчитаем риск, для случая корреляции равной 0, то есть воспользуемся формулой 3.14 (Risk_port_good):
Risk_port_good =

   12.0526
Отобразим результаты в общей таблице в виде двух портфелей: Portfolio_1 - c Risk_port_bad, и Portfolio_2 - c Risk_port_good
Exampl_bullet =

  5×5 table

                   HisYelYar    ExpRet     Risk     Alfa      Beta
                   _________    ______    ______    _____    _______

    GAZP            66.343         54         23      8.2     1.6265
    LKOH            23.371         23         15      2.2    0.86151
    SBER            11.474         14         23       -8     1.6952
    Portfolio_1     29.355      27.15       20.2    -0.38     1.3863
    Portfolio_2     29.355      27.15     12.053    -0.38     1.3863
И теперь если инвестор хочет посчитать интервалы в которые попадут доходности портфелей с 97% вероятностью (о есть в 97 слуаях из 100), спользуя формулу 3.15 получим:
interval_Portfolio_1 =

  -13.2500   67.5500


interval_Portfolio_2 =

    3.0448   51.2552
Приложение 5 (к разделу III.III) Разъяснения по рассчитываемым показателям по облигациям
Текущая доходность Cur_yield -  , в % годовых:
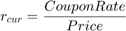 Формула 5.1
Доходность к погашению Yield -  , в % годовых:
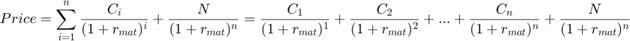 Формула 5.2
где C(i) - Купон в рублях в i период, N - номинал облагиации (FACE), n - количество периодов (обычно годы)
Дюрация Маколея YDuration , в годах:
 Формула 5.3
Модифицированная дюрация Duration , в процентах:
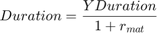 Формула 5.4
Кривизна Convexities , в годах в квадрате:
 Формула 5.5
Причины изменения цены облигаций
- Происходит измененени доходности из-за изменения кредитного рейтинга эмитента
- Изменение цены вследствие приближения к дате погашения
- Изменение рыночных процентных ставок
Свойства дюрации, выпуклости и изменчевости цены (при прочих равных условиях)
- Чем меньше купон, тем больше модифицированная дюрация и дюрация Маколея и наоборот
- Модифицированная дюрация растёт приувеличении срока погашения
- Чем больше модифицированная дюрация, тем выше изменчивость цен облигации
- Чем выше уровень доходности, тем ниже изменчевость цены
- При росте дохоности, выпуклость снижается, и наоборот (для облигаций без опционов)
Простые советы при инвестициях в облигации (при прочих равных условиях)
- При выборе облигации обязательно учитывать кредитный рейтинг эмитента
- При выборе облигации на поределённый срок, как минимум стоит ориентироваться на ее дюрацию Маколея, которая должна быть меньше этого срока
- из двух однотипных облигаций, стоит предпочесть ту, которая имеет больший купон
Полезные формулы и расчёт изменчивости цены/доходности с использованием дюрации и выпуклости
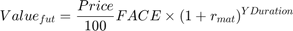 Формула 5.6 (быстрая оценка результата инвестиций на срок равный величине дюрации)
Пример. Нужно посчитать на какой вариант может расчитывать инвестор, купив облигации близкую к поределёному им сроком. Пусть срок инвестиций определён нвестором на следующее количество лет:
a =

     4
Найдем облигацию с дюрацией Маколея наиболее близкую к указанному сроку, но имеющее меньшее значение чем сам срок
t_bond =

  1×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26215    1000        7           2       16-Aug-2023      7.05       7.18      3.5314      3.6583        15.137       99.274    96.471    99.898    92.91         3           -1          7         3.43       0.68509        0.676        1.0586        1.0394
Для расчётов нам нужны следующее значения:
t_bond_2 =

  1×4 table

                FACE    Yield    YDuration    LasPri
                ____    _____    _________    ______

    OFZ26215    1000    7.18      3.6583      99.274
И тогда текущая цена облигации в рублях Valuenow, будущая оценка стоимости наших инвестиций в данную облигацию Valuefut и доходность от операции, выраженной в процентах Return за весь срок составят:
t_bond_2 =

  1×7 table

                FACE    Yield    YDuration    LasPri    Valuenow    Valuefut    Return
                ____    _____    _________    ______    ________    ________    ______

    OFZ26215    1000    7.18      3.6583      99.274     992.74      1279.4     28.874
При этом можно показать, что в подавляющем большинстве случаев наш конечный результат с горизонтом в указанное количество лет будет лучше, а посчитанная величина это наиболее вероятный минимальный результат вне зависимости от изменения процентных ставок на рынке.
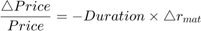 Формула 5.7 (быстрый расчёт)
Продолжим предыдущий пример. Нужно быстро посчитать как измениться цена и стоимость в % выбраной нами облигации, если доходность в моменте вырастет на b %пунктов, то есть доходность к погашению составит Yield2:
b =

     2


Yield2 =

    9.1800
Чтобы сделать быстрый расчёт нам понадобятся следующее данные:
t_bond_3 =

  1×4 table

                FACE    Yield    Duration    LasPri
                ____    _____    ________    ______

    OFZ26215    1000    7.18      3.5314     99.274
И тогда изменение цены облигации dPriceproc в %, изменение цены облигации в рублях dPrice, цена облигации Pricefut текущая стоимость облигации Valuenow в рублях и будущая стоимость облигации в рублях Valuetodelta будет:
t_bond_3_calc =

  1×8 table

                Yieldbond    b    Yield2    dPriceproc    dPrice     Pricefut    Valuenow    Valuetodelta
                _________    _    ______    __________    _______    ________    ________    ____________

    OFZ26215      7.18       2     9.18      -7.0628      -70.116     92.211      992.74        922.62
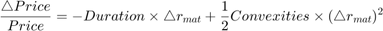 Формула 5.8 (точный расчёт)
Как и в прошлый раз будем использовать данные предыдущего примера, только теперь учтём выпуклость при расчётах
t_bond_4 =

  1×5 table

                FACE    Yield    Duration    LasPri    Convexities
                ____    _____    ________    ______    ___________

    OFZ26215    1000    7.18      3.5314     99.274      15.137
Расчитаем теже значения, что и в предыдущем случае, а именно: изменение цены облигации dPriceproc в %, изменение цены облигации в рублях dPrice, цена облигации Pricefut текущая стоимость облигации Valuenow в рублях и будущая стоимость облигации в рублях Valuetodelta будет:
t_bond_4_calc =

  1×8 table

                Yieldbond    b    Yield2    dPriceproc    dPrice    Pricefut    Valuenow    Valuetodelta
                _________    _    ______    __________    ______    ________    ________    ____________

    OFZ26215      7.18       2     9.18      -6.7601      -67.11     92.514      992.74        925.63
Сравнивая два результат несложно заметить, что они отличаются. При этом чем больше будет рассматриваемое изменение b, тем сильнее они будут расходиться. Поэтому для более точных расчётов необходимо использовать формулу с учётом выпуклости (Convexities), для эксрпесс оценок можно опираться только на дюрацию (Duration). Обе формулы можно использовать для поиска доходности, если известны изменения цены.
Приложение 6 (к разделу III.III) Основные параметры портфеля облигаций и полезные примеры
Видео с разъяснениями по работе с данным разделом
Оговорка! В данном пояснение приведены самые простые случаи расчётов показателей для портфеля, состоящего из облигаций. Они не дают точных оценок, но служат хорощим инструментарием для принятия инвестиционных решений в большинстве случаев. Если инвестор хочет глубже разобраться в сущности вопроса, ему стоит обратиться к профессиональной литературе.
1. Средневзвешенная доходность портфеля облигаций Yield(p):
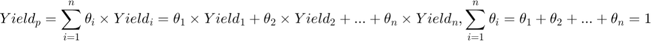 Формула 6.1
где  - доля i-ой облигации в портфеле в долях.
Пример. Нужно посчитать доходность портфеля из трёх ОФЗ, если веса WgtBonds в портфеле портфеле распределены следующим образом:
t_bond_1 =

  3×4 table

                FACE    Yield     Maturity      WgtBonds
                ____    _____    ___________    ________

    OFZ26220    1000    7.16     07-Dec-2022       0.3
    OFZ26211    1000    6.87     25-Jan-2023      0.25
    OFZ26215    1000    7.18     16-Aug-2023      0.45
используя формулу выше мы получим доходность портфеля YieldPort:
YieldPort =

    7.0965
2. Дюрация портфеля облигаций равна средневзвешенной дюрации облигаций входящих в портфель. Это верно как для дюрации Маколея, так и для модифицированной дюрации. Запишем формулу для модифицированной дюрации - Duration(p):
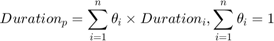 Формула 6.2
Продолжим наш пример. Теперь нам необходимо посчитать дюрацию Маколея YDurationPort и модифицированную дюрацию DurationPort для портфеля из трёх бумаг:
t_bond_1 =

  3×4 table

                FACE    Duration    YDuration    WgtBonds
                ____    ________    _________    ________

    OFZ26220    1000      2.995      3.1022         0.3
    OFZ26211    1000     3.1167      3.2238        0.25
    OFZ26215    1000     3.5314      3.6583        0.45


YDurationPort =

    3.3828


DurationPort =

    3.2668
Вспоминая формулу 5.6 для оценки стоимости облигации, если мы будем владеть ей на протяжении времени равной дюрации Маколея, мы можем быстро оценить какова будет величина инвестиций при вложении 1 млн (ValuePortNow) рублей в портфель из трёх облигаций со сроком инвестиций равным дюрации Маколея - ValueInvest:
ValuePortNow =

     1000000


ValueInvest =

   1.2610e+06
3. Кривизна портфеля облигаций равна средневзвешенной кривизне облигаций входящих в портфель - Convexities(p):
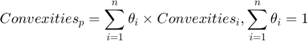 Формула 6.3
Продолжим наш пример. Найдём кривизну портфеля из трёх ОФЗ - ConvexitiesPort:
t_bond_1 =

  3×3 table

                FACE    Convexities    WgtBonds
                ____    ___________    ________

    OFZ26220    1000      10.993          0.3
    OFZ26211    1000      11.843         0.25
    OFZ26215    1000      15.137         0.45


ConvexitiesPort =

   13.0702
По аналогии с одной облигацией, у нас есть все данные, чтобы посчитать насколько может измениться стоимость нашего портфеля, если ставка доходности измениться (например вырастит на b% пунктов) для всех облигаций (ValueProtNew):
t_bond_1 =

  3×6 table

                FACE    Yield    Duration    YDuration    Convexities    WgtBonds
                ____    _____    ________    _________    ___________    ________

    OFZ26220    1000    7.16       2.995      3.1022        10.993          0.3
    OFZ26211    1000    6.87      3.1167      3.2238        11.843         0.25
    OFZ26215    1000    7.18      3.5314      3.6583        15.137         0.45


t_bond_1_calc =

  1×11 table

                 ValuePortNow    YieldPort    DurationPort    YDurationPort    ConvexitiesPort    ValueInvest    b    YieldPort2    dPortProc    dValuePort    ValueProtNew
                 ____________    _________    ____________    _____________    _______________    ___________    _    __________    _________    __________    ____________

    Portfolio       1e+06         7.0965         3.2668          3.3828             13.07          1.261e+06     2      9.0965       -6.2722       -62722       9.3728e+05
Иммунизация доходов портфеля облигаций с помощью дюрации Маколея
Иммунизация доходов портфеля - это посроение такого портфеля облигаций, при котором инвестор застрахован от риска изменения процентных ставок на определёный период времени. То есть дюрация портфеля должна быть равна инвестиционному горизонту.
Пусть наш инвестиционный горизон равен a, как и по аналогии с предыдущими примерами.
a =

     4
Пусть на рынке мы можем приобрести следующие облигации:
t_bond_imun =

  2×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26211    1000          7         2       25-Jan-2023      6.97       6.87      3.1167      3.2238        11.843         99.5    97.01     101.34    93.751        3           -2           6        3.74       0.58745       0.58726       1.1543        1.1333
    OFZ26219    1000       7.75         2       16-Sep-2026      7.56       7.29      5.4824      5.6822        37.402       102.65     98.2     103.31     92.25        5           -1          11        5.44        0.7196       0.65362        1.679        1.6485
Общая велчина инвестиций в портфель составляет (ValuePort):
ValuePort =

     1000000
Чтобы решить эту задачу, нам необходимо решить простую систему линейных уравнений:
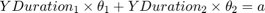

где - доля портфеля вложенные i-ую облигацию.
Получив значения , мы можем легко посчитать сколько необходимовложить денег в каждую облигацию (ValueInBonds) и какое количество необходимо купить каждой из них (Quantity):
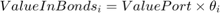 Формула 6.4
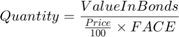 Формула 6.5
В следующей таблице представлены результаты всех расчётов, сделанных на основании выше изложенных формул:
t_bond_imun_1 =

  3×7 table

                     FACE    LasPri    Yield     YDuration    WgtImun    ValueInBonds    Quantity
                     ____    ______    ______    _________    _______    ____________    ________

    OFZ26211         1000      99.5      6.87     3.2238      0.68427     6.8427e+05       688
    OFZ26219         1000    102.65      7.29     5.6822      0.31573     3.1573e+05       308
    PortfolioImun       0         0    7.0026          4            1          1e+06       996
По аналогии с предыдущими примерами мы можем быстро оценить сколько будет стоить наш портфель с горизонтом инвестиций равным дюрации a, под которую мы его иммунизировали - ValueInvest:
ValueInvest =

   1.3109e+06
Иммунизация доходов портфеля облигаций с помощью дюрации Маколея и кривизны
Предыдущию задачу можно решить и более точно, если у инвестора есть необходимость в более точном результате. Для этого ему необходимо использовать кроме дюрации Маколея ещё и кривизну. Но тогда ему необходимо строить портфель из 3-х облигаций. Пусть в нашем распоряжении есть возможность инвестировать в следующие облигации:
t_bond_imun =

  3×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26220    1000        7.4         2       07-Dec-2022      7.35       7.16       2.995      3.1022        10.993       100.85    98.484     101.2     95.2         2            0           6        3.01       0.66935       0.66553       0.92901       0.91212
    OFZ26215    1000          7         2       16-Aug-2023      7.05       7.18      3.5314      3.6583        15.137       99.274    96.471    99.898    92.91         3           -1           7        3.43       0.68509         0.676        1.0586        1.0394
    OFZ26219    1000       7.75         2       16-Sep-2026      7.56       7.29      5.4824      5.6822        37.402       102.65      98.2    103.31    92.25         5           -1          11        5.44        0.7196       0.65362         1.679        1.6485
Как и в прошлом варианте нам нужно построить портфель с дюрацией равной a. Но также нам хотелось, чтобы кривизна портфеля была ранва conv0:
a =

     4


conv0 =

    20
По аналогии с прошлым примером мы готовы инввестировать в портфель (ValuePort):
ValuePort =

     1000000
Чтобы решить эту задачу, нам нужно решить систему уже из трёх линейных уравнений
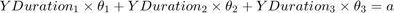
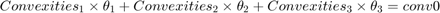
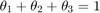
где - доля портфеля вложенные i-ую облигацию.
Итоговая таблица с расчётом всех параметов
t_bond_imun_1 =

  4×8 table

                     FACE    LasPri    Yield     YDuration    Convexities    WgtImun    ValueInBonds    Quantity
                     ____    ______    ______    _________    ___________    _______    ____________    ________

    OFZ26220         1000    100.85      7.16     3.1022        10.993       0.55912     5.5912e+05       554
    OFZ26215         1000    99.274      7.18     3.6583        15.137       0.11841     1.1841e+05       119
    OFZ26219         1000    102.65      7.29     5.6822        37.402       0.32247     3.2247e+05       314
    PortfolioImun       0         0    7.2043          4             1            20          1e+06       987
наличие отрицательных значений в столбцах с весами и с кличеством, говорит нам о том, что данные облигации продаются в "короткую".
Ожидаемый результат инвестиций на срок ранвный сроку дюрации:
ValueInvest =

   1.3208e+06
Копирование портфеля облигаций с помощью модифицированной дюрации и кривизны
Следующая задача заключается в том, что у инвестора есть неоходимость "скопировать" один портфель, путём построения другого с использованием других облигаций. Но итоговые значения показателей дюрации и кривизны у этих портфелей должны быть одинаковыми.
Для простоты будем считать что весь наш текущий портфель состоит и следующих облигаций:
t_bond_cop_1 =

  1×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26215    1000        7           2       16-Aug-2023      7.05       7.18      3.5314      3.6583        15.137       99.274    96.471    99.898    92.91         3           -1          7         3.43       0.68509        0.676        1.0586        1.0394
Количество бумаг находящихся в портфеле составляет:
quantityp1 =

        1000
Тогда общая стоимость портфеля при текущей цене LasPri:
ValuePort1 =

      992740
Для наглядности представим наши инвестиции в такой портфель в виде следующей таблицы:
t_bond_cop_1_calc =

  1×5 table

                    ValuePort     Yield    Duration    YDuration    Convexities
                    __________    _____    ________    _________    ___________

    PortfolioOFZ    9.9274e+05    7.18      3.5314      3.6583        15.137
Итак, нам нужно "скопировать" портфель. Пусть для этого у нас доступны следующие облигации:
t_bond_cop_2 =

  3×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26220    1000        7.4         2       07-Dec-2022      7.35       7.16       2.995      3.1022        10.993       100.85    98.484    101.2       95.2        2            0           6        3.01       0.66935       0.66553       0.92901       0.91212
    OFZ26222    1000        7.1         2       16-Oct-2024      7.14       7.22      4.3477      4.5047        22.973       99.456        96     99.7     91.601        4            0           9        4.37       0.70568       0.69626        1.3488        1.3242
    OFZ26207    1000       8.15         2       03-Feb-2027      7.76       7.27      5.6546      5.8603        40.147       105.21    100.39    105.8       94.3        5           -1          12        4.87        0.8023       0.79126        1.5031        1.4758
Чтобы правильно нам решить эту задачу, нам необходимо решить следующу систему уравнений:
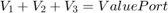
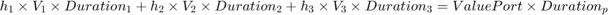
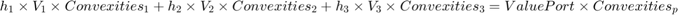
где 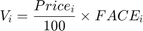 , а
 - есть количество бумаг, которые нам неоходимо купить/продать(если стоит знак минус) и в таблице обозначены как Quantity:
t_bond_cop_2_calc =

  3×5 table

                Yield    YDuration    Convexities    Quantity     Tetta
                _____    _________    ___________    ________    ________

    OFZ26220    7.16      3.1022        10.993          491       0.49838
    OFZ26222    7.22      4.5047        22.973          609       0.60963
    OFZ26207    7.27      5.8603        40.147         -102      -0.10801
Чтобы получить вес Tetta (), мы воспользовались следующей формулой
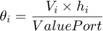
Расчитав Доходность, Дюрацию, Кривизну полученного портфеля по формулам 6.1 - 6.3, удобно сравнить наш портфель и "скопированный" в одной таблице:
t_port_calc =

  2×5 table

                     ValuePort     Yield     Duration    YDuration    Convexities
                     __________    ______    ________    _________    ___________

    PortfolioOFZ     9.9274e+05      7.18     3.5314      3.6583        15.137
    PortfolioCopy    9.9354e+05    7.1847     3.5324      3.6593        15.148
Как видно, портфели практически индетичны. Небольшое расхождение вызвано тем, что инвестор не имеет возможности приобретать дробные части облигаций, поэтому их количество округляется до целого числа.
Хеджирование портфеля облигаций с помощью модифицированной дюрации и кривизны
Задача хеджирования (страхование) портфеля от изменения курсовой стоимости может возникнуть у инвестора, если он ожидает изменения процентынх ставок. Конечно, его портфель иммунизирован к такому изменению если он дождется срока равного дюрации, но вполне возможно, что он не хотел бы в настоящем времени терпеть просадку по портфелю. Для простоты рассмотрения - пусть инвестор обаладает портфелем состоящим из следующей ОФЗ
t_bond_hedj_1 =

  1×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26215    1000        7           2       16-Aug-2023      7.05       7.18      3.5314      3.6583        15.137       99.274    96.471    99.898    92.91         3           -1          7         3.43       0.68509        0.676        1.0586        1.0394
Количество бумаг находящихся в портфеле составляет:
quantityp1 =

        1000
Тогда общая стоимость портфеля при текущей цене LasPri:
ValuePort1 =

      992740
Для наглядности представим наши инвестиции в такой портфель в виде следующей таблицы:
t_port_hedj_1_calc =

  1×5 table

                    ValuePort     Yield    Duration    YDuration    Convexities
                    __________    _____    ________    _________    ___________

    PortfolioOFZ    9.9274e+05    7.18      3.5314      3.6583        15.137
Итак, нам нужно "захеджировать" портфель. Пусть для этого нам доступны следующие облигации:
t_bond_hedj_2 =

  3×21 table

                FACE    CouponRate    Period     Maturity      Cur_yield    Yield    Duration    YDuration    Convexities    LasPri    MedPri    MaxPri    MinPri    ChnMedPri    ChMaxPri    ChMinPri    HisRisk    RGBI_Corr    RGBITR_Corr    RGBI_Beta    RGBITR_Beta
                ____    __________    ______    ___________    _________    _____    ________    _________    ___________    ______    ______    ______    ______    _________    ________    ________    _______    _________    ___________    _________    ___________

    OFZ26220    1000        7.4         2       07-Dec-2022      7.35       7.16       2.995      3.1022        10.993       100.85    98.484    101.2       95.2        2            0           6        3.01       0.66935       0.66553       0.92901       0.91212
    OFZ26222    1000        7.1         2       16-Oct-2024      7.14       7.22      4.3477      4.5047        22.973       99.456        96     99.7     91.601        4            0           9        4.37       0.70568       0.69626        1.3488        1.3242
    OFZ26207    1000       8.15         2       03-Feb-2027      7.76       7.27      5.6546      5.8603        40.147       105.21    100.39    105.8       94.3        5           -1          12        4.87        0.8023       0.79126        1.5031        1.4758
Чтобы правильно решить эту задачу, нам необходимо решить следующу систему уравнений:
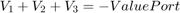
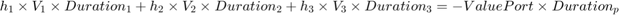
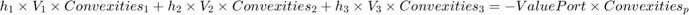
где , а - есть количество бумаг, которые нам неоходимо купить/продать(если стоит знак минус) и в таблице обозначены как Quantity.
Чтобы получить вес Tetta (), необходимо использовать следующую формулу
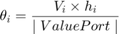
Кроме того, для демонстрации результата хэджирование давайте рассчитаем как изменять наш первоначальный портфель, хеджирующий портфель если доходность врастит например на b:
b =

     2
В следующих двух таблицах представлены рассчитываемые показатели. Кроме того в столбце Return показано на какую величину вырастут/упадут(если знак минус) вложения в облигации когда новая доходность составит NewYield, а цена соответсвенно NewPrice:
t_bond_hedj_1_calc =

  1×9 table

                LasPri    Yield    YDuration    Convexities    Quantity    Tetta    NewYield    NewPrice    Return
                ______    _____    _________    ___________    ________    _____    ________    ________    ______

    OFZ26215    99.274    7.18      3.6583        15.137         1000        1        9.18       92.64      -66339


t_bond_hedj_2_calc =

  3×9 table

                LasPri    Yield    YDuration    Convexities    Quantity     Tetta      NewYield    NewPrice    Return
                ______    _____    _________    ___________    ________    ________    ________    ________    ______

    OFZ26220    100.85    7.16      3.1022        10.993         -491      -0.49838      9.16       94.908      29160
    OFZ26222    99.456    7.22      4.5047        22.973         -609      -0.60963      9.22       91.278      49804
    OFZ26207    105.21    7.27      5.8603        40.147          102       0.10801      9.27       94.003     -11427
В данной таблице уже наглядно представлены два портфеля - первоначальный PortfolioOFZ и хеджирующий PortfolioHedg:
t_port_calc =

  2×6 table

                      Yield     Duration    YDuration    Convexities    NewYield    Return
                     _______    ________    _________    ___________    ________    ______

    PortfolioOFZ        7.18     3.5314       3.6583        15.137         9.18     -66339
    PortfolioHedg    -7.1847    -3.5324      -3.6593       -15.148      -5.1847      67536
Таким образом - результат хеджирования при изменении доходности на b общий результат совокупной позиции инвестора измениться на (рубли):
ans =

   1.1972e+03
что можно считать прекрасным результатом.
Приложение 7 (к разделу IV). Разъяснения по расчётам, примеры, и портфели по Марковицу без ограничений
Видео с разъяснениями по работе с данным разделом
Инструкция к составлению инвестором собственного инвестиционного портфеля (расширенные вариант, с комментариями, пояснениями и примерами)
Данная инструкция помогает легко собрать портфель, который отвечает инвестиционным ожиданием инвестора и готовым принять на себя соответствующий уровень риска. Используя данный метод инвестор не сможет сформировать портфель за рамками заранее рассчитанных портфелей имеющих на одном конце самый минимальный уровень риска и доходности а на другом портфель с максимальными значениями. Поэтому, если инвестор хочет получить результат за рамками этих показателей, то он должен обратиться к другим вариантам формирования портфелей, расчёт статистических показателей отдельно взятых активов позволяет решить такую задачу.
Основные пояснения:
* Диверсификация портфеля, состоящего только из рискованных активов (акций), опирается на принудительную диверсификацию в которой, в один из активов не может быть размещено более 10  процентов. Это объясняется тем обстоятельством, что корреляция между историческими результатами и полученными данными по факту имеет коэффициент 0,85, что можно считать хорошим показателем. Более высокая диверсификация позволяет получить корреляцию выше, однако в этом случае Вы имеете диверсификацию портфеля близкому по свойствам к рынку, и тогда проще использовать индексный фонд etf, вместо составления своего портфеля.
* Рискованные активы отбираются в портфель по Коэффициенту Дженсена больше нуля (Приложение 3), что позволяет отобрать акции «хэдлайнеры». Такая политика разумна тем, что в период растущего рынка индекс «тянут» наверх именно такие акции, усреднение их доходностей происходит за счёт тех, у кого коэффициент меньше. Такой подход подразумевает, что инвестор делает ставки на победителей. А с учётом принудительной диверсификации, риски больших потерь в непредвиденных случаях нивелируются.
* Портфели низко рискованных активов (облигации ОФЗ) рассчитываются исходя из возможных инвестиционных горизонтов. Понимание срока позволяет иммунизировать (застраховать) низкорискованный портфель от риска изменения процентных ставок. Подробно об этом эффекте можно прочитать в разделе инвестиционного бюллетеня: Приложение 5 или посмотреть в выступлении Алексея Бачерова на ProValue (ссылка ниже). Получив набор портфелей, состоящих из низкорискованных активов зависящих от сроков инвестирования определённых инвестором, для них рассчитываются показатели риска.
* Для каждого портфеля в отдельности определяется ValueAtRisk с dov_int_publ - доверительным интервалом (выражен в процентах). Данный показатель позволяет оценить риск, на который готов пойти инвестор в течении года, чтобы получить ожидаемую доходность выбранного портфеля. dov_int_publ - доверительный интервал означает, что в dov_int_publ случаях из 100 убытки не превысят полученный VAR. VAR выражен в процентах от инвестируемого капитала.
dov_int_publ =

    95
Ссылка на выступление Алексея Бачерова: Облигации. Примеры использования дюрации и кривизны для решения задач инвестора.
Развернутая инструкция
Шаг 1. Инвестор определяется с инвестиционным горизонтом и выбирает из таблицы 4.2 низкорискованных портфелей, тот который отвечает его сроку. В таблице 4.2 они представлены с шагом в 0,5 года от 2 до 8 лет. Меньший инвестиционный горизонт на наш взгляд не является адекватным с точки зрения инвестиций и инвестору проще воспользоваться банковскими депозитами. Например: пусть нвестиционный горизонт инвестора сотсавляет 5 лет (InvestorsTerm). Тогда в Таблице 4.2. инвестор ищет строку с портфелем у которого в столбце YDurImun = 5:
InvestorsTerm =

     5


PortfoliosBONDinvestor =

  1×5 table

                  YDurImun    YieldImun    VARBP    OFZ26222    OFZ26219
                  ________    _________    _____    ________    ________

    PortBonds7       5          7.25       7.93       0.58        0.42
Шаг 2. Из таблицы 4.1. с портфелями состояющими из рискованных активов инвестор может выбрать любой портфель, который ему понравился. Наша общая рекомендация – взять самый доходный, но в то же время самый рискованный (последний портфель в таблице). Почему именно его? Потому что показатели доходности и риска совокупного портфеля, который инвестор составит из низкорискованного (поученного на шаге 1) и высокорискованного (выбраного на этом шаге), намного проще отрегулировать пропорцией вложений в каждый из этих портфелей. Однако, если у инвестора есть какие-либо предпочтения по другому распределению своих средств в активы, но может выбрать любой другой рискованный портфель из представленных. Например: мы выберем последний портфель, в соответсвии с нашей рекомендацией.
PortfoliosSTOCKinvestor =

  1×8 table

                    YieldPortStock    VARSP    GAZP    GCHE    NVTK    OGKB    RSTI    SBMX
                    ______________    _____    ____    ____    ____    ____    ____    ____

    PortStocks10        37.27         15.72    0.1     0.1     0.1     0.1     0.1     0.5
После данного шага, инвестор может оттолкнуться иот желаемой им доходности или же от уровня риска на который он готов пойти. Мы решим обе задачи. Давайте сначала пойдём от уровня риска, а потом продемонстрируем то на примере требуемой доходности.
Шаг 3.1. Пусть наш инвестор не желает рисковать суммой свыше 10 процентов от имеющегося у него капитала (InvestorsRisk). При этом он помнит основное условие: его ожидания по риску не могут выходит за рамки следующего неравенства VARBP < InvestorsRisk < VARSP.
InvestorsRisk =

    10
Шаг 4.1. Чтобы инвестору добиться требуемого уровня риска (InvestorsRisk) необходимо понять, сколько необходимо вложить в выбранный им портфель облигаций, а сколько в портфель акций. Для этого необходимо решить следующую простую систему линейных уравнений:
где (WgtBonds) - доля, которую необходимо вложить в выбранный инвестором портфель облигаций, а (WgtStocks) - доля, которую нужно вложить в портфель акций.
WgtBonds =

    0.7340


WgtStocks =

    0.2660
Резонный вопрос: какой будет ожидаемая доходность (InvestorsExpReturn) совокупного портфеля, соствляемого инвестором? Это легко поcчитать, подставив полученные значения WgtBonds и WgtStocks в следующую формулу:
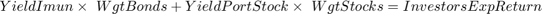
InvestorsExpReturn =

   15.2000
Таким образом, наш инвестор получит портфель со следующими характеристиками
InvestorsPortfolio =

  1×5 table

                          InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds    WgtStocks
                          _____________    __________________    ________________    ________    _________

    InvestorsPortfolio          5                 15.2                  10            0.734        0.266
Шаг 5.1. Теперь необходмио пересчитать доли в каждый отдельно взятый актив с учетом полученных долей WgtBonds и WgtStocks. Всё достаточно просто - нужно WgtBonds умножить на те доли ОФЗ, которые были в портфеле облигаций, а WgtStocks умножить на е доли акций, которые были в портфеле акций.
Вот так будут выглядит новые доли в облигациях WgtInBondsNew, по сравнению с изначальными WgtInBondsBegin:
WgtInBondsBegin =

  1×2 table

                  OFZ26222    OFZ26219
                  ________    ________

    PortBonds7      0.58        0.42


WgtInBondsNew =

  1×2 table

                          OFZ26222    OFZ26219
                          ________    ________

    InvestorsPortfolio     0.426       0.308
А вот так будут выглядит новые доли в акциях WgtInStocksNew, по сравнению с изначальными WgtInStocksBegin:
WgtInStocksBegin =

  1×6 table

                    GAZP    GCHE    NVTK    OGKB    RSTI    SBMX
                    ____    ____    ____    ____    ____    ____

    PortStocks10    0.1     0.1     0.1     0.1     0.1     0.5


WgtInStocksNew =

  1×6 table

                          GAZP     GCHE     NVTK     OGKB     RSTI     SBMX
                          _____    _____    _____    _____    _____    _____

    InvestorsPortfolio    0.027    0.027    0.027    0.027    0.027    0.133
Чтобы проверить правильность расчётов, необходимо сложить доли всех отдельных активов вместе (и акций и облигаций), в сумме они должны дать единицу (CHEK):
CHEK =

     1
Совокупный портфель инвестора получился следующим:
InvestorsPortfolio =

  1×13 table

                          InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds    WgtStocks    OFZ26222    OFZ26219    GAZP     GCHE     NVTK     OGKB     RSTI     SBMX
                          _____________    __________________    ________________    ________    _________    ________    ________    _____    _____    _____    _____    _____    _____

    InvestorsPortfolio          5                 15.2                  10            0.734        0.266       0.426       0.308      0.027    0.027    0.027    0.027    0.027    0.133
Шаг 6.1. Теперь инвестору необходимо понять, сколько он вложит в каждый из активов денег. Предположим что инвестор хотел инвестировать сумму в размере ValueInvestors:
ValueInvestors =

     1500000
тогда,чтобы посчитать сколько необходимо вложить в каждый актив достаточно умножить ValueInvestors на доли каждого актива посчитанные на шаге 5:
InvestorsPortfolioValue =

  1×13 table

                               InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds     WgtStocks    OFZ26222    OFZ26219    GAZP     GCHE     NVTK     OGKB     RSTI       SBMX
                               _____________    __________________    ________________    _________    _________    ________    ________    _____    _____    _____    _____    _____    _________

    InvestorsPortfolioValue          5                 15.2                  10           1.101e+06    3.99e+05     6.39e+05    4.62e+05    40500    40500    40500    40500    40500    1.995e+05
Шаг 7.1. Осталось только пересчитать вложенные суммы в количество ценных бумаг и лотов (так как на бирже торговля обычно ведется лотами). Для этого нам нужны текущие цены, по которым торгуются бумаги входящие в наш портфель. При этом инвестор помнит, что котировки облигаций имеют вид процентов от номинала, поэтому чтобы ему правильно пересчитать их в деньги, он должен знать номинал облигаций (Приложение 6). Последнии цены, которые были на учтены в данном инвестиционном бюллетени:
PricesinInvestorsPortfolio =

  1×8 table

    OFZ26222    OFZ26219     GAZP      GCHE      NVTK      OGKB      RSTI     SBMX
    ________    ________    ______    ______    ______    ______    ______    ____

     994.77      1025.6     233.02    1861.5    1338.6    0.5551    1.3855    1232
Осталось только поделить суммы, которые инвестор расчитал на шаге 6, на те цены, которые он видит на бирже, округлить до целых получить количетство бумаг, которые он должен приобрести в портфель (формально нудно ещё учесть лоты, потому что в одном лоте может содержаться и 1 и 1000 бумаг, но в данном бюллетени информации о лотности не содержится, поэтому инвестор должен количество бумаг разделить на их количество в одном лоте для каждого из активов, и уже потом округлять до целого, но эу опреацию легко сделать по аналогии с шаг 7, который здесь разобран)
InvestorsPortfolioQuantity =

  1×13 table

                                  InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds    WgtStocks    OFZ26222    OFZ26219    GAZP    GCHE    NVTK    OGKB     RSTI     SBMX
                                  _____________    __________________    ________________    ________    _________    ________    ________    ____    ____    ____    _____    _____    ____

    InvestorsPortfolioQuantity          5                 15.2                  10            0.734        0.266        642         450       174      22      30     72960    29232    162
Для наглядности запишем все полученные данные в одну таблицу:
InvestorsPortfolioALL =

  3×13 table

                                  InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds     WgtStocks    OFZ26222    OFZ26219    GAZP     GCHE     NVTK     OGKB     RSTI       SBMX
                                  _____________    __________________    ________________    _________    _________    ________    ________    _____    _____    _____    _____    _____    _________

    InvestorsPortfolio                  5                 15.2                  10               0.734       0.266        0.426       0.308    0.027    0.027    0.027    0.027    0.027        0.133
    InvestorsPortfolioValue             5                 15.2                  10           1.101e+06    3.99e+05     6.39e+05    4.62e+05    40500    40500    40500    40500    40500    1.995e+05
    InvestorsPortfolioQuantity          5                 15.2                  10               0.734       0.266          642         450      174       22       30    72960    29232          162
Теперь давайте вернёмся на шаг 3, и изменим условия. Пусть наш инвестор стремится получить опредлённую ожидаемую доходность, и хочет посмотреть, какой риск будет у портфеля.
Шаг 3.2. Пусть инвестор хочет получить ожмдаемую доходность в 25 процентов годовых (TargetExpReturn) от своих инвестиций. При этом, в рамках данной концепции, инвестор также понимает, что его ожидания не могут быть меньше ожидаемой доходности портфеля облигаций и больше ожидаемой доходности выбранного им портфеля акций, то есть - YieldImun < TargetExpReturn < YieldPortStock.
TargetExpReturn =

    25
Шаг 4.2. Чтобы составить портфель с ожидаемой доходностью TargetExpReturn, ему необходимо решить следующую систему линейных уравнений:
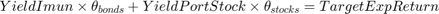
где (WgtBonds) - доля, которую необходимо вложить в выбранный инвестором портфель облигаций, а (WgtStocks) - доля, которую нужно вложить в портфель акций.
WgtBonds =

    0.4090


WgtStocks =

    0.5910
По анлогии с предыдущими вычислениями, инвестор в данном случае хочет понять, какой риск будет он нести, вложив средства в портфель с ожидаемой доходностью TargetExpReturn. Посчитать риск портфеля (InvestorsVARPort) можно по следующей формуле:
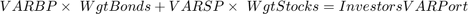
Запишем полученные данные в таблицу, для наглядности:
InvestorsVARPort =

   12.5000


InvestorsExpReturn =

    25


InvestorsPortfolio =

  1×5 table

                          InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds    WgtStocks
                          _____________    __________________    ________________    ________    _________

    InvestorsPortfolio          5                  25                  12.5           0.409        0.591
Остальные расчёты делаются по аналогии с шагами 5.1, 6.1 и 7.1. Поэтому повторять их не имеет смысла
Эммуляция поведения составленного портфеля инвестором методом Монте Карло
Вернемя к нашему портфелю, где инвестор составлял портфель, ориентируясь на своё отношение к риску:
InvestorsPortfolioALL =

  3×13 table

                                  InvestorsTerm    InvestorsExpReturn    InvestorsVARPort    WgtBonds     WgtStocks    OFZ26222    OFZ26219    GAZP     GCHE     NVTK     OGKB     RSTI       SBMX
                                  _____________    __________________    ________________    _________    _________    ________    ________    _____    _____    _____    _____    _____    _________

    InvestorsPortfolio                  5                 15.2                  10               0.734       0.266        0.426       0.308    0.027    0.027    0.027    0.027    0.027        0.133
    InvestorsPortfolioValue             5                 15.2                  10           1.101e+06    3.99e+05     6.39e+05    4.62e+05    40500    40500    40500    40500    40500    1.995e+05
    InvestorsPortfolioQuantity          5                 15.2                  10               0.734       0.266          642         450      174       22       30    72960    29232          162
Давайте попробуем сэмулировать, как себя могло повести множество портфелей на срок равный InvestorsTerm:
InvestorsTerm =

     5
А также сравним с безрисковой доходностью, за которую примем депозитную ставку на аналогичный срок, рассчитанную для кривой доходности в рвзделе облигаций:
free_risk_rate =

    7.3492
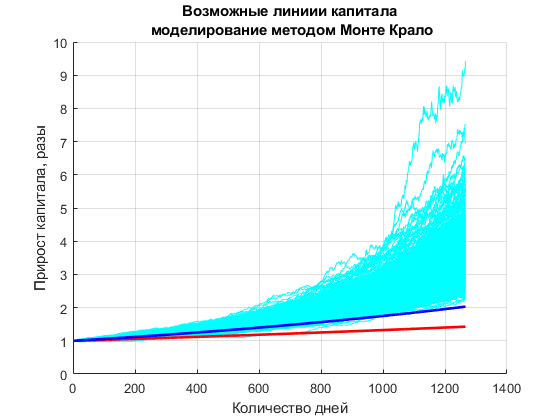
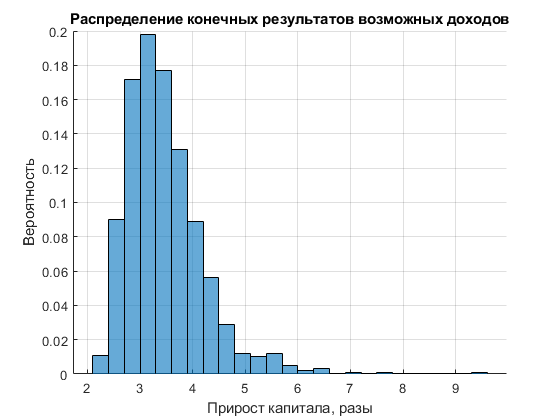
Рассматривая данное моделирование, можно увидеть какова вероятность получить доход, доход свыше какой-то ставки, или же получить убыток
Result_mk_table =

  1×4 table

    PosProb    PosProbRF    PosProbMO    NegProb
    _______    _________    _________    _______

      100         100          100          0
Описание столбцов
* PosProb       - вероятность получить прибыль по истечению YDuration лет
* PosProbRF     - вероятность получить прибыль свыше инвестиций по безрисковой ставке - free_risk_rate
* PosProbMO     - вероятность получить прибыль свыше ожидаемой доходности портфеля клиента ExpReturn
* NegProb       - вероятность получить убыток от инвестиций
Расчёт портфелей по Марковицу
Далее периведены готовые портфели рассчитанные исключительно математическим способом в соответствии с современной портфельной теорией, предложенной Г. Марковицем.
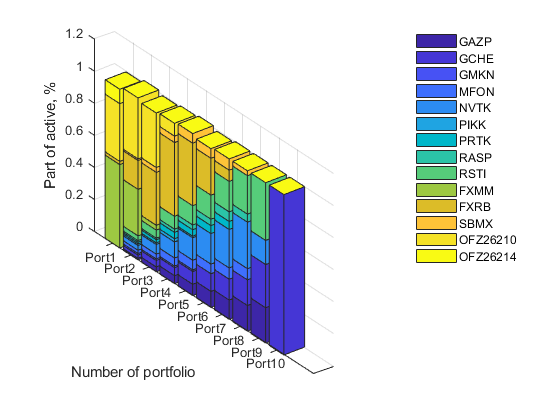
full_port_table =

  10×17 table

              PoRet    PoRisk    PoVAR    GAZP    GCHE    GMKN    MFON    NVTK    PIKK    PRTK    RASP    RSTI    FXMM    FXRB    SBMX    OFZ26210    OFZ26214
              _____    ______    _____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ____    ________    ________

    Port1      6.88     0.73       1.2       0       0       0       0       0       0       0       0       0    0.52    0.02       0      0.36        0.09
    Port2     13.15     1.68      2.76    0.01    0.02    0.01    0.02    0.03    0.01    0.01    0.01    0.03    0.29    0.18    0.01      0.38           0
    Port3     19.42     3.08      5.07    0.03    0.04    0.01    0.03    0.06    0.01    0.02    0.01    0.05    0.03    0.33    0.03      0.34           0
    Port4      25.7     4.54      7.47    0.05    0.05    0.01    0.05     0.1    0.02    0.04    0.02    0.08       0    0.46    0.04      0.08           0
    Port5     31.97     6.09     10.01    0.07    0.08    0.01    0.06    0.14    0.01    0.04    0.03    0.12       0    0.39    0.06         0           0
    Port6     38.24     7.76     12.77     0.1    0.11       0    0.06    0.19       0    0.05    0.04    0.15       0    0.23    0.06         0           0
    Port7     44.51     9.51     15.64    0.12    0.13       0    0.07    0.24       0    0.05    0.06    0.19       0    0.07    0.07         0           0
    Port8     50.79    11.35     18.66    0.16    0.16       0    0.07    0.29       0       0    0.05    0.24       0       0    0.03         0           0
    Port9     57.06    14.24     23.43    0.22    0.27       0       0    0.15       0       0       0    0.36       0       0       0         0           0
    Port10    63.33    31.43      51.7       0       1       0       0       0       0       0       0       0       0       0       0         0           0
Описание названий столбцов
     * PoRet     - ожидаемая доходность портфеля Port (i) в % годовых
     * PoRis     - риск портфеля Port (i) % годовых
     * PoVAR     - показатель ValueAtRisk для довреительного интервала dov_int (по умолчанию 95%)
     * Tickers   - Название ценных бумаг входящих в портфель Port (i), в столбцах соответсвующий объём в процентах от общих вложений.
     * Efficient Frontier - эффективная граница портфелей Port (i). Отображена на диаграмме Доходность/Риск